ČBA Hypomonitor: Zářijová stabilizace u silnějšího normálu při sazbě 5,1 %
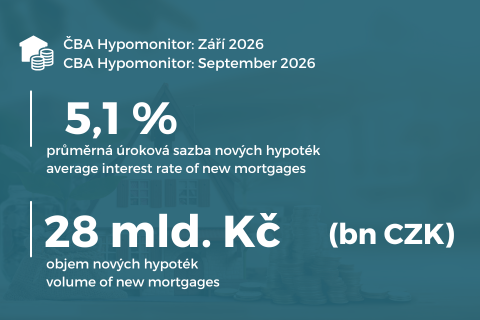
Praha, 14. října 2026 – V září poskytly banky a stavební spořitelny skutečně nové hypotéky bez refinancování za 28 miliard Kč. Oproti srpnu jejich objem vzrostl o 5 %, přestože v září v posledních letech obvykle meziměsíčně klesal. Sezónně očištěný objem se tak zvýšil o 11 % na téměř 30 miliard Kč a dostal se nad průměr předchozích tří měsíců. Od začátku roku dosáhl objem nových hypoték 301,4 miliardy Kč, tedy přibližně o 66 miliard více než před rokem. Průměrná realizovaná sazba u nových hypoték vzrostla pouze mírně na 5,1 % ze srpnových 5,0 % díky dalšímu zúžení rozdílu vůči tržním úrokovým sazbám. Uvedené informace plynou z údajů ČBA Hypomonitoru, který zachycuje data všech tuzemských bank a stavebních spořitelen poskytujících hypoteční úvěry.
Zářijová data ukazují stabilizaci u silnějšího normálu po srpnovém zchlazení hypotečního trhu po jarním předzásobení. Část klientů si hypotéku sjednávala dříve ve snaze vyhnout se dopadům vyšších tržních sazeb i dubnovému zpřísnění pravidel ČNB pro tzv. investiční hypotéky. Zářijový průměrný počet nových hypoték se po sezónním očištění přiblížil dlouhodobému průměru nad 6 400 kusů měsíčně. Průměrná výše nové hypotéky se zvýšila o necelých 80 tisíc na 4,67 milionu Kč, což při sazbě 5,1 % zvyšuje ilustrativní průměrnou měsíční splátku z nové hypotéky na zhruba 26,5 tisíce Kč, ale u poloviny nových hypoték dosahuje 21,3 tisíce korun.
Hypoteční čísla by měla podpořit spíše vyčkávací přístup centrální banky i při dalším nastavení makroobezřetnostní politiky v oblasti hypoték 26. listopadu. Blíže k tomuto na ČBA Monitoru.
Tabulka č. 1: Shrnutí objemu poskytnutých hypoték a průměrných úrokových sazeb za září 2026
| měsíční hodnoty |
| hodnoty od začátku roku | ||||
| Objem | Počet | Sazba |
| Objem | Počet | Sazba |
|
| ||||||
Celkem | 35,4 | 7 942 | 5,09 |
| 404,4 | 90 317 | 4,66 |
Nové úvěry | 28,0 | 5 995 | 5,10 |
| 301,4 | 64 046 | 4,69 |
z toho: |
|
|
|
|
|
|
|
na koupi | 22,3 | 4 658 | 5,10 |
| 218,9 | 46 426 | 4,69 |
na výstavbu | 4,5 | 962 | 5,00 |
| 49,5 | 10 555 | 4,62 |
ostatní | 1,2 | 375 | 5,40 |
| 33,0 | 7 065 | 4,75 |
Refinancované z jiné instituce | 6,4 | 1 661 | 5,05 |
| 87,5 | 22 449 | 4,58 |
Refinancované interně, navýšené | 1,1 | 286 | 5,08 |
| 15,6 | 3 822 | 4,62 |
Pramen: ČBA Hypomonitor. Poznámka: sezónně neočištěná data
Jaromír Šindel, hlavní ekonom České bankovní asociace:„Hypoteční trh se v září reálně v počtu nových hypoték přiblížil dlouhodobému normálu. A to navzdory, respektive kvůli stále mírnému růstu realizované hypoteční úrokové sazby. Ta v září opět pouze částečně propustila tlak z vyšších tržních úrokových sazeb a dostala se na 5,1 %. Vyšší tržní úrokové sazby budou pravděpodobně nadále tlačit na hypoteční trh. Klesající podíl refixací naznačuje jarní předzásobení se i v případě končících fixací.“

Poznámka: Výhled do konce roku má indikativní charakter – vychází z aktuálního trendu, nikoli z modelové predikce. Pro zbytek roku předpokládá 7% korekci počtu hypoték vůči tempu zaznamenanému ve druhém pololetí 2025. Ilustrativně viz graf č. 7.

Září přineslo stabilizaci u silnějšího normálu; sezónně očištěná aktivita mírně překonala průměr léta
Celkově banky a stavební spořitelny v září vykázaly nové a refinancované hypotéky v objemu 35,4 mld. Kč. To je o 2,8 % více než v srpnu, meziročně však o 6 % méně. Od začátku roku dosáhl celkový objem 404,4 mld. Kč, což představuje 38% nárůst proti stejnému období předchozího roku.
V září vznikly skutečně nové hypoteční úvěry bez refinancování v objemu 28 mld. Kč. Oproti srpnu nová hypoteční aktivita objemově vzrostla přibližně o 5 %. Jde o příznivější výsledek, než naznačuje běžná sezónnost. Po sezónním očištění se objem zvýšil o 11 % na 29,6 mld. Kč ze srpnových 26,7 mld. Kč a překonal průměr předchozích tří měsíců ve výši 28,7 mld. Kč. Ve srovnání s druhým pololetím loňského roku byl zářijový objem přibližně o 1 % vyšší. Meziročně vzrostl o 5 %, takže trh zůstává silný, růst je však výrazně mírnější než 41% navýšení v průběhu roku 2025.
Vilém Mádr, produktový manažer České spořitelny:„Český realitní trh po období dynamického růstu zažívá mírné ochlazení poptávky po investičních nemovitostech. Hlavní výzvou při nákupu nemovitosti je v současné době kombinace vysokých cen a vysokých úrokových sazeb, které se kvůli volatilnímu mezibankovnímu trhu drží na svých dosavadních maximech. Pro překlenutí této situace se klientům otevírá příležitost v podobě kratší, například dvouleté fixace. Ta může klientům poskytnout čas na stabilizaci trhu a přípravu na budoucí pokles ceny peněz při následné refixaci.“
Počet nových hypoték v září vzrostl o 2,9 % meziměsíčně na 5 995, meziročně však zůstal o 12 % nižší. Po sezónním očištění odhadujeme přibližně 6 395 nových úvěrů, tedy zhruba 1 % nad průměrem předchozích tří měsíců. Od začátku roku bylo poskytnuto 64 tisíc nových hypoték, o 13 % více než před rokem. Tempo posledních tří měsíců implikuje přibližně 82,5 tisíce hypoték za celý rok, tedy nepatrně více než konzervativnější varianta se 7% korekcí v závěrečném čtvrtletí oproti druhému pololetí 2025. Ta ukazuje na zhruba 82 tisíc, tedy asi o 8 % více než loni. Výsledek by přesto zůstal pod 92 tisíci z let 2016 až 2018 i pod 114 tisíci z roku 2021.
Graf č. 2: Nově poskytnuté hypotéky bez refinancování
Září přineslo mírné oživení objemu i počtu nových hypoték k silnějším úrovním posledních měsíců …

Pramen: Česká bankovní asociace, ČNB, ČSÚ, Flat Zone.
Graf č. 3: Průměrná výše hypotéky podle účelu
… současně se průměrná výše nové hypotéky mírně zvýšila na 4,67 milionu Kč.

Pramen: ČNB, ČBA Hypomonitor
Objem refinancovaných a navýšených úvěrů v září dosáhl 7,5 mld. Kč. Byl tak o 6 % nad průměrem roku 2025 a o 91 % nad průměrem roku 2024. Podíl refinancování na celkovém objemu klesl na 21,1 %, přičemž během února a června dosáhl 27 %. V září se tak nacházel poblíž loňského průměru. Ovšem zůstává nad 17,2% podílem z let 2022–2023, ale pod téměř 29% podílem z let 2020–2021. Průměrná sazba u refinancovaných hypoték v září činila 5,05 %, o 0,55 procentního bodu více než před rokem.
Pokud zůstal podíl externího refinancování na končících refixacích neměnný, pak to naznačuje i jistou formu předzásobení se nižšími úrokovými sazbami i v případě letošních končicích fixací. Zvýšené objemy refinancování odrážejí souběh delších fixací z období mimořádně nízkých sazeb a kratších fixací z nedávného období vyšší ceny peněz. Pro část domácností tak refixace znamená citelné zvýšení splátky, u úvěrů uzavřených v roce 2023 s hypoteční úrokovou sazbou 5,82 % naopak může přinést mírnou úlevu.
Jan Fajfr, vedoucí úvěrových produktů klientské divize Fio banky:„Důležitou roli na hypotečním trhu nyní hraje také ochota bank vyjít klientům vstříc a nabídnout jim příznivější podmínky i za cenu nízkých marží, tedy na úkor vlastních krátkodobých obchodních zájmů. Domácnosti musí pečlivěji zvažovat výši úvěru, únosnost měsíční splátky i délku fixace. Rozhodnutí o kratší fixaci by nemělo stát pouze na očekávání brzkého poklesu sazeb, ale především na schopnosti domácnosti zvládnout i méně příznivý vývoj.“
Průměrná hypoteční sazba vzrostla na 5,1 % a propustila tak pouze částečně tlak z vyšších tržních úrokových sazeb
Průměrná realizovaná úroková sazba u nových hypoték v září dále vzrostla na 5,1 % ze srpnových 5,0 %. Byla tak o 0,58 procentního bodu výše než před rokem. Svého nedávného dna dosáhla hypoteční úroková sazba v letošním březnu se 4,43 %, tedy po obratu ve smýšlení o budoucím nastavení měnové politiky. U hypotéky v aktuální průměrné výši tento meziroční posun sazby zvyšuje ilustrativní měsíční splátku přibližně o 1,5 tisíce Kč, tedy asi o 1,5 % čistého příjmu žadatele. Pro srovnání průměrná sazba v roce 2025 činila 4,58 % a v roce 2024 dosáhla 5,07 %.
Zářijová hypoteční sazba byla o 0,31 procentního bodu nad zářijovým průměrem relevantních tržních swapových sazeb. Rozpětí se tak proti předchozím třem měsícům zúžilo a zůstalo výrazně pod dlouhodobým průměrem okolo jednoho procentního bodu. Banky dosavadní růst tržní ceny peněz promítaly do klientských sazeb pouze postupně; zářijový a říjnový vzestup úrokových swapů však vytváří další tlak na hypoteční sazby. V naší studii jsme poukázali na strukturální faktory, především sílu poptávky na konkurenčním trhu, které ovlivňují přenos tržních sazeb do sazeb hypotečních úvěrů. Nové šetření však naznačuje, že ve třetím čtvrtletí může chybět impuls, který by udržel hypoteční sazby výrazněji pod tržními swapovými sazbami. Blíže viz zde: Hypoteční standardy se zpřísnily, ale nejen silná poptávka tlumila dopad do úvěrových podmínek.
České tržní delší úrokové sazby,[1] které mají klíčový vliv na hypoteční sazby, kde převládají tříleté fixace, zůstaly v září i v první polovině října na rostoucím trendu, a to především kvůli zhoršené situaci na trhu s ropou, ale podpořeny také domácími faktory. České pětileté úrokové swapy v září, navzdory nezměněné úrokové sazbě ČNB na 3,75 %, vzrostly o 0,35 procentního bodu na průměrných 4,85 % ze srpnových 4,50 %. Dostaly se tak na nejvyšší měsíční průměr za posledních dvanáct měsíců a byly o 1,2 procentního bodu nad průměrem roku 2025. Vzrostly také americké a eurové pětileté swapy. Vyšší zahraniční sazby, dražší energie a obavy z opětovného zesílení inflačních tlaků tak ponechávají dlouhou cenu peněz na zvýšené úrovni. Mezi domácí faktory tlačící na tržní úrokové sazby, které očekávají další nárůst úrokové sazby ČNB, patří přetrvávající silný zářijový 3,1% meziroční růst jádrové inflace.
[1]Jedná se především o dlouholeté úrokové swapy (interest rate swap, IRS), které odráží cenu peněz v delších splatnostech, a to v posledních letech okolo 3 až 5 let, ale v poslední době okolo 3 let. Případně kratší fixace, zatímco 10leté splatnosti jsou méně relevantní kvůli vyšším sazbám centrálních bank v porovnání s předchozí dekádou, ale i kvůli účelně vynaloženým nákladům při předčasném splacení hypoték.
Graf č. 4: Průměrná hypoteční úroková sazba – nové obchody
Zářijová hypoteční sazba dále reagovala na předchozí růst tržní ceny peněz

Pramen: ČNB, ČBA Hypomonitor
Graf č. 5: Obnovený americký útok na Írán drží tržní swapové úrokové sazby výše
… které v září získaly další impuls směrem vzhůru na úrovně z druhého pololetí 2023

Pramen: Macrobond (12. října 2026), ČBA
Průměrná měsíční splátka vzrostla na zhruba 26,5 tisíce Kč, s mediánem 21,3 tisíce
Kombinace nárůstu úrokové sazby a vyšší průměrné výše hypotéky v září 2026 ve srovnání s průměrnými hodnotami z roku 2025 zvýšily průměrnou měsíční splátku nově poskytnuté hypotéky o 3,9 tis. Kč. Scénáře vývoje měsíční splátky pro různé délky splatnosti hypotéky znázorňuje tabulka č. 2. Ta napovídá, že nárůst hypotečních sazeb přes 0,5 procentního bodu vůči jejich průměrné výši 4,58 % v roce 2025 přinesl, pro průměrnou velikost hypotéky při jejím obvyklém přibližně 27letém splácení, zvýšení měsíční splátky o necelých 1 400 Kč na přibližně 26,5 tis. Kč, tedy o 1,3 % čistého příjmu žadatele v porovnání s průměrnou splátkou v minulém roce. Ve srovnání s průměrnou hypoteční sazbou 5,07 % v roce 2024 tak dosáhla změna kvůli úrokové sazbě minimální změny.
Ovšem současná průměrná výše hypotéky byla o 11 % vyšší než její průměrná výše v roce 2025, což přispívá k navýšení měsíční splátky o 2,6 tis. Kč ve srovnání s průměrnou měsíční splátkou v minulém roce navázanou na loňskou průměrnou výši hypotéky ovšem při současné úrokové sazbě. Splátka hypotéky ve výši jednoho milionu korun s 30letou splatností se se současnými úrokovými sazbami pohybuje okolo 5,4 tisíce Kč.
Dopad úrokové sazby na končící fixace má z hlediska vývoje hypoték různý dopad, podle toho, v jakém roce k fixaci úrokové sazby došlo. Ilustrativní příklady? Ve srovnání s průměrnou 2,33% úrokovou hypoteční sazbou pro nové hypotéky v roce 2021 tak současná hypoteční sazba pro refinancování ve výši 5,05 % při zkrácení splatnosti úvěru zvedá měsíční splátky u průměrné hypotéky téměř o 3900 Kč, tedy asi o 7,5 % současné hrubé průměrné mzdy. Ta ovšem v porovnání s koncem roku 2021 narostla o 34 %. Naopak současná úroková sazba by hypotékám z roku 2023 s úrokovou sazbou 5,82 % ulevila z měsíční splátky okolo 1,3 tisíce korun. V roce 2027 budou dominovat refixace hypoték z roku 2024 s úrokovou sazbou 5,11 %, kde současná úroveň úrokové sazby představuje úlevu přibližně o 81 korun. Dopady a okolnosti jsme diskutovali ve Fokus ČBA:Vlna refixací hypoték sílí, úrokový šok ale slábne. Rizikem zůstává vyšší inflace.
Tabulka č. 2: Ilustrace měsíční splátky průměrné a mediánové hypotéky v závislosti na délce splatnosti a úrokové sazbě

Pramen: ČBA (tabulka s hodnotami je k dispozici v xls souboru, který je přílohou této zprávy). Pozn.: Barevný sloupec odpovídá úrokové sazbě posledního ČBA Hypomonitoru v kombinaci s obvyklou splatností, ostatní sazby jsou ilustrační. Barevný řádek odpovídá průměrné a mediánové splatnosti nových hypoték podle dat ČNB; částky jsou zaokrouhleny na desítky korun. Mediánová výše splátky vychází z mediánové velikosti hypotéky. Ta je dopočtena na základě poměru průměrné a mediánové výše nových hypotečních úvěrů za poslední tři čtvrtletí podle statistik ČNB (118,7 %). Výpočet zároveň předpokládá průměrnou splatnost 30 let (odpovídající mediánu) a průměrnou úrokovou sazbu, protože rozdíl mezi průměrnou a mediánovou sazbou je dlouhodobě zanedbatelný (přibližně 0,045 procentního bodu). Medián na rozdíl od průměru představuje ´typickou´ hodnotu – polovina úvěrů je nižší a polovina vyšší – a není ovlivněn extrémními hodnotami.
Průměrná výše nové hypotéky v září vzrostla na 4,67 milionu Kč
Průměrná velikost skutečně nové hypotéky v září vzrostla téměř o 2 % na 4,67 milionu Kč a byla o 7 % vyšší než před rokem. Vyšší průměrná velikost hypotéky na začátku letošního roku, kdy v období březen až květen dosahovala 4,85 mil. Kč, pravděpodobně odrážela doznívající efekt předzásobení u tzv. investičních hypoték. U nich ČNB od dubna zpřísnila požadavky, konkrétně LTV na 70 % a DTI na sedminásobek ročního příjmu. Na základě dat ČNB ze Zprávy o finanční stabilitě odhadujeme, že průměrná výše investiční hypotéky, tedy hypotéky na další vlastní bydlení či pronájem, byla v loňském roce a v prvním čtvrtletí letošního roku zhruba o 29 % vyšší než u hypoték na vlastní bydlení a ostatních skutečně nových hypoték.
Průměrná výše hypotéky úzce souvisí také s vývojem cen nemovitostí. Ty v druhém čtvrtletí pouze mírně zpomalily svůj meziroční růst k 8,6 %. Ceny bytů v druhém čtvrtletí zpomalily růst v případě nabídkových cen na 1,4 % mezičtvrtletně z 2,7 % v prvním čtvrtletí a dostaly se tak pod jejich dlouhodobé průměrné navýšení o 1,8 %. Ovšem růst realizovaných cen zůstal na 2,5 % mezičtvrtletně, což signalizuje možné budoucí zpomalení k 10 % meziročně z 12,3 % ve druhém čtvrtletí. Podle dat společnosti Flat Zone stoupla transakční cena prodaných bytů ve druhém čtvrtletí téměř ke 100 tisícům korun za metr čtvereční, přičemž v Praze přesáhla 165 tisíc. To je o 8,3 %, respektive 9,7 % více než před rokem (viz grafy na ČBA Monitor). Výraznější ústup cenové dynamiky však bude dál brzdit souběh omezení na nabídkové straně a silnější předzásobení hypotékami, ale i stále solidní reálných mezd domácností (4,3 % meziročně v Q2-2026; graficky zde) a disponibilních příjmů.
Graf č. 6: Ilustrativní srovnání výše měsíční splátky u aktuální průměrné nově poskytnuté hypotéky s obdobím před rokem v závislosti na výši úroku, velikosti hypotéky a její splatnosti v letech
V meziročním srovnání přinesl nárůst hypoteční sazby nárůst průměrné měsíční splátky o 1 000 Kč a nárůst průměrné výše hypotéky způsobil její navýšení o 1 750 Kč. Výše hypotéky ovšem v posledních dvou měsících klesá, což kompenzovalo dopad vyšší úrokové sazby.

Pramen: ČBA. Pozn.: částky jsou zaokrouhleny na desítky korun.
Statistická příloha
Graf č. 7: Sezónnost nových hypotečních úvěrů

Pramen: ČBA Hypomonitor
Poznámka: Jedná se o skutečně nové hypotéky (tedy bez refinancování a navýšeni). Podkladová data jsou k dispozici v souboru xls přiloženém na webových stránkách ČBA Hypomonitoru. Výhled do konce roku (fcst) je momentový – vychází z aktuálního trendu, nikoli z modelové predikce. Nicméně pro zbytek roku předpokládá 7 % korekci do počtu hypoték vůči H2-2025.
Graf č. 8: Rozložení nových hypotečních úvěrů podle účelu

Pramen: ČBA Hypomonitor
Poznámka: Poslední údaj představuje průměr za posledních 12 měsíců. Intepretace segmentu ostatních může být zkreslena zařazením tzv. hypoték bez nemovitosti sjednané bez účelu. Blíže viz metodická poznámka níže.
Hypoteční trh v roce 2025 přinesl silný objemový růst o 41 % a o téměř čtvrtinu v počtech
Za celý rok 2025 poskytly banky a stavební spořitelny nové hypoteční úvěry v objemu 321 miliard Kč. To je o 93 miliard korun více než 228 miliard vytvořených v roce 2024. Tento meziroční skok odpovídá 41% nárůstu. K tomu se navíc refinancovaly hypotéky v rozsahu 85 miliard Kč a celý hypoteční trh tak v roce 2025 narostl na 406 miliard Kč z 275 miliard v roce 2024. Pokud upravíme objemy o nárůst cen bytů okolo 15-16 % (dle různých statistik), objem nových hypoték vzrostl reálně o něco méně. To odpovídá i mírnějšímu nárůstu počtu nových hypoték v roce 2025, o necelou čtvrtinu na více než 76,11 tisíc, a téměř 15% nárůstu průměrné výše poskytnuté nové hypotéky na 4,21 milionu Kč.
Nové hypotéky se v roce 2025 financovaly průměrnou úrokovou sazbu 4,58 %, což bylo o půl procentního bodu méně než v roce 2024, přičemž spread vůči tržní swapové úrokové křivce dosáhl necelého jednoho procentního bodu, což je mírně pod dlouhodobým průměrem. Průměrná měsíční výše hypoteční splátky v roce 2025 dosáhla necelých 22,8 tisíce Kč, což je o 8,6 % více než v roce 2024, a mírně překonalo pravděpodobně více než 7% loňský nárůst průměrné nominální mzdy. Průměrný meziroční nárůst měsíční hypoteční splátky přibližně o 1 800 korun v roce 2025 především odrážel vyšší průměrnou úroveň hypotéky s navýšením splátky téměř o 2,9 tis. Kč, zatímco nižší hypoteční úroková sazba snížila průměrnou měsíční splátku o více než 1,2 tis. Kč.
Graf č. 9: Celoroční objem, počet a průměrná výše poskytnutých hypoték v letech 2020 až 2025

Pramen: ČBA Hypomonitor
ČBA zveřejňuje souhrnné statistiky za celý bankovní trh
Česká bankovní asociace zveřejňuje ve spolupráci s členskými bankami nové souhrnné statistiky z trhu bydlení. Jde především o objemy a počty nově poskytnutých a refinancovaných hypoték a příslušnou úrokovou sazbu. Tyto statistiky publikuje ČBA v agregované podobě za celý bankovní sektor na pravidelné bázi vždy zhruba v polovině měsíce. Šetření se účastní všechny tuzemské banky a stavební spořitelny poskytující v ČR hypotéky. Data jsou dostupná od ledna roku 2020 v přiloženém souboru na stránkách www.cbaonline.cz, kde lze také příslušné statistiky najít zvlášť pro banky a stavební spořitelny. Výše uvedené hodnoty jsou pro sektor jako celek, které lze v jednoduché grafické podobě sledovat také na stránkách cbamonitor.cz.
Metodika ČBA Hypomonitoru
ČBA Hypomonitor rozděluje poskytnuté hypoteční úvěry bank a stavebních spořitelen domácnostem do několika kategorií tak, aby byly rozlišeny nové úvěry od refinancovaných či interních refixací. Nové úvěry jsou pak vykazovány v kategoriích dle účelu úvěru:
1. Nové úvěry
Jsou úvěry, jejichž celý objem poprvé vstupuje do ekonomiky. Do této kategorie nepatří konsolidace úvěrů anebo refinancování úvěrů. Dělí se do tří kategorií:
· Nákup nemovitosti
· Výstavba nemovitosti – včetně rekonstrukce nemovitosti
· Ostatní nová ujednání – pouze nové úvěry, které nijak nesouvisí s koupí nebo výstavbou nemovitosti (což neplatí v případě tzv. hypotéky bez nemovitosti sjednané bez účelu), tedy např. tzv. americké hypotéky, vypořádání SJM, zpětná úhrada kupní ceny, vypořádání dědického podílu, vypořádání družstevního podílu, atp.
2. Refinancované úvěry z jiné finanční instituce
Jsou úvěry, které vznikly refinancováním jednoho nebo více úvěrů z jiné finanční instituce než té vykazující. Bez ohledu na výši refinancované částky a bez ohledu na výši případného navýšení se celková výše nově vzniklého úvěru vykazuje do této kategorie.
3. Navýšené anebo interně refinancované úvěry
Jsou úvěry, které již byly v předchozím vykazovaném období součástí portfolia vykazujícího subjektu, a ve vykazovaném období u nich došlo k některé z následujících změn:
· navýšení sjednané částky
· došlo k takovým změnám, že původní úvěr byl v rámci vykazujícího subjektu refinancován/převeden na nový úvěr. Jde tak o skutečně novou smlouvu, nikoli např. jen nové ujednání v rámci refixace stávající smlouvy. Proto je objem takových úvěru ve statistice ČBA nižší oproti „ostatním novým ujednáním“ ve statistice České národní banky.
Data pro ČBA Hypomonitor poskytují následující banky a stavební spořitelny: Air Bank, Česká spořitelna, ČSOB, ČSOB Stavební spořitelna, Fio banka, ČSOB Hypoteční banka, Komerční banka, mBank, Modrá pyramida, MONETA Bank, Oberbank, Partners Banka, Raiffeisen stavební spořitelna, Raiffeisenbank, Stavební spořitelna České spořitelny, UniCredit Bank.