Fokus: Hypoteční sazby: není sazba, jako sazba
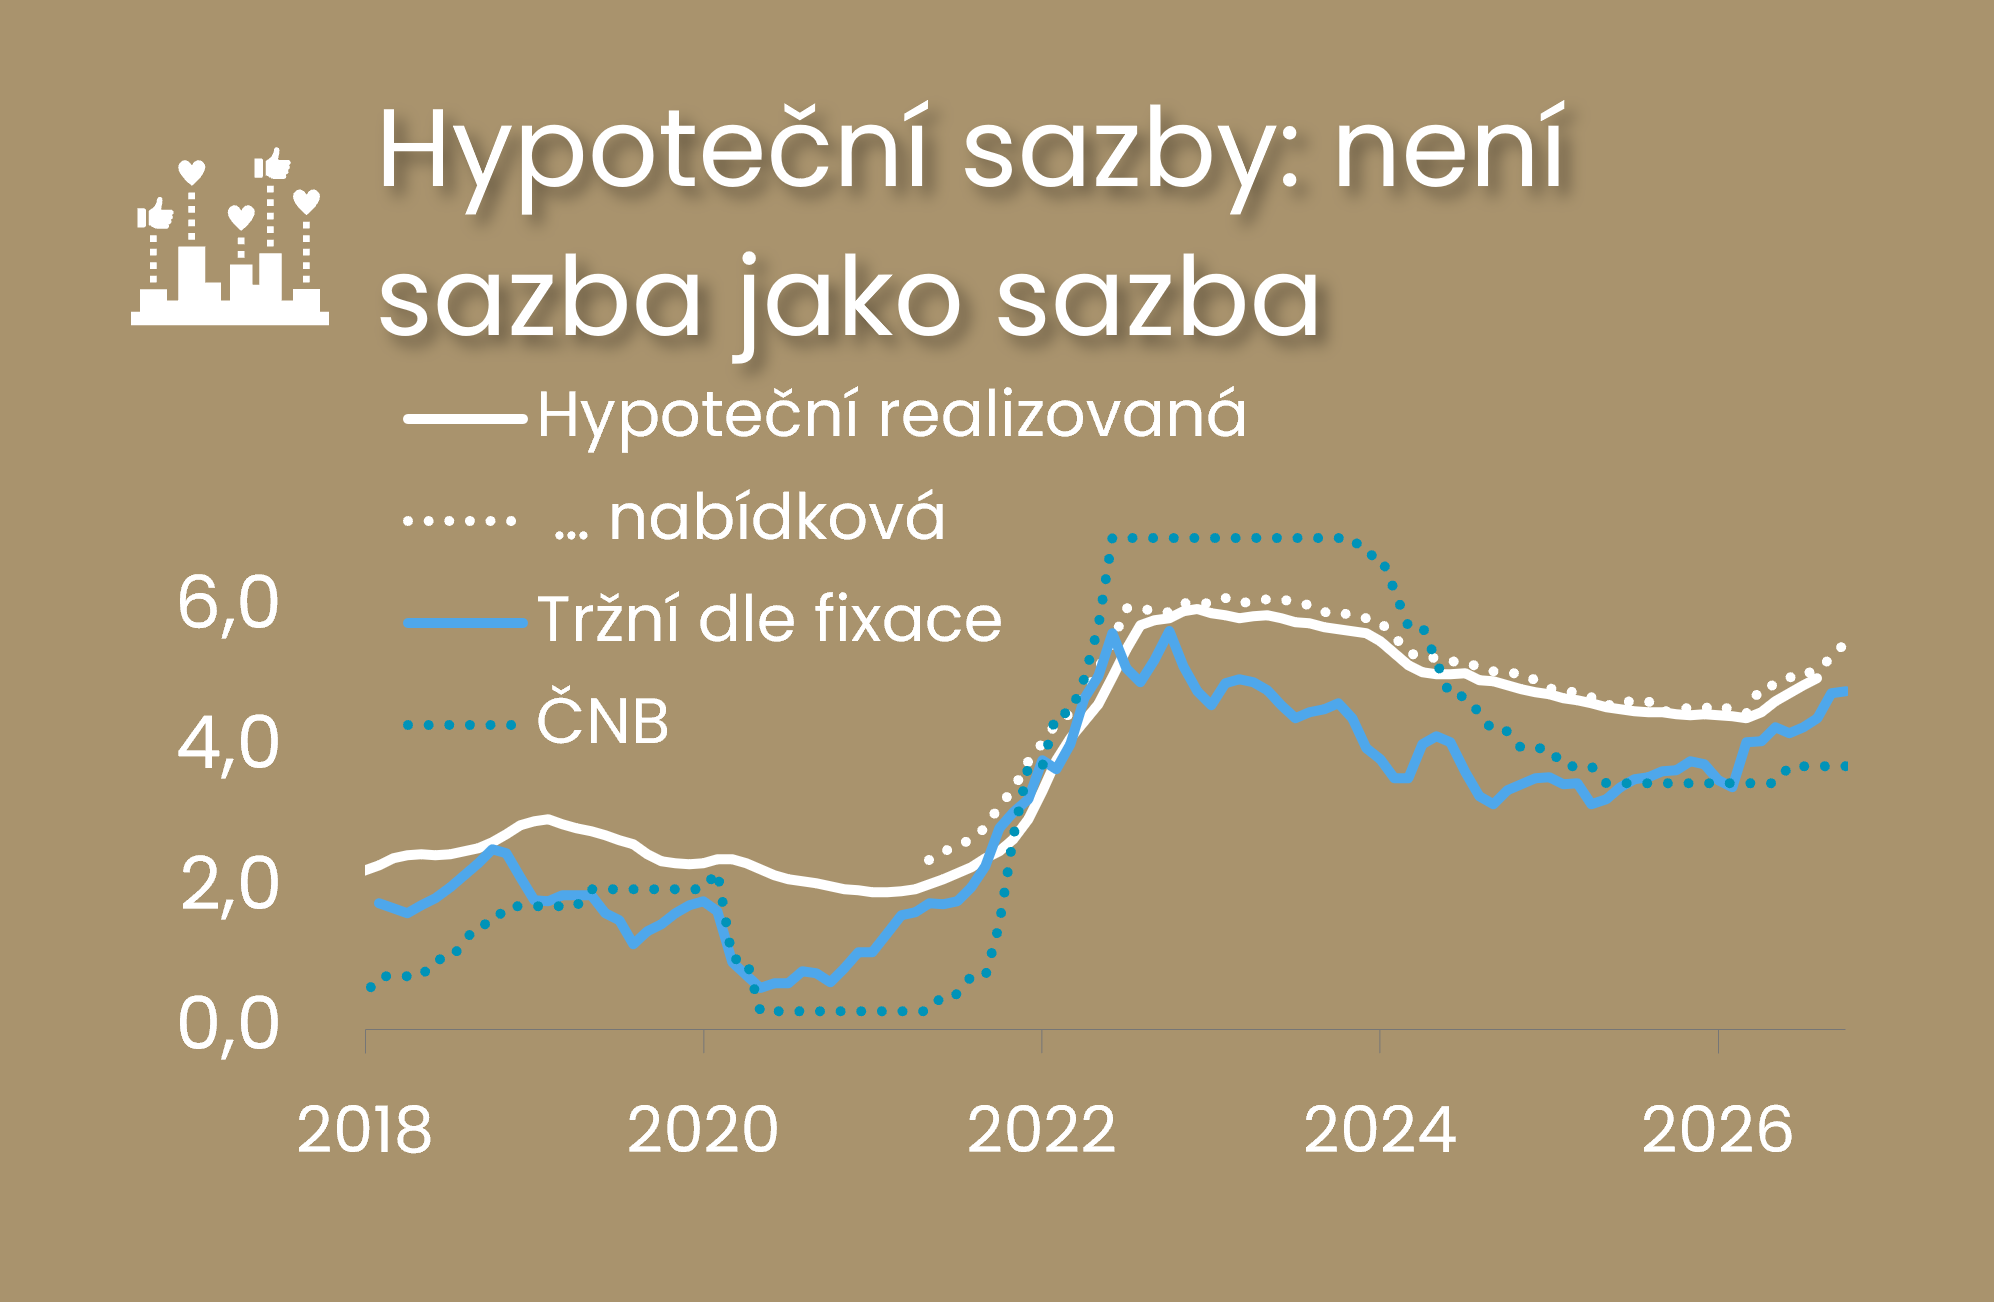
Současný růst hypotečních sazeb především odráží růst tržních úrokových sazeb. Tříleté korunové swapové sazby vystoupaly z únorových 3,46 % nad 4,8 %, tedy zhruba o 1,4 procentního bodu, zatímco hypoteční sazby pro tříleté fixace vzrostla přibližně o jeden procentní bod. Růst tržních sazeb se tedy dosud do hypotečních nabídek promítl jen částečně.
Kterou hypoteční sazbu sledujeme?
Nabídková hypoteční sazba pro nejpoužívanější tříletou fixaci v říjnu stoupla na úroveň okolo 5,4-5,5 %. Nachází se tak přibližně až tři čtvrtě procentního bodu nad zářijovou úrovní tříletých korunových úrokových swapů. Toto rozpětí hypoteční úrokové sazby vůči úrokovým swapům patří k lepšímu průměru v rámci Evropské unie, přičemž platí, že v delším období patří úrokové rozpětí českých úrokových sazeb na bydlení vůči úrokovým swapům k těm nejmenším v rámci EU (viz grafy níže).
Výše zmíněná nabídková sazba okolo 5,4-5,5 % odpovídá klienty často volené tříleté fixaci a je nižší než médii citovaná souhrnná nabídková úroková sazba, která v říjnu stoupla k 5,8 %. Ta ovšem zahrnuje také pětileté a desetileté fixace, aniž by přímo odrážela jejich zastoupení mezi skutečně sjednanými hypotékami. Ovšem podíl fixací nad pět let se přitom u nových hypoték pohybuje okolo 1 % (stejně jako před rokem), a ne čtvrtinou jako v souhrnném indexu.
Tato souhrnná nabídková sazba tedy popisuje úrokovou hladinu napříč nabízenými fixacemi. Méně však vypovídá o úroku u hypotéky, kterou si klienti typicky sjednávají.
Co může naznačovat volba fixace
Delší fixace by mohly získat na významu, pokud by klienti začali očekávat dlouhodobě vyšší inflaci a výraznější růst sazby ČNB. Za jistotu neměnné splátky na delší období by pak mohli být ochotnější přijmout i vyšší sazbu. Souhrnný nabídková sazba by v takovém případě mohla lépe odpovídat skladbě sjednávaných hypoték.
Současná volba fixací je naopak slučitelná s očekáváním, že se podaří inflační tlaky utlumit a nynější růst sazeb nebude trvalý. Zároveň však klienti méně využívají fixace do jednoho roku. Jejich podíl ve druhém čtvrtletí 2026 činil 0,9 %, oproti více než 6 % před rokem. To může naznačovat, že klienti nespoléhají na rychlý pokles sazeb, který byl aktuální v minulém roce.
U hypotéky s víceletou fixací není samotná současná sazba ČNB dostatečným vodítkem pro cenu úvěru. Důležitá je cena peněz na období, po které má klient úrok zajištěný. Přímější význam by sazba ČNB měla u úvěrů, jejichž úročení by nebylo na delší dobu pevně sjednané. Preference víceletých fixací přitom odráží snahu klientů vyhnout se výraznějším změnám sazby a splátky.
Nabídka není konečná cena
Každopádně realizovaná úroková sazba bývá při porovnání s nabídkovou sazbou, která odráží délku fixace, z předchozího měsíce v průměru o 0,2 procentního bodu nižší (v případě souhrnné úrokové sazby je tento rozdíl cca 0,4 procentního bodu. Tento rozdíl odráží individuálně sjednané podmínky i skladbu poskytnutých hypoték. Do výsledné sazby vstupuje kromě LTV, tedy poměru výše úvěru k hodnotě zastavené nemovitosti, bonita klienta, výše hypotéky, včetně využití dalších služeb banky, tedy i obchodní politika banky. Tyto faktory ovlivňují úvěrové riziko i náklady a obchodní podmínky úvěru. Rozdíl mezi hypoteční a swapovou úrokovou sazbou není čistým ziskem banky. Pokrývá také náklady na vyřízení a správu hypotéky, úvěrové riziko a náklady kapitálu a financování.
Konkurence a prostor pro příznivější nabídky
Analýza ČBA Tržní síly v hypotečních sazbách ukazuje význam konkurenčního prostředí, ve kterém může i rostoucí poptávku po úvěrech doprovázet snižování rozpětí mezi hypotečními a tržními sazbami ve prospěch klienta. Bez sílícího konkurenčního prostředí by jinak rostoucí poptávka intuitivně vedla k rozšiřování tohoto rozpětí. Svou roli v tomto vztahu sehrává i ziskovost bank. Ale ovšem ne ve smyslu, že vyšší rozpětí se rovná vyšší zisk, nýbrž ve smyslu, že vyšší ziskovost vytváří pro banky prostor pro aktivaci atraktivnějších nabídek zužující rozpětí vůči tržním úrokovým sazbám.
Není sazba jako sazba: namísto souhrnné nabídkové sazby je vhodné reflektovat typické fixace využité klienty

S ohledem na vyšší úrokové sazby klienti stále preferují fixace okolo 3 let namísto plovoucích ujednáních či delších fixací

Tržní úrokové sazby významně vzrostly, více než sazba ČNB

Neděje se tak pouze v Česku, ale i v regionu a ve světě

Rozdíl úrokových sazeb na nové úvěry na bydlení vůči tržním úrokovým sazbám patří k nejnižším v regionu a nižší než průměr eurozóny

A platí to i pro hypoteční úrokové sazby na nové úvěry

Rozpětí úrokových sazeb na bydlení vůči tržním úrokovým sazbám v posledních letech pod dlouhodobým průměrem

... což je v souladu s menším podíle čistých úrokových výnosů bank vůči jejím aktivům

Pramen: Česká bankovní asociace, ČNB