Úrokové výnosy a náklady

46,22 mld. Kč
Aktuální hodnota
45,65 mld. Kč
Hodnota minulého čtvrtletí

Komentář ČBA

Čisté úrokové výnosy ve 2. čtvrtletí 2026 dosáhly 46,2 mld. Kč, což je nad čistými výnosy 45,7 mld. v předchozím čtvrtletí. Objemy čistých úrokových výnosů se v posledních čtyřech čtvrtletích v průměru pohybovaly okolo 45,4 mld. a v roce 2025 dosáhly 44,2 mld.
Během prvních dvou čtvrtletí 2026 čisté úrokové výnosy ve výši 91,9 mld. Kč odráží úrokové výnosy v objemu 237,3 mld. Kč, které překonaly úrokové náklady ve výši 145,4 miliard. Zatímco ve stejném období před rokem přebytek úrokových výnosů v rozsahu 86,9 mld. Kč odrážel nižší úrokové výnosy 225,4 miliard při ovšem mírnějších tehdejších nákladech 138,5 miliard.
Podíl úrokových výnosů vůči úrokovým nákladům ve 2. čtvrtletí 2026 klesl na 162 % ve srovnání s poměrem 164 % v předchozím kvartále. Nachází se tak pod průměrným podílem 164 % z roku 2025, nad průměrným poměrem 152 % z předchozích tři let, ale zůstává pod pětiletým předpandemickým průměrem 363 %.
Proporce úrokových výnosů vůči úrokovým nákladům má tendenci klesat v období s vyšší úrokovou sazbou centrální banky nebo naopak růst (kdy výnosy více překonávají náklady) v období s nižší úrokovou sazbou centrální banky.

Úrokové výnosy a náklady

mld. Kč, čtvrtletně

ČBA Monitor
Kliknutím na název v legendě můžete časové řady skrýt nebo zobrazit.

Zdroj primárních dat

ČNB ARAD

Kategorie

Bankovní sektor

Frekvence dat

čtvrtletní

Poznámka

Čisté úrokové výnosy (čtvrtletní hodnoty) představují rozdíl mezi úrokovými výnosy, které banky získávají z jejich aktiv, a úrokovými náklady, které banky vyplácejí vůči svým závazkům.
Údaje zahrnují i data za banky a pobočky zahraničních bank poskytující služby v ČR a data za pobočky bank působících v zahraničí.
Ke stažení:

Komentáře

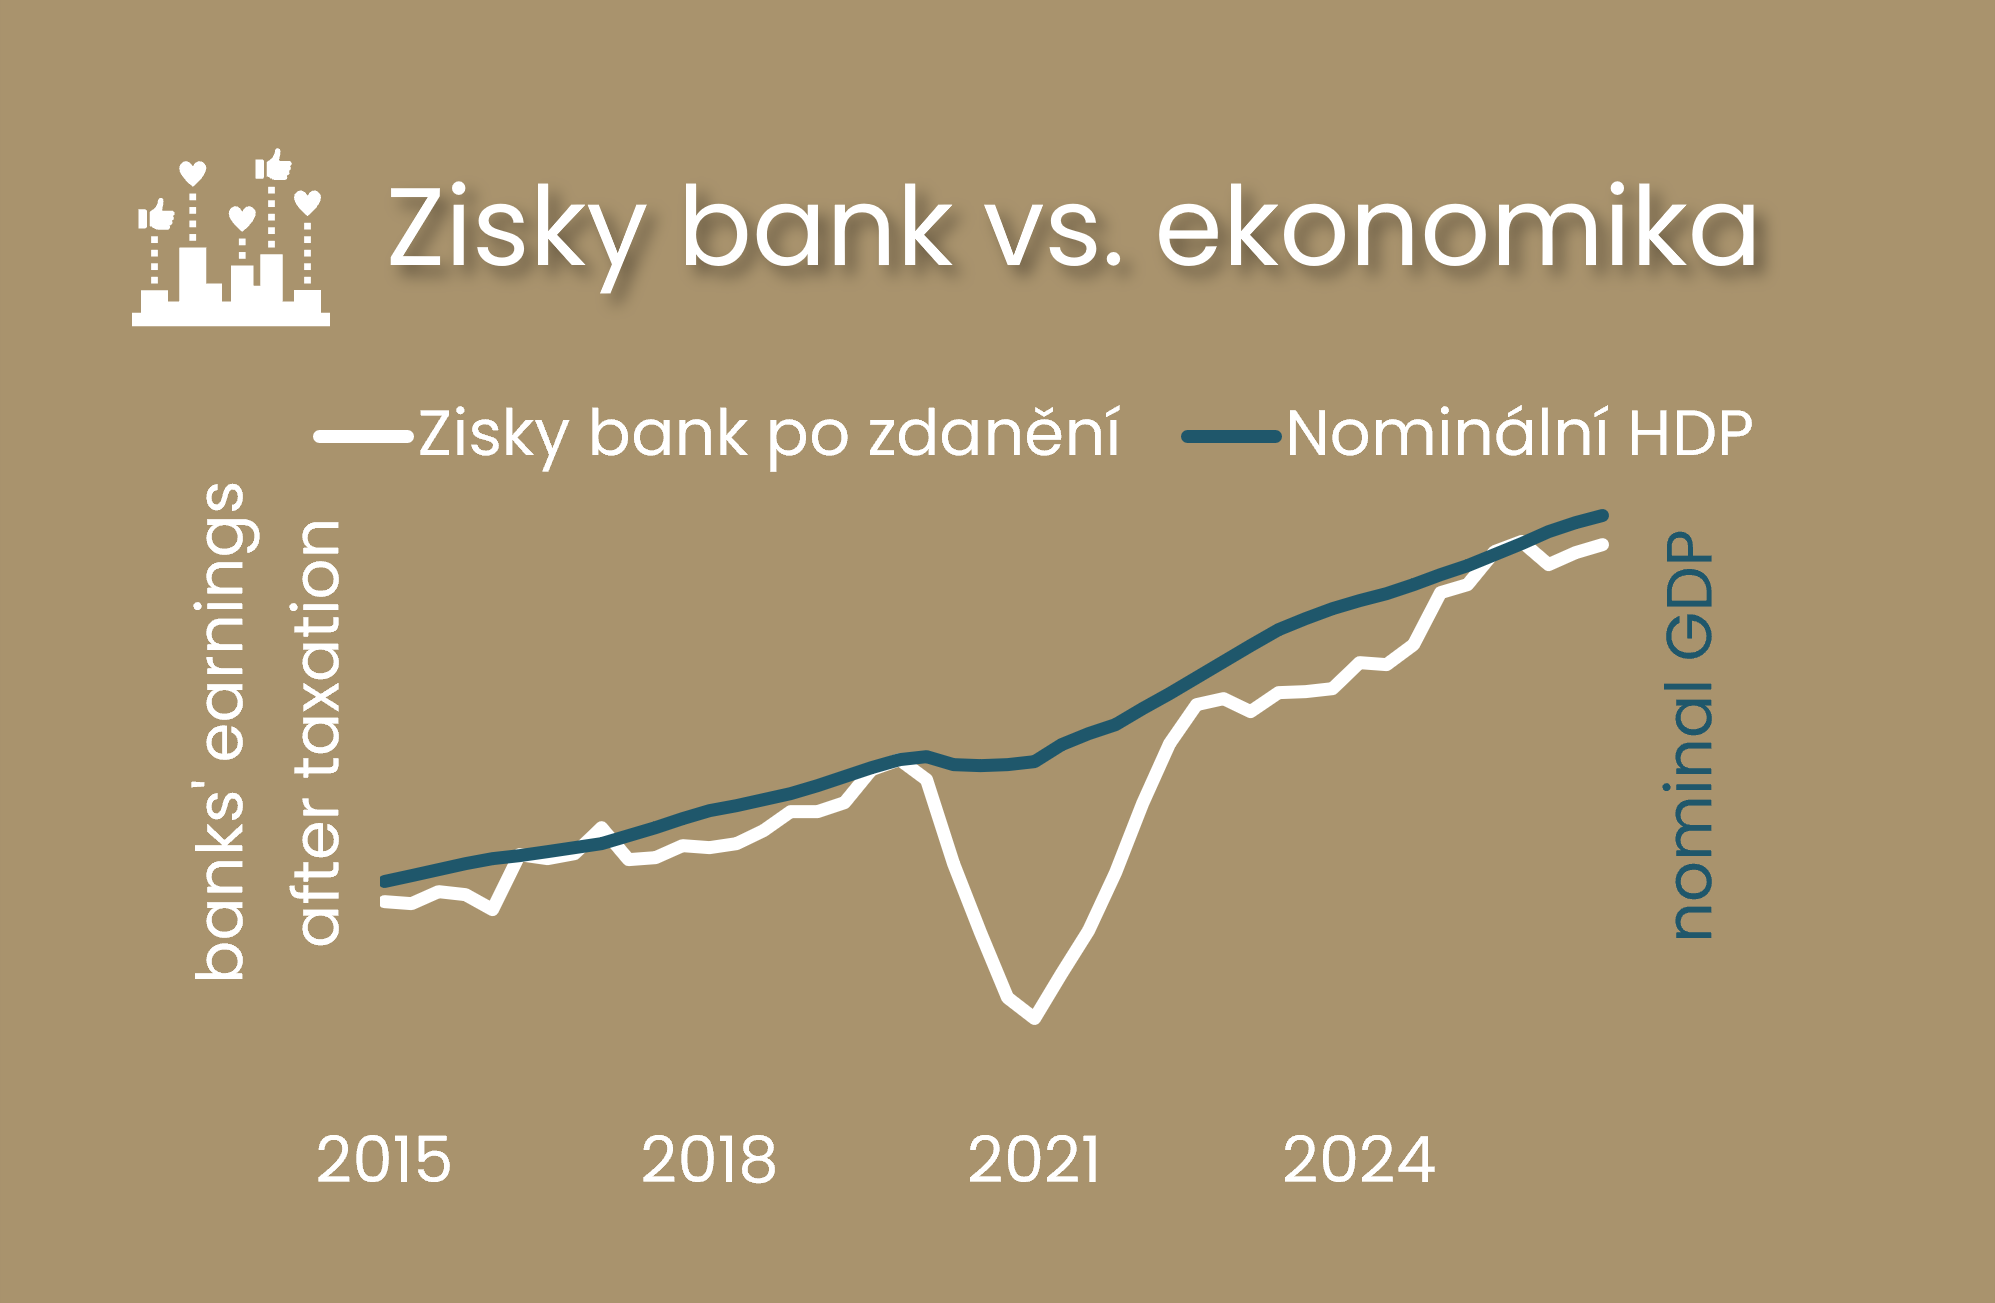
Fokus: Zisky bank: velké číslo si zaslouží širší kontext

Rostoucí nominální zisk bank je potřeba zasadit do vývoje celé ekonomiky. Ve srovnání s předpandemickým rokem 2019 rostly v předešlých letech bankovní zisky pomaleji než nominální HDP, sledované mzdové příjmy domácností i daňové příjmy vládních rozpočtů. Záleží přitom nejen na výchozím roce, ale také na tom, zda porovnáváme současnou úroveň, nebo průměrnou roční výši bankovních zisků za celé období, kde je mezera vůči zbytku ekonomiky výraznější. Nicméně platí, že rostoucí zisky bankovního sektoru netáhnou čisté úrokové výnosy, ale efektivita na straně nákladů, také díky solidnímu výkonu české ekonomiky.

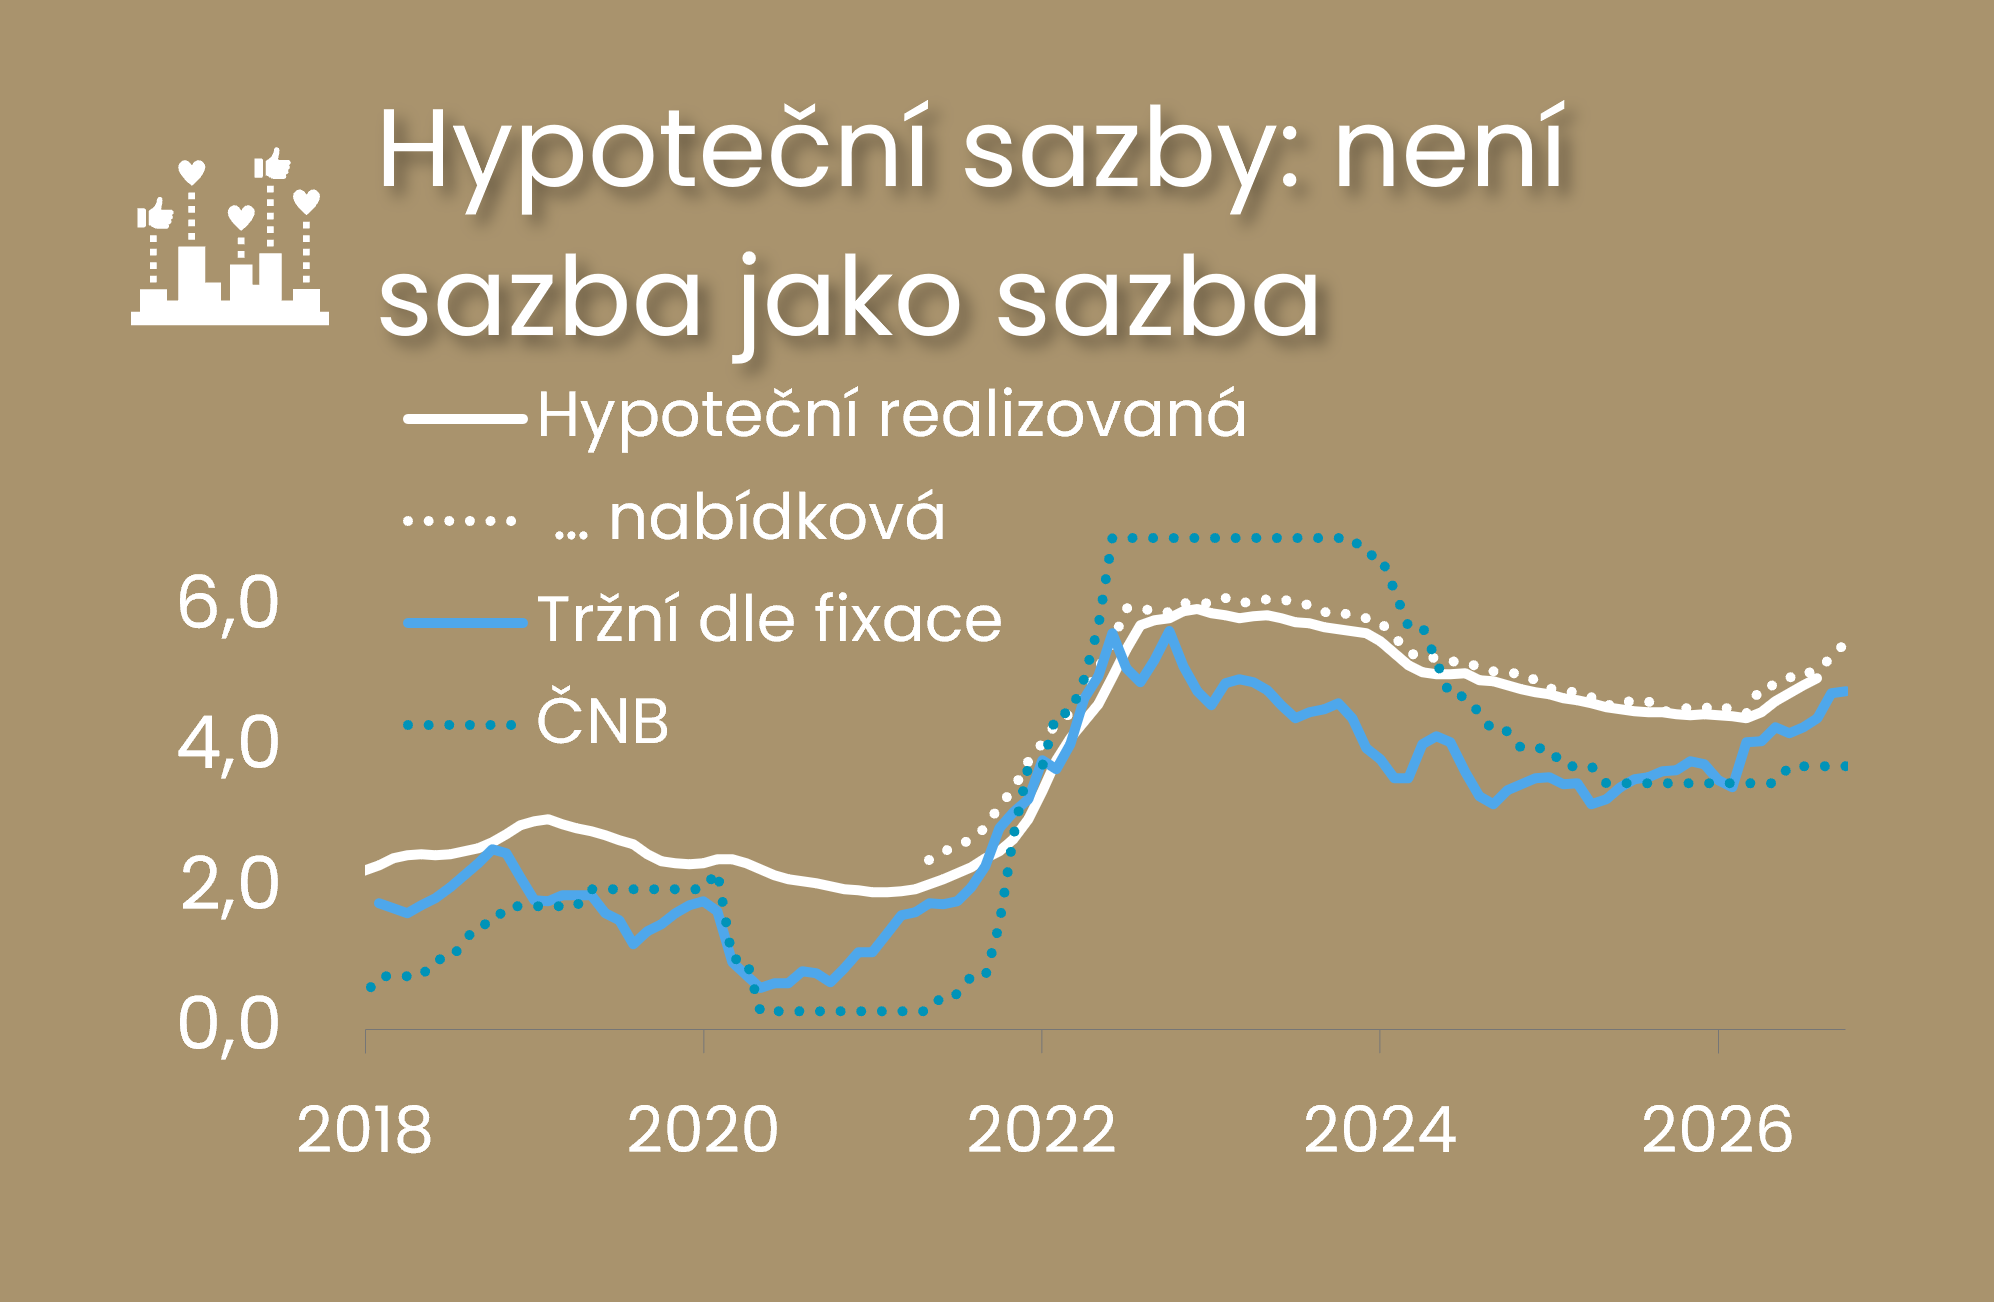
Fokus: Hypoteční sazby: není sazba, jako sazba

Cena tříletých peněz na trhu od února vzrostla přibližně o 1,4 procentního bodu, hypoteční sazby zhruba o jeden bod. Růst tržních sazeb se tak do hypotečních sazeb zatím promítl jen částečně. Je přitom důležité rozlišovat mezi souhrnnou nabídkovou sazbou, sazbou pro nejčastěji volenou fixaci a úrokem, který si klient skutečně sjedná. Rozpětí mezi hypotečními a tržními sazbami, které nelze zaměňovat za čistý zisk bank, patří v Česku dlouhodobě k nejnižším v EU a v posledních letech se pohybuje i pod svým dlouhodobým průměrem. To je v souladu také s nižší čistou úrokovou marží bank, vyjádřenou poměrem čistých úrokových výnosů k aktivům.