Úrokové výnosy v zisku bank

181,70 mld. Kč
Aktuální hodnota za 2Q 26 - 3Q 25
174,20 mld. Kč
ytd_y-1

Komentář ČBA

Role čistých úrokových výnosů v zisku bank před zdaněním ve 2. čtvrtletí 2026 zůstala prakticky beze změny na 120 % .Také byla vyšší než průměrných 118 % v roce 2024.
Čisté úrokové výnosy se ve 2. čtvrtletí 2026 na provozním zisku podílely 67 %, což je méně než 68 % v předchozím čtvrtletí. Zároveň dosáhly nižšího podílu než v roce 2025, kdy čisté úrokové výnosy vytvářely 68,1 % zisku z finanční a provozní činnosti.
Poslední známe čisté úrokové výnosy se ve 2. čtvrtletí 2026 v porovnání s pětiletým předpandemickým obdobím (2015-2019) na zisku před zdaněním podílely méně (118 % vs. 132 %), ale více v případě zisku z finanční a provozní činnosti (68 % vs. 65 %).

Úrokové výnosy v zisku bank

mld. Kč a % zisku, roční úhrn

ČBA Monitor
Kliknutím na název v legendě můžete časové řady skrýt nebo zobrazit.

Zdroj primárních dat

ČNB ARAD

Kategorie

Bankovní sektor

Frekvence dat

čtvrtletní

Poznámka

Čisté úrokové výnosy a ostatní proměnné vstupují do grafu a výpočtu v roční sumě čtyř po sobě jdoucích čtvrtletích.
Údaje zahrnují i data za banky a pobočky zahraničních bank poskytující služby v ČR a data za pobočky bank působících v zahraničí.
Ke stažení:

Komentáře

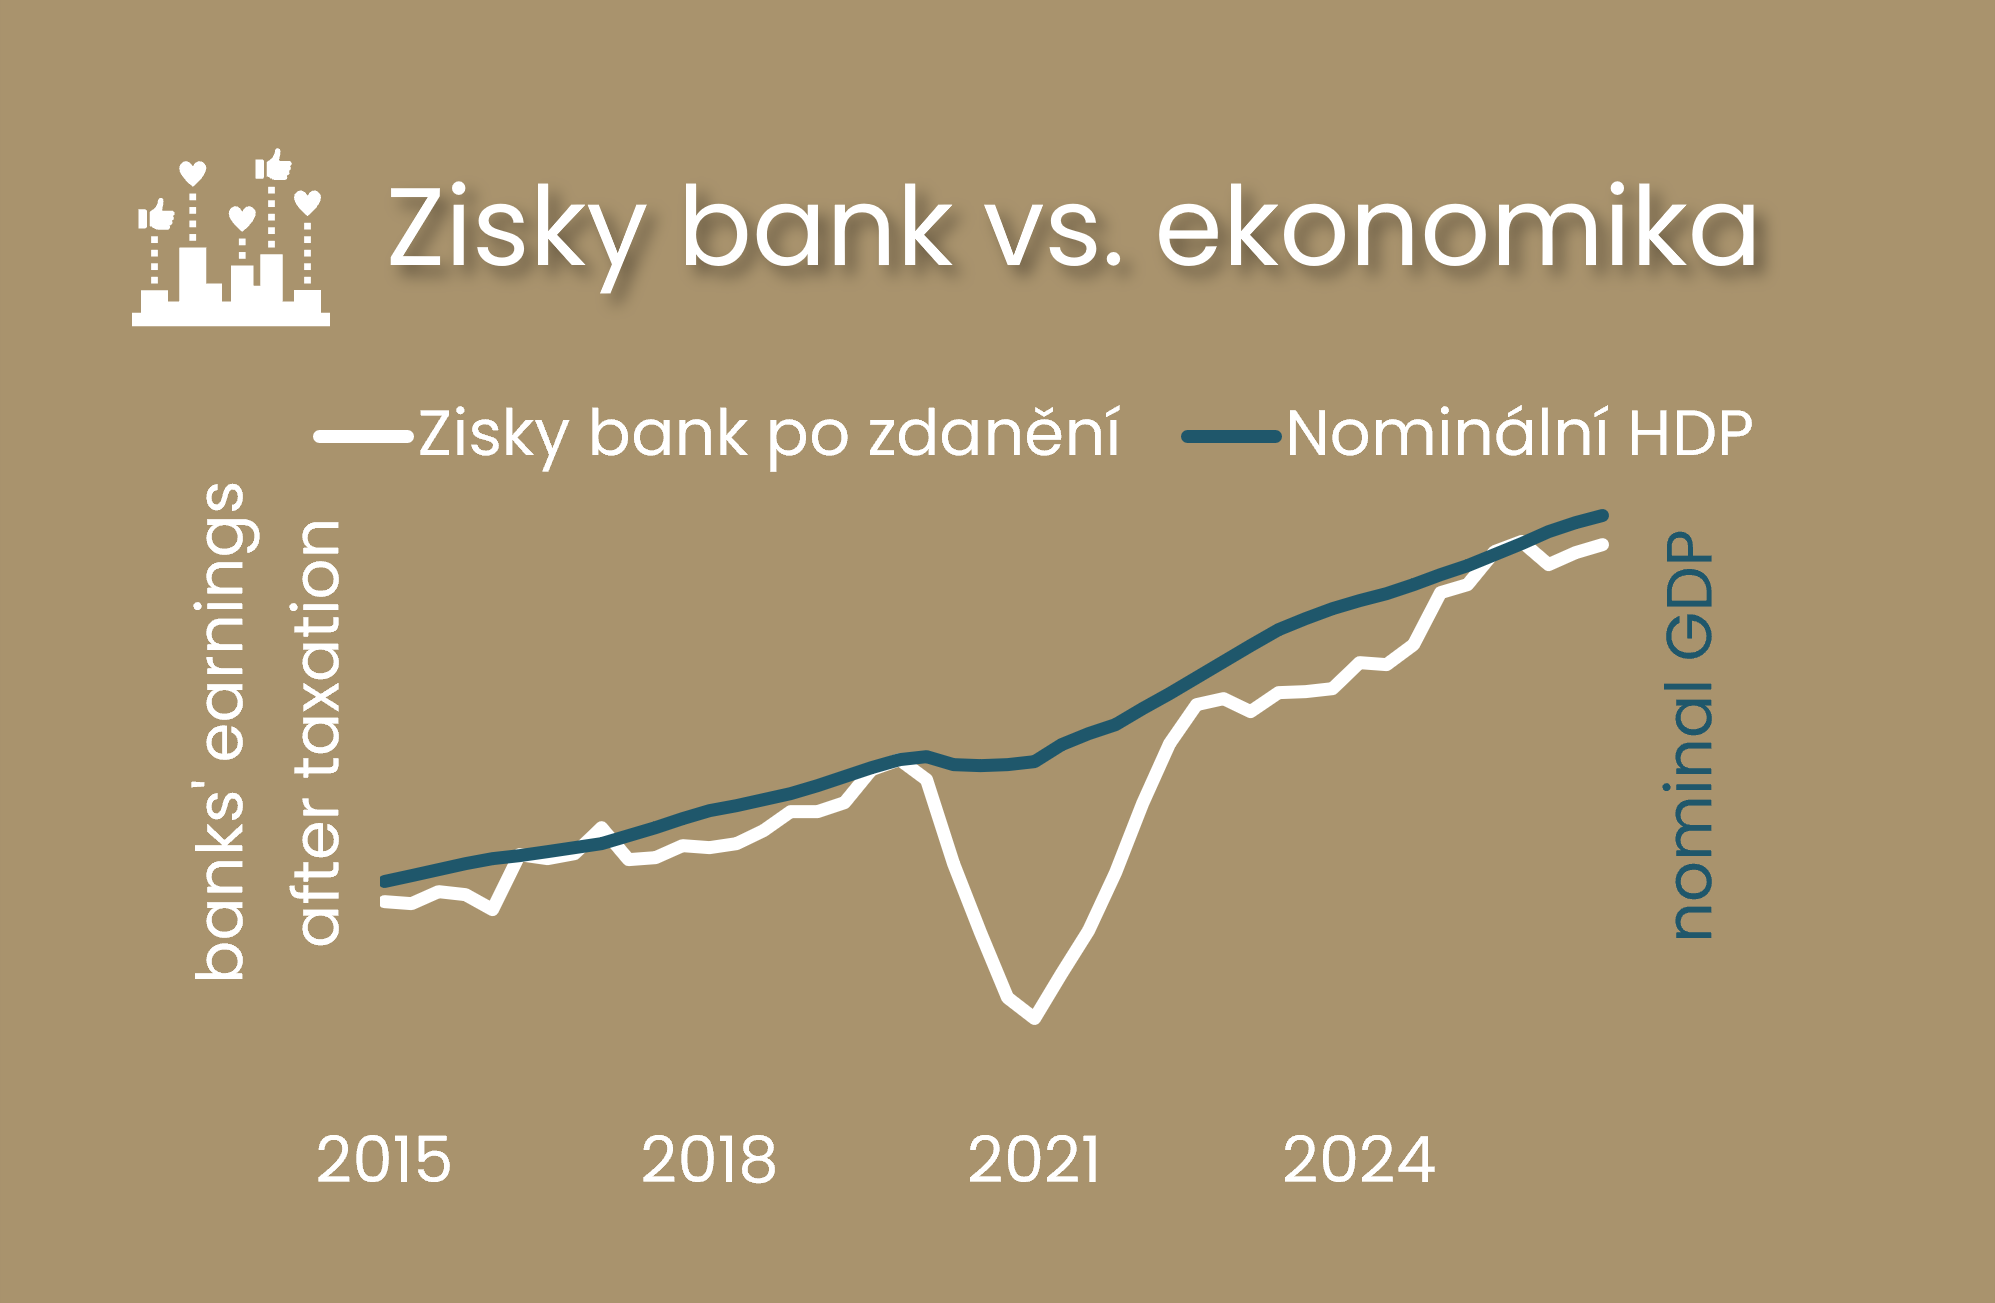
Fokus: Zisky bank: velké číslo si zaslouží širší kontext

Rostoucí nominální zisk bank je potřeba zasadit do vývoje celé ekonomiky. Ve srovnání s předpandemickým rokem 2019 rostly v předešlých letech bankovní zisky pomaleji než nominální HDP, sledované mzdové příjmy domácností i daňové příjmy vládních rozpočtů. Záleží přitom nejen na výchozím roce, ale také na tom, zda porovnáváme současnou úroveň, nebo průměrnou roční výši bankovních zisků za celé období, kde je mezera vůči zbytku ekonomiky výraznější. Nicméně platí, že rostoucí zisky bankovního sektoru netáhnou čisté úrokové výnosy, ale efektivita na straně nákladů, také díky solidnímu výkonu české ekonomiky.

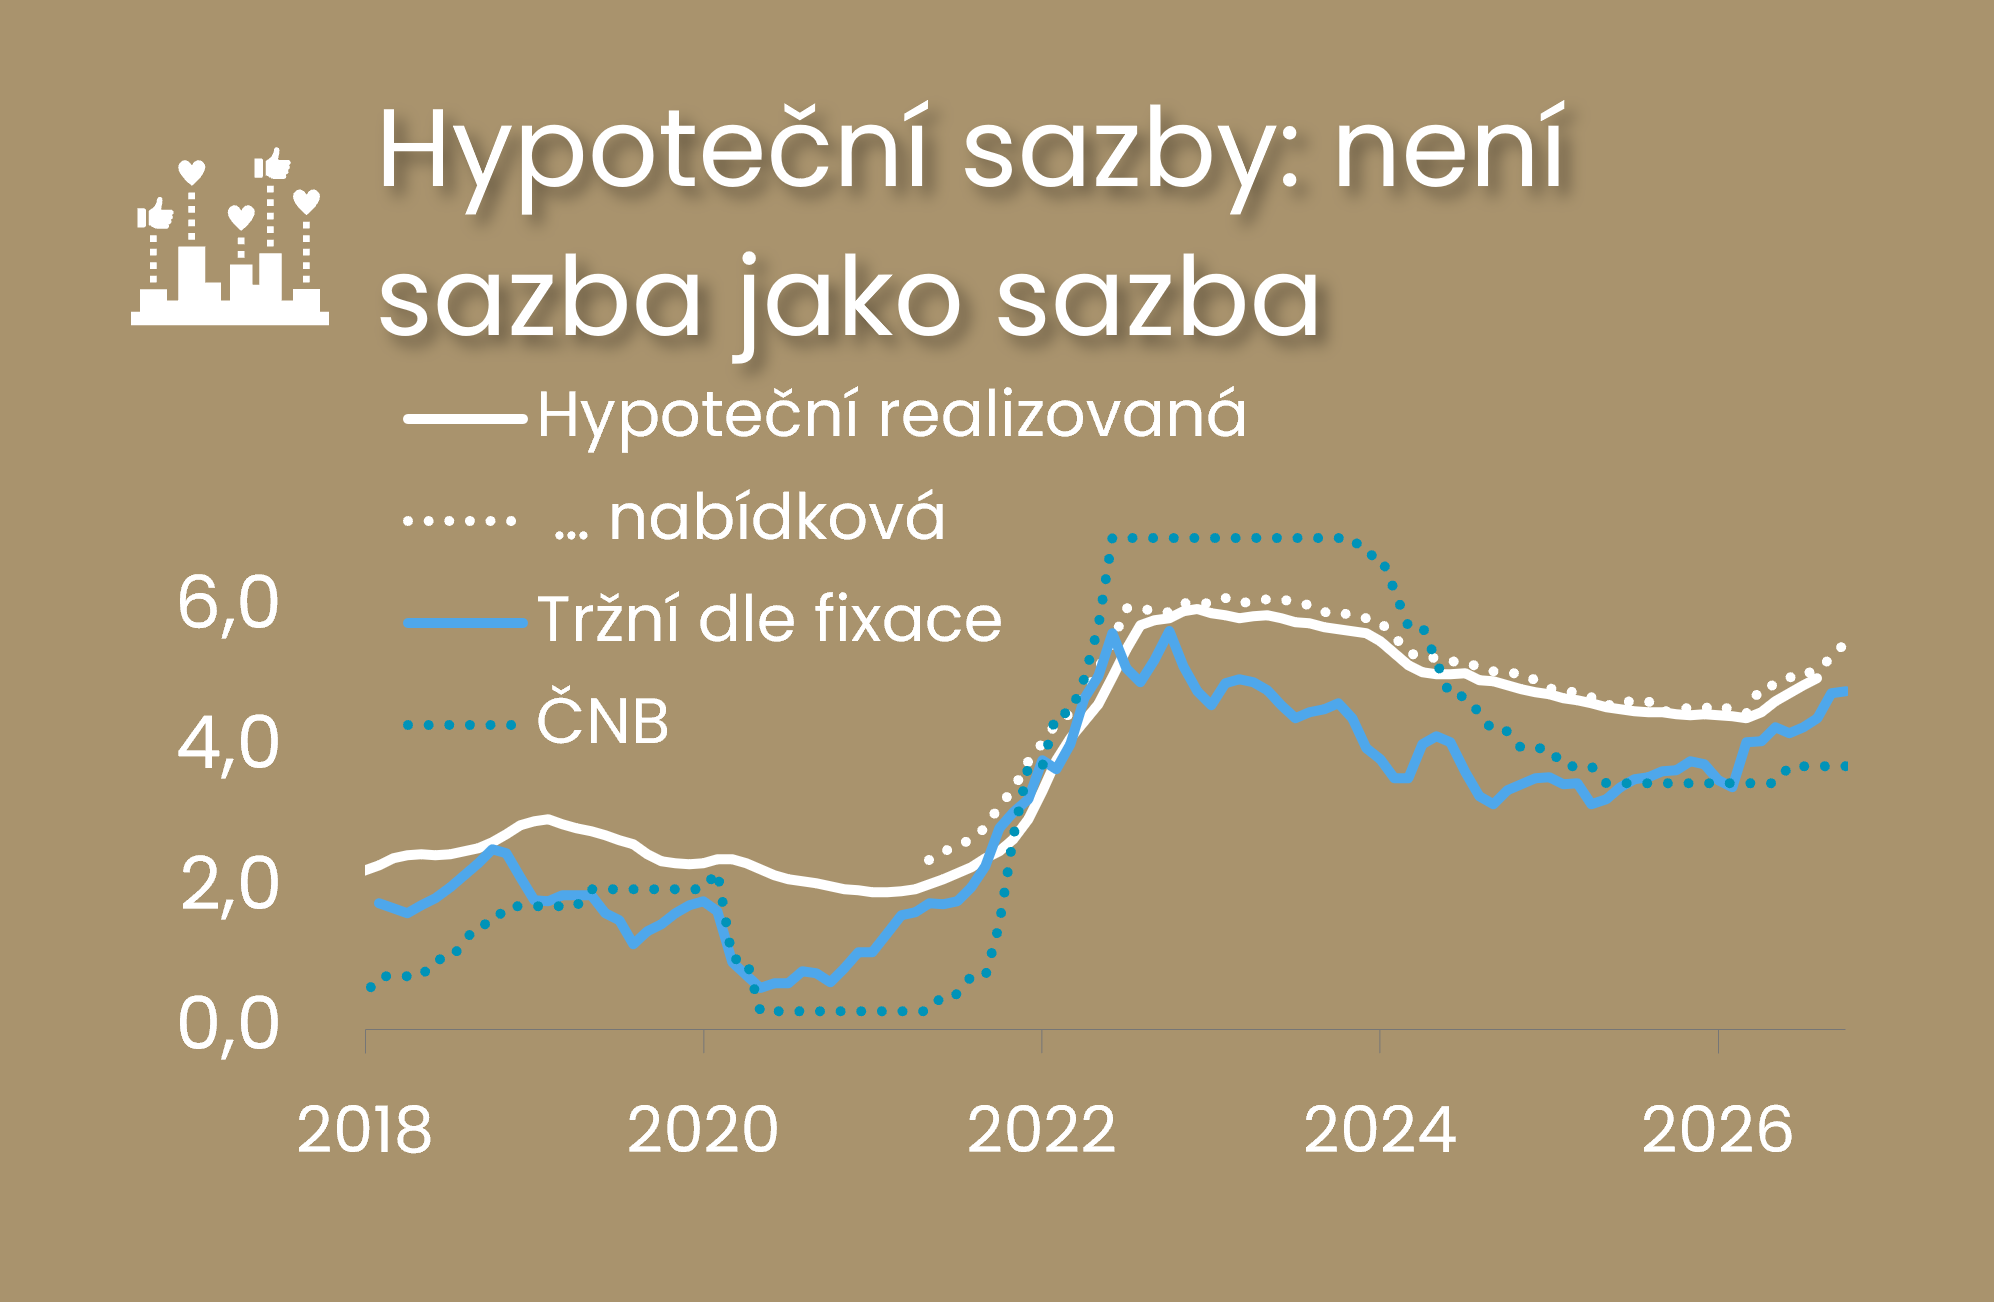
Fokus: Hypoteční sazby: není sazba, jako sazba

Cena tříletých peněz na trhu od února vzrostla přibližně o 1,4 procentního bodu, hypoteční sazby zhruba o jeden bod. Růst tržních sazeb se tak do hypotečních sazeb zatím promítl jen částečně. Je přitom důležité rozlišovat mezi souhrnnou nabídkovou sazbou, sazbou pro nejčastěji volenou fixaci a úrokem, který si klient skutečně sjedná. Rozpětí mezi hypotečními a tržními sazbami, které nelze zaměňovat za čistý zisk bank, patří v Česku dlouhodobě k nejnižším v EU a v posledních letech se pohybuje i pod svým dlouhodobým průměrem. To je v souladu také s nižší čistou úrokovou marží bank, vyjádřenou poměrem čistých úrokových výnosů k aktivům.