Nezaměstnanost

5,10 % (10-2026)
Podíl nezaměstnaných osob (registrace, sa)
3,11 % (09-2026)
Obecná míra nezaměstnanosti (trendcycklus)

Komentář ČBA

Odhadujeme, že v říjnu 2026 podíl registrované nezaměstnanosti po sezónním očištění stoupl na 5,1 % z 5,02 % před měsícem. Podle dat z Úřadu práce podíl sezónně neočištěné nezaměstnanosti dosáhl v říjnu 5 %, tedy o 0% bodu více než předchozí měsíc. Meziměsíční vývoj sezónně neočištěné nezaměstnanosti tak v říjnu odráží především cyklický nárůst nezaměstnanosti, který byl částečně kompenzován jejím sezónním zlepšením.
V meziročním srovnání se říjnový podíl nezaměstnanosti nachází 0,4% bodu nad její úrovní 4,6 % z října 2025.
V roce 2025 dosáhl tento podíl nezaměstnaných 4,4 % a jeho letošní průměr se prozatím nachází na 5 %. V porovnání s počátkem ruské invaze na Ukrajinu se tak podíl nezaměstnaných nachází 1,8% bodu nad 3,3% úrovní z prvního čtvrtletí 2022 a je o 2,3% bodu vyšší, než byl předcovidový průměr 2,8 % v roce 2019. Od roku 2005 dosáhl podíl registrovaných nezaměstnaných dle našeho sezónního odhadu nejnižší úrovně 2,7 % v lednu 2020, zatímco jeho nejvyšší úroveň ve výši 8 % pochází z ledna 2014.
Odlišný koncept výběrové míry nezaměstnanosti dle šetření ČSÚ dosáhl září 2026 3,1 % v podobě trendcyklus (výraznější očištění o sezónní složku) ve srovnání s 3,2 % v předchozím měsíci či 3,2 % před rokem. V roce 2025 činila tato průměrná obecná míra nezaměstnanosti dle šetření ČSÚ 3 % a v letošním roce prozatím dosáhla její průměrná úroveň 3,2 %. Tato výběrová míra nezaměstnanosti dosáhla od roku 1993 nejnižší hodnoty 2 % v únoru 2019 a nejvyšší hodnoty 9,3 % v lednu 2000.

Nezaměstnanost
(%)

ČBA Monitor
Kliknutím na název v legendě můžete časové řady skrýt nebo zobrazit.

Zdroj primárních dat

ČSÚ (výběr). Úřad práce (registrace)

Kategorie

Ekonomika

Frekvence dat

měsíční

Poznámka

Obecná míra nezaměstnanosti z dílny ČSÚ se provádí výběrovým šetřením vůči vzorku domácností v bytech a poměřuje se vůči pracovní síle (součtu zaměstnanců a nezaměstnaných). ČSÚ publikuje měsíční časovou řadu pro segment 15-64 letých a - s ohledem na rozsah šetření - robustnější čtvrletní časovou řadu jak pro věkovou skupinu 15-64 let, tak pro starších 15 let, která je brána jako hlavní ukazatel výběrové míry nezaměstnanosti.
Naopak podíl nezaměstnaných z dílny Úřadu práce poměřuje počet registrovaných dosažitelných uchazečů o zaměstnání ve věku 15–64 let vůči všem obyvatelům v tomto věku.
ČSÚ od května 2025 publikuje měsíční míru nezaměstnanosti ve formátu "trendcyklus" namísto dříve publikované sezónně očištěné řady, kterou poskytuje pro čtvrtletní šetření. ČSÚ změnil výpočet časové řady v datech od roku 2018, kdy zohlednil demografické váhy šetření, jelikož šetří pouze v soukromých domácnostech. Úřad práce publikuje sezónně neočištěná data a jejich sezónní očištění je odhadem ČBA.

Ke stažení:

Komentáře

Říjnová inflace nenabourává nekonvenční komunikační strategii ČNB

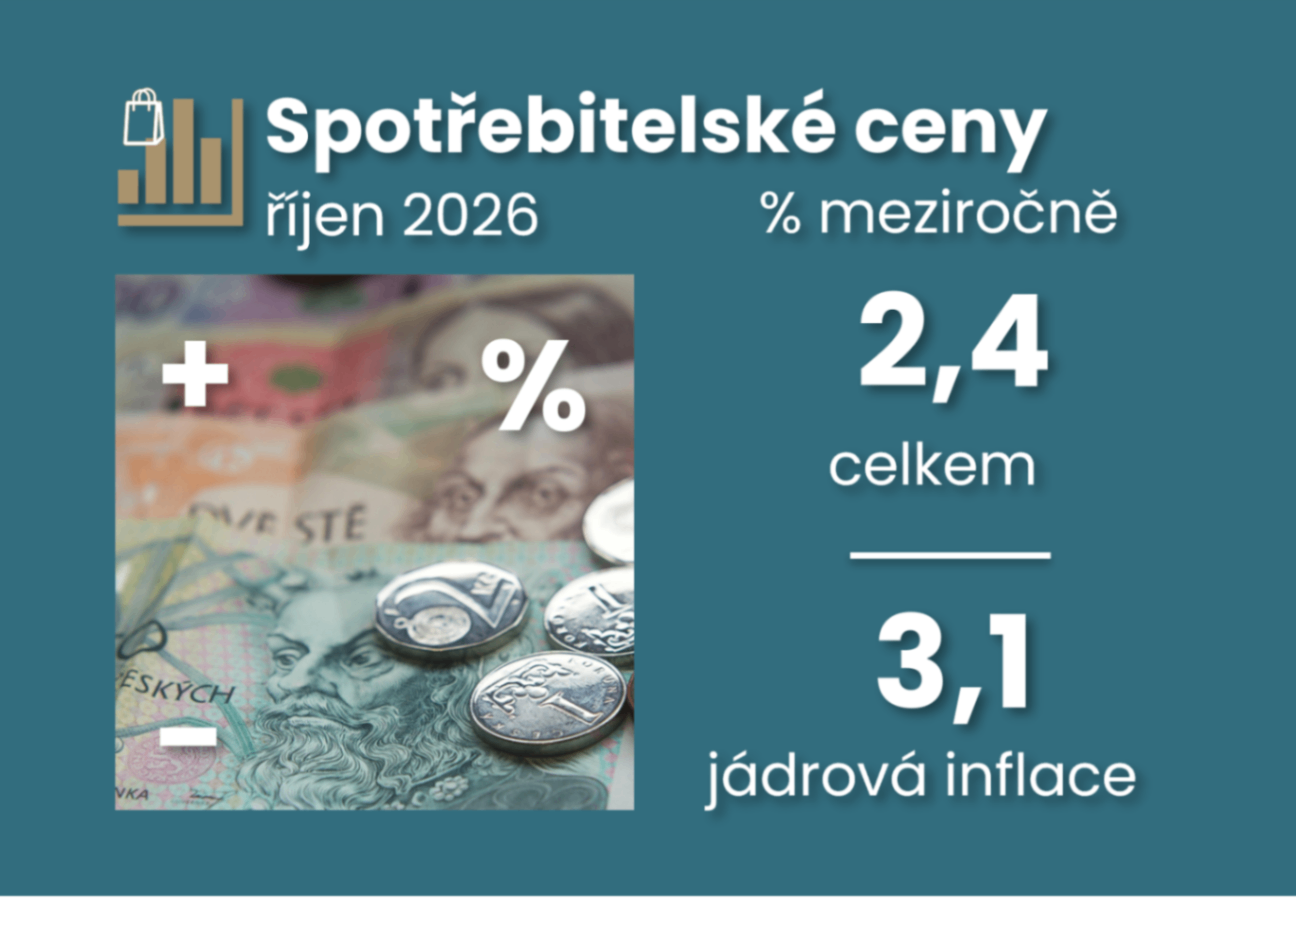
Detailní čísla říjnové inflace nenutí ČNB měnit její aktivní komunikaci založenou na těsném listopadovém hlasování (4 : 3) ve prospěch zvýšení úrokové sazby na 4 %. Podle mě se ČNB touto komunikací snaží korigovat předchozí výraznější zacenění finančního trhu budoucího zvýšení její úrokové sazby. Tržní očekávání jsou patrně z pohledu ČNB více pod vlivem tzv. bety, tedy globálních faktorů (zahraničních sazeb a cen ropy a plynu), než pod vlivem alfy, tedy domácích faktorů (jádrové inflace, trhu práce, fiskální politiky). A jelikož si jádrová inflace udržela meziroční tempo 3,1 % (v rozporu s mým prvotním odhadem), nadále umožňuje ČNB komunikovat spíše omezenější nárůst úrokových sazeb. Detaily jádrové inflace poukazují na zajímavou změnu její struktury. Tyto změny mohou komunikační strategii ČNB zhatit, i když jsou patrné i podpůrné faktory. Pro výhled jádrové inflace je důležitý také pokračující solidní růst HDP bez výraznějšího oživení produktivity, stejně tak solidní růst mezd v průmyslu a tržeb jádrového maloobchodu.

Tři procentní růst jádrové inflace nepolevuje jestřábí tlak na ČNB

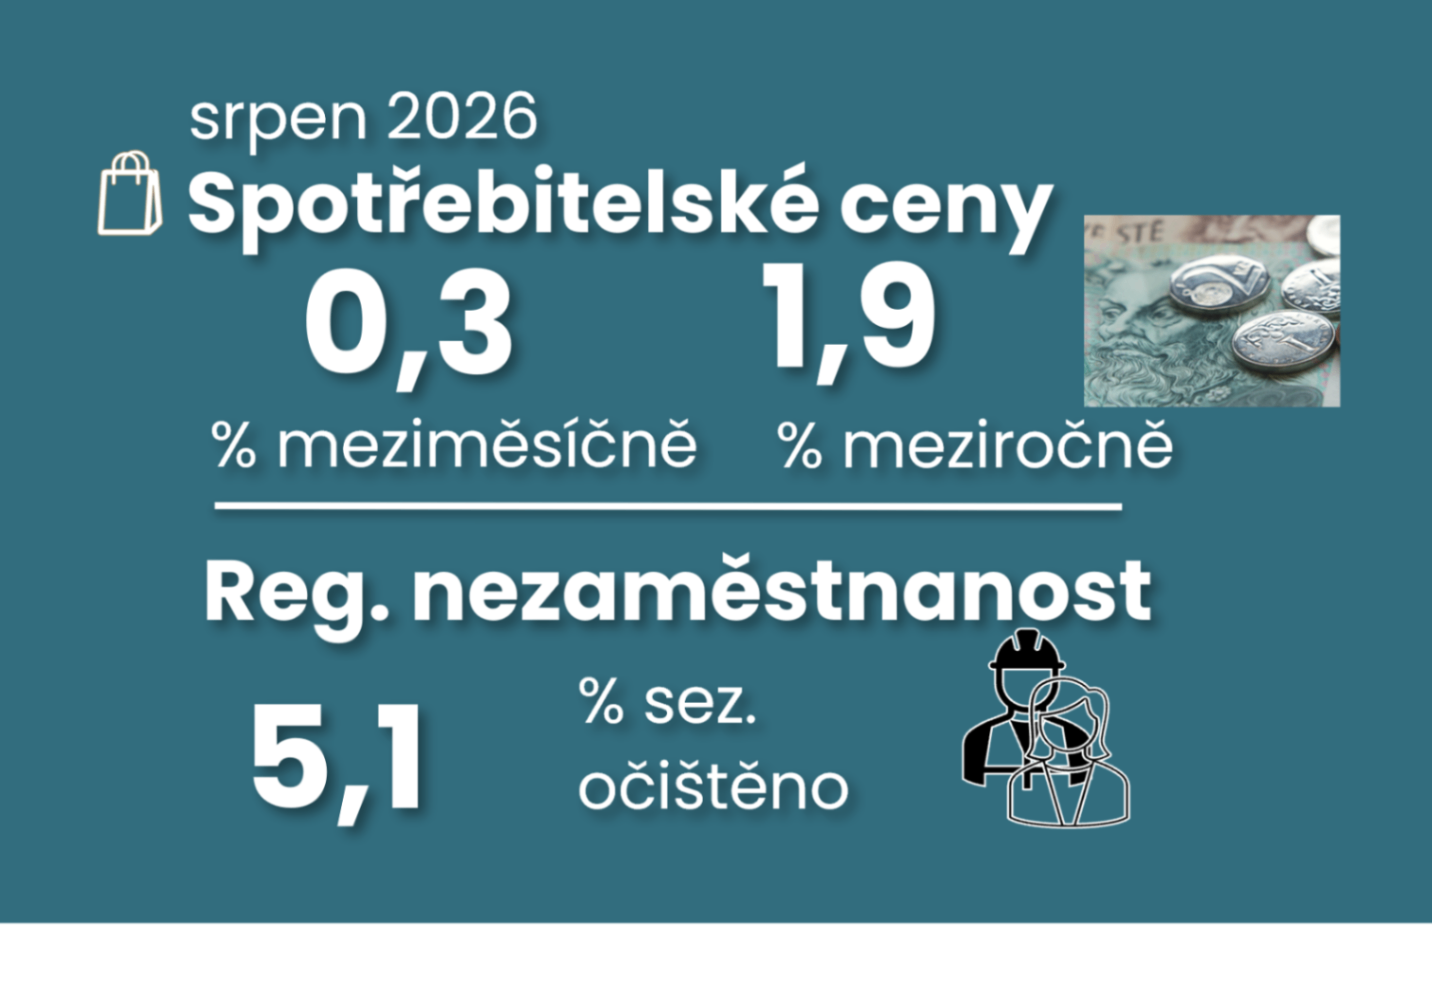
Srpnová inflace mírně zrychlila na 1,9 % meziročně, pod povrchem však zůstává výraznější problém: jádrová inflace se drží na 3 % a ceny služeb znovu meziměsíčně zrychlily. Data z trhu práce představuje spíše mírnější proinflační riziko než dezinflační riziko. ČNB možná ponechá úrokové sazby v září beze změny na 3,75 % a bude netrpělivě vyčkávat na listopadovou prognózu.

Česká ekonomika mírně zrychlila, růst však zůstal pod výhledem ČNB

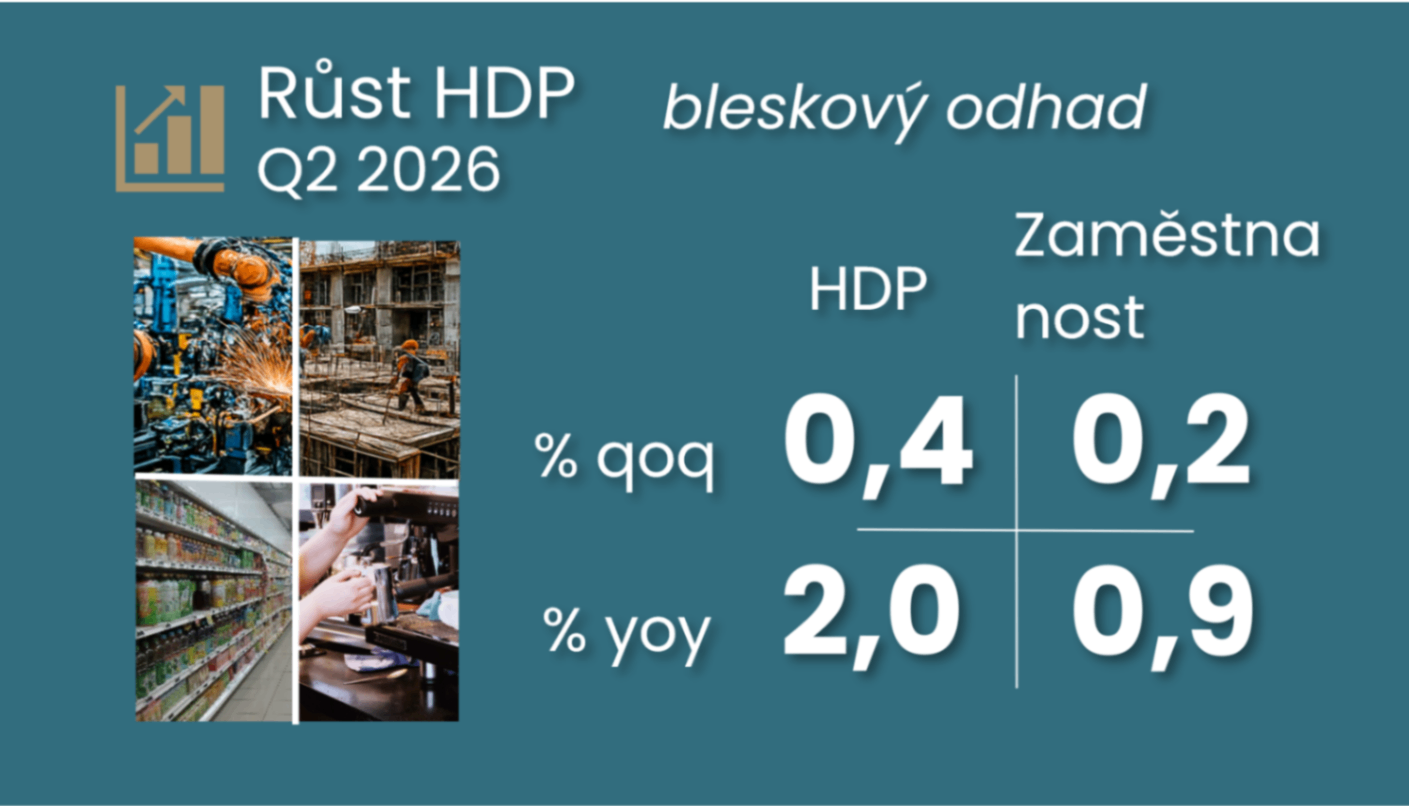
Česká ekonomika ve druhém čtvrtletí zrychlila mezičtvrtletní růst na 0,4 % z předchozích 0,2 %. Výsledek odpovídal tempu celé eurozóny, ale opět zaostal za prognózou ČNB, což může ubrat z jejího jestřábího nastavení. Růst HDP v druhém čtvrtletí podpořily spotřeba domácností a zahraniční obchod, zatímco investiční aktivita ekonomiku brzdila. Prognóza ČBA pro druhé pololetí očekává jen mírné další zrychlení.

Mírné zpomalení ekonomiky v závěru 2025 a letošní rok má našlápnuto zopakovat 2,5% loňský růst

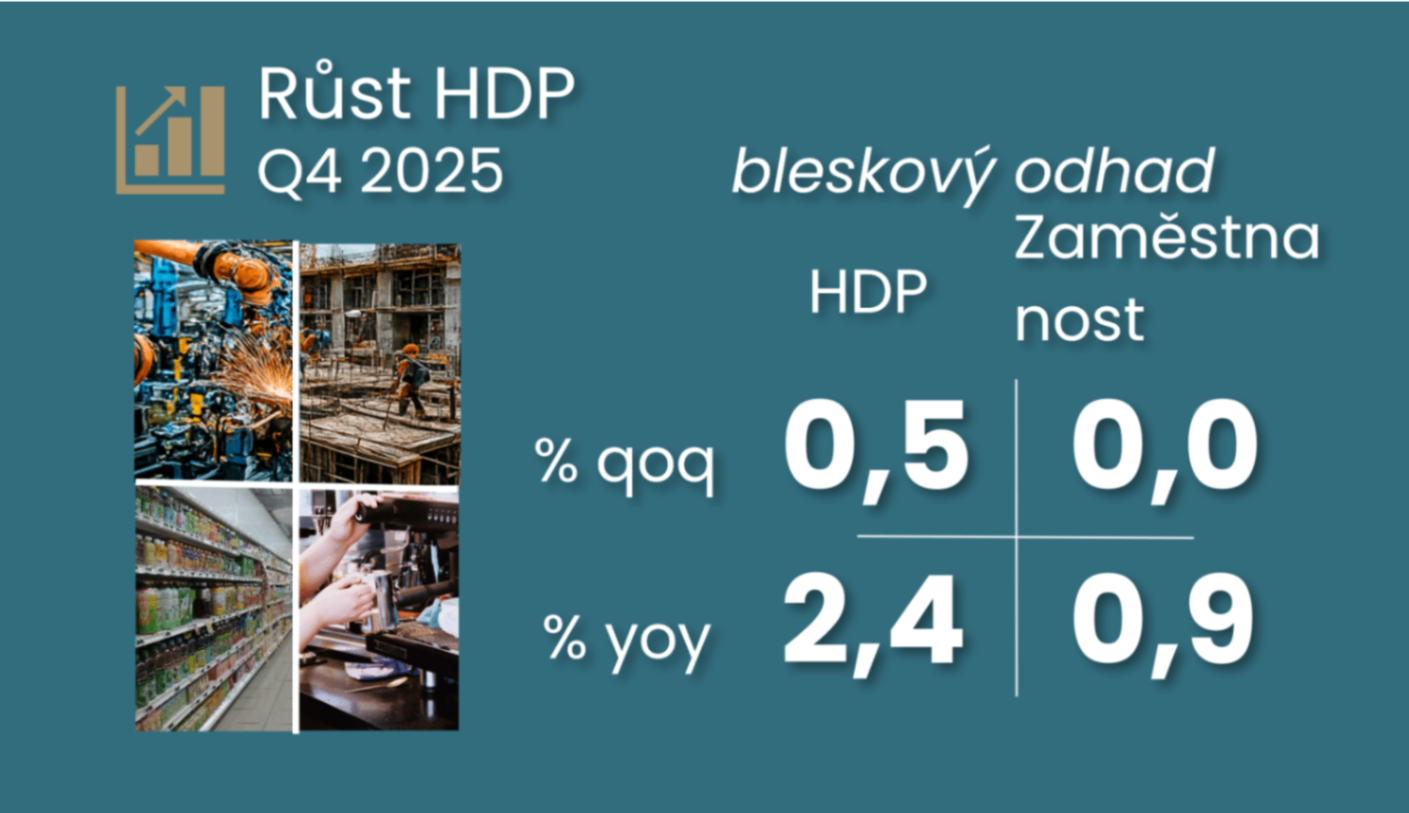
Komentář Jaromíra Šindela, hlavního ekonoma ČBA: Růst ekonomiky v závěru loňského roku zpomalil, ovšem stále dosáhl solidního půlprocentního mezikvartálního růstu HDP. Struktura růstu se výrazně nemění – dominantní je spotřeba, což pravděpodobně neplatí o investicích. To je v souladu s posledními daty o sentimentu. Pozitivnějším náznakem je zlepšující se produktivita. Vyhlídka na letošní rok je zopakování loňského 2,5% růstu, a to díky lepšímu výhledu reálného mzdového růstu a změně ve fiskální politice. Naopak slabší zahraniční poptávka, i s ohledem na sentiment v průmyslu, bude asi překážkou silnějšímu růstu ekonomiky.

Zmírnění listopadové spotřebitelské inflace na 2,1 % není pouze o potravinách

Komentář Jaromíra Šindela, hlavního ekonoma ČBA: Listopadový růst spotřebitelských cen nezpomalil na 2,1 % meziročně pouze díky volatilním, v listopadu nižším, cenám potravin. Přispělo k tomu také zpomalení jádrové inflace na 2,6 % díky nižším cenám dovolených, oblečení, zařízení domácností, ale i nižší ceny ve zdravotnictví a energie. To a listopadové přiblížení se cenové dynamice inflačního cíle, jak v případě celkové, tak i jádrové inflace, zmírňuje jestřábí tlaky na centrální banku. Ovšem pokračující svižná dynamika v cenách nájemného a stravovacích a dalších služeb nedovolí centrální bance přemýšlet o poklesu úrokové sazby.

Říjnová spotřebitelská inflace na 2,5 % a pokračující růst nezaměstnanosti udrží ČNB v napětí

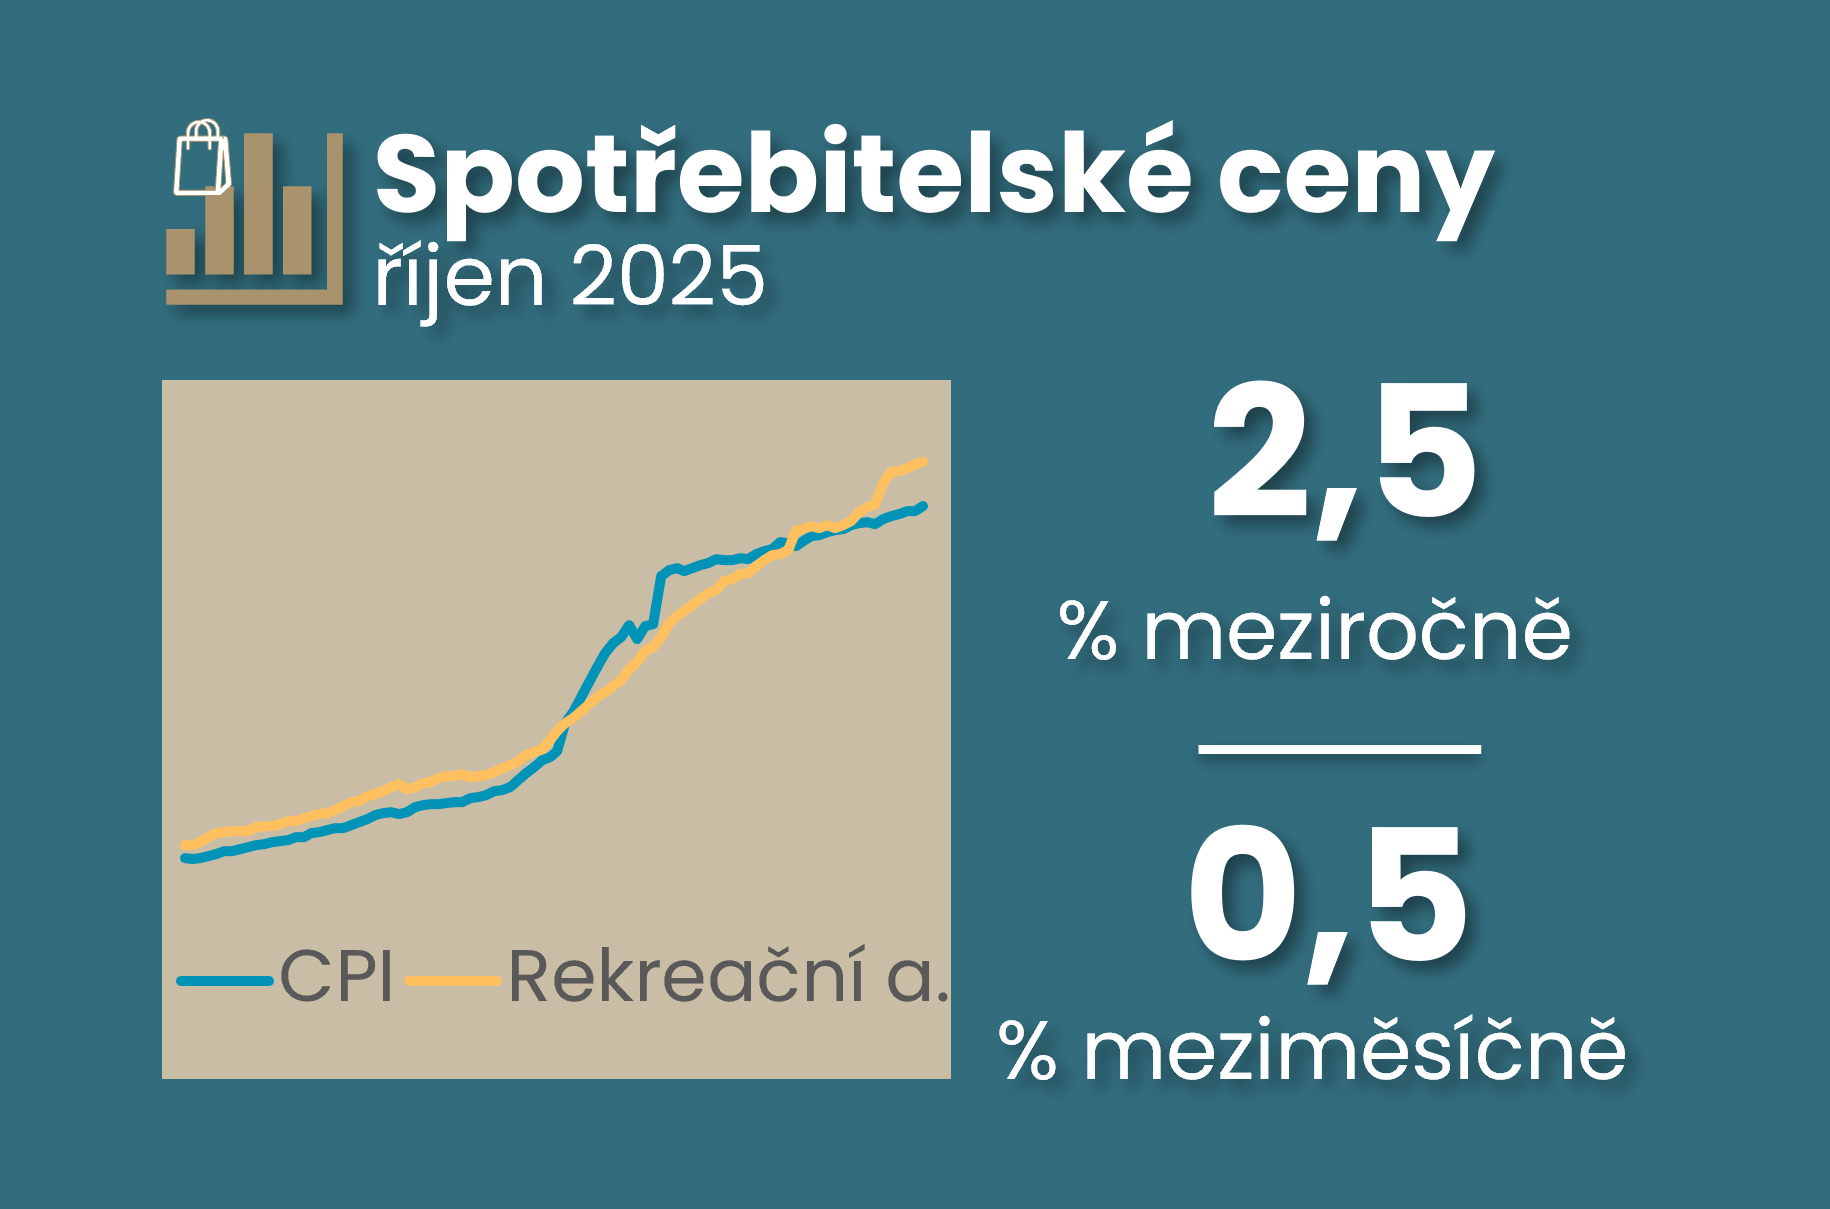
Komentář Jaromíra Šindela, hlavního ekonoma ČBA: Říjnová spotřebitelská inflace potvrdila nejen výraznější šok z vyšších cen potravin, ale ukázala i vyšší ceny dopravních služeb a ceny dopravních prostředků v rámci jádrové inflace. V delším pohledu stojí za zmínku, že ceny imputovaného nájemného již dohnaly předchozí inflační šok, a totéž již pár měsíců platí pro ceny rekreací. Údaje o vyšší říjnové inflaci a nezaměstnanosti tak centrální bance ani trhu nepomůžou vyřešit její dilema příštího pohybu úrokové sazby.