Čisté úrokové výnosy

1,55 % aktiv
Aktuální hodnota
2,07 % HDP
Aktuální hodnota

Komentář ČBA

Čistá úroková výnosnost aktiv bankovního sektoru v roce 2025 dosáhla 1,57 %, což představuje nižší úrokovou výnosnost než v roce předcházejícím (1,62 %). V posledním dostupném 2. čtvrtletí 2026 dosáhla anualizovaná year-to-date výnosnost 1,55 % a nacházela se tak pod 1,95% dlouhodobým průměrem od roku 2008 a pod průměrnou 1,75% úrokovou výnosností z předcovidové pětiletky v letech 2015-2019.
Čisté úrokové výnosy bankovního sektoru se v poměru vůči českému nominálnímu HDP v roce 2025 snížily na 2,06 % HDP ze 2,1 % zaznamenaných v roce předcházejícím. V posledním dostupném 2. čtvrtletí dosáhl poměr bankovních čistých úrokových výnosů 2,07 % HDP a nacházel se tak pod 2,4% dlouhodobým průměrem od roku 2008 a pod průměrným 2,3% poměrem čistých úrokových výnosů vůči HDP v předcovidové pětiletce.

Čisté úrokové výnosy

(%)

ČBA Monitor
Kliknutím na název v legendě můžete časové řady skrýt nebo zobrazit.

Zdroj primárních dat

ČNB ARAD

Kategorie

Bankovní sektor

Frekvence dat

čtvrtletní

Poznámka

Čisté úrokové výnosy v % HDP jsou čtvrtletní hodnoty poměřené vůči sezónně očištěnému čtvrtletnímu nominálnímu HDP.
Údaje zahrnují i data za banky a pobočky zahraničních bank poskytující služby v ČR a data za pobočky bank působících v zahraničí.
Ke stažení:

Komentáře

Fokus: Zisky bank: velké číslo si zaslouží širší kontext

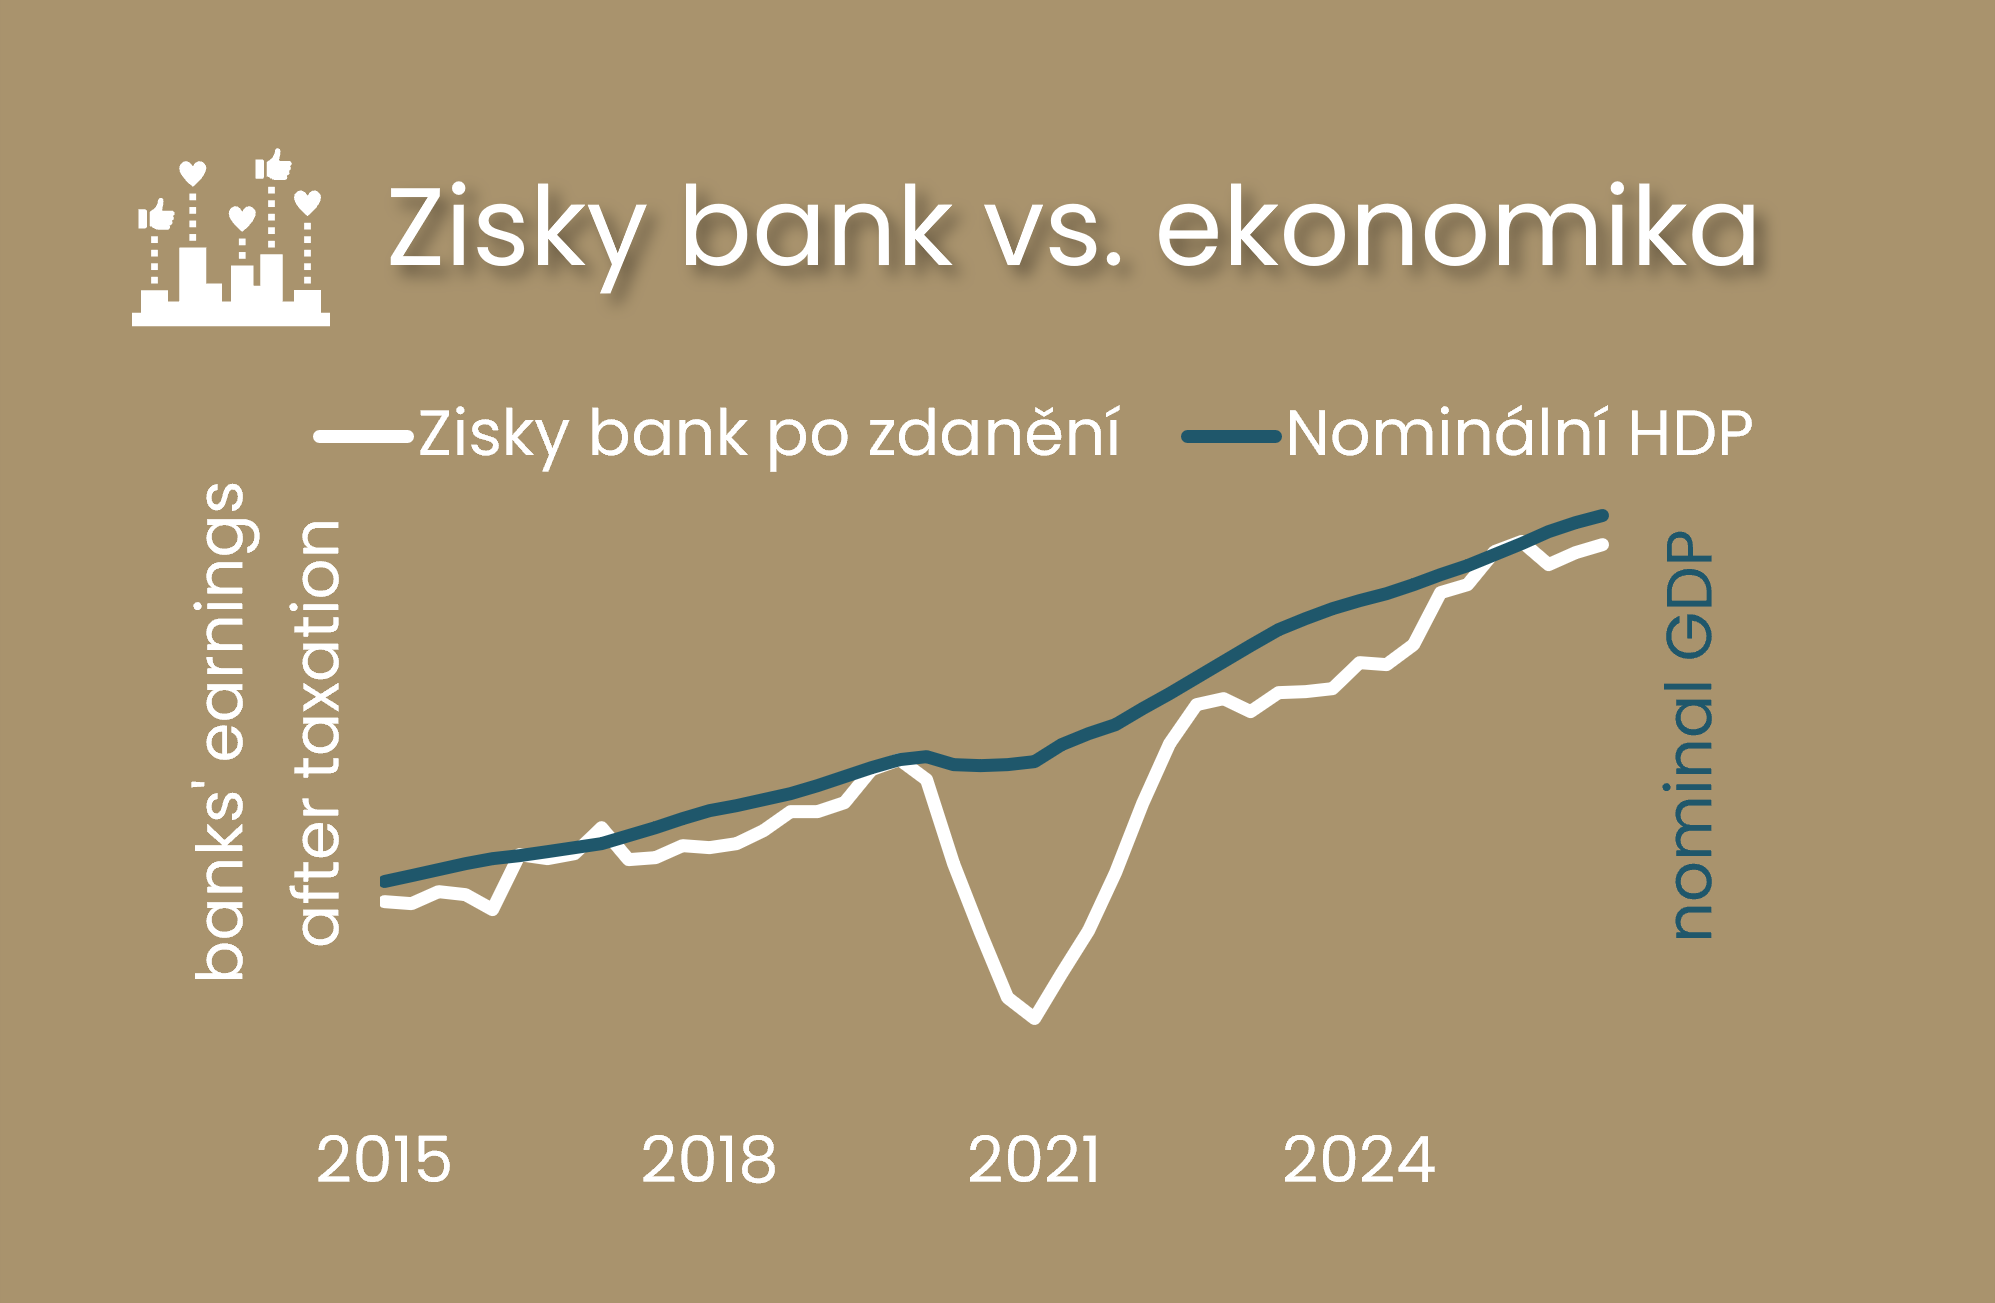
Rostoucí nominální zisk bank je potřeba zasadit do vývoje celé ekonomiky. Ve srovnání s předpandemickým rokem 2019 rostly v předešlých letech bankovní zisky pomaleji než nominální HDP, sledované mzdové příjmy domácností i daňové příjmy vládních rozpočtů. Záleží přitom nejen na výchozím roce, ale také na tom, zda porovnáváme současnou úroveň, nebo průměrnou roční výši bankovních zisků za celé období, kde je mezera vůči zbytku ekonomiky výraznější. Nicméně platí, že rostoucí zisky bankovního sektoru netáhnou čisté úrokové výnosy, ale efektivita na straně nákladů, také díky solidnímu výkonu české ekonomiky.

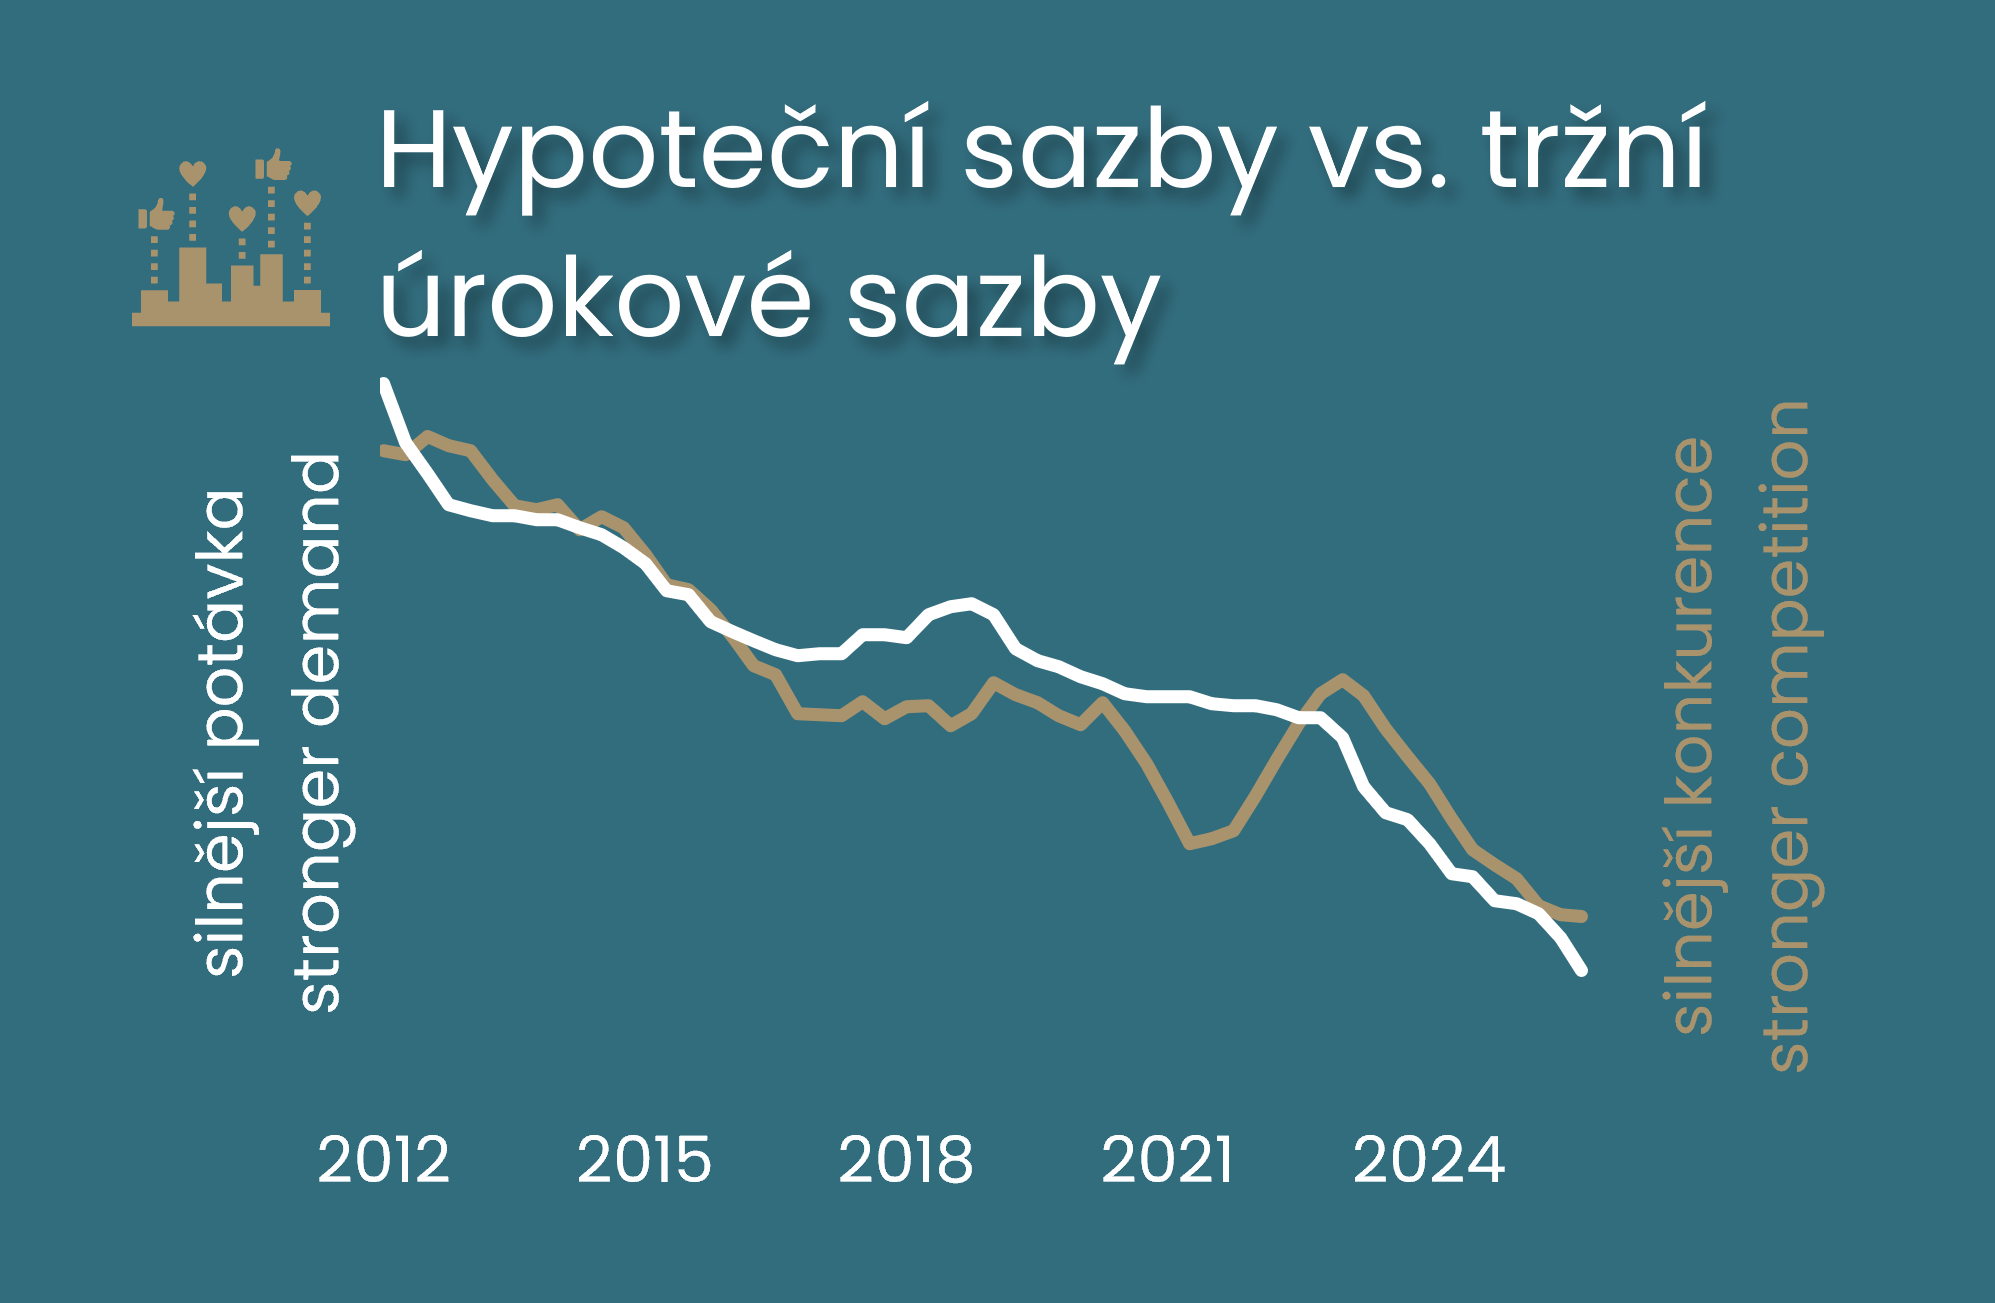
Tržní síly v hypotečních sazbách: Růst tržních úroků se do hypoték promítl jen částečně. Pomáhá silná konkurence na trhu.

Komentář Jaromíra Šindela, hlavního ekonoma ČBA: Hypoteční sazby významně určuje pohyb tržních úroků. Nicméně důležité jsou i strukturální faktory na bankovním trhu. Šetření ČNB o úvěrových podmínkách v naší analýze pomáhá vysvětlit, jaké faktory ovlivňují rozdíl mezi hypotečními a tržními úrokovými sazbami odchyluje od jeho běžné úrovně. Analýza ČBA ukazuje, že klíčovou roli hraje kombinace silnější poptávky a konkurence mezi bankami. Právě ta může vést k příznivějším sazbám pro klienty, aniž by se narušila stabilita trhu. Námi sledovaný rozdíl hypotečních sazeb od tržních úroků tedy tlumí hlavně silnější poptávka ovšem v prostředí rostoucí konkurence, což je klíčové. Svou roli hraje i ziskovost bank, která působí jako korekční mechanismus udržující konkurenční rozpětí úrokových sazeb, ale i stabilitu trhu.