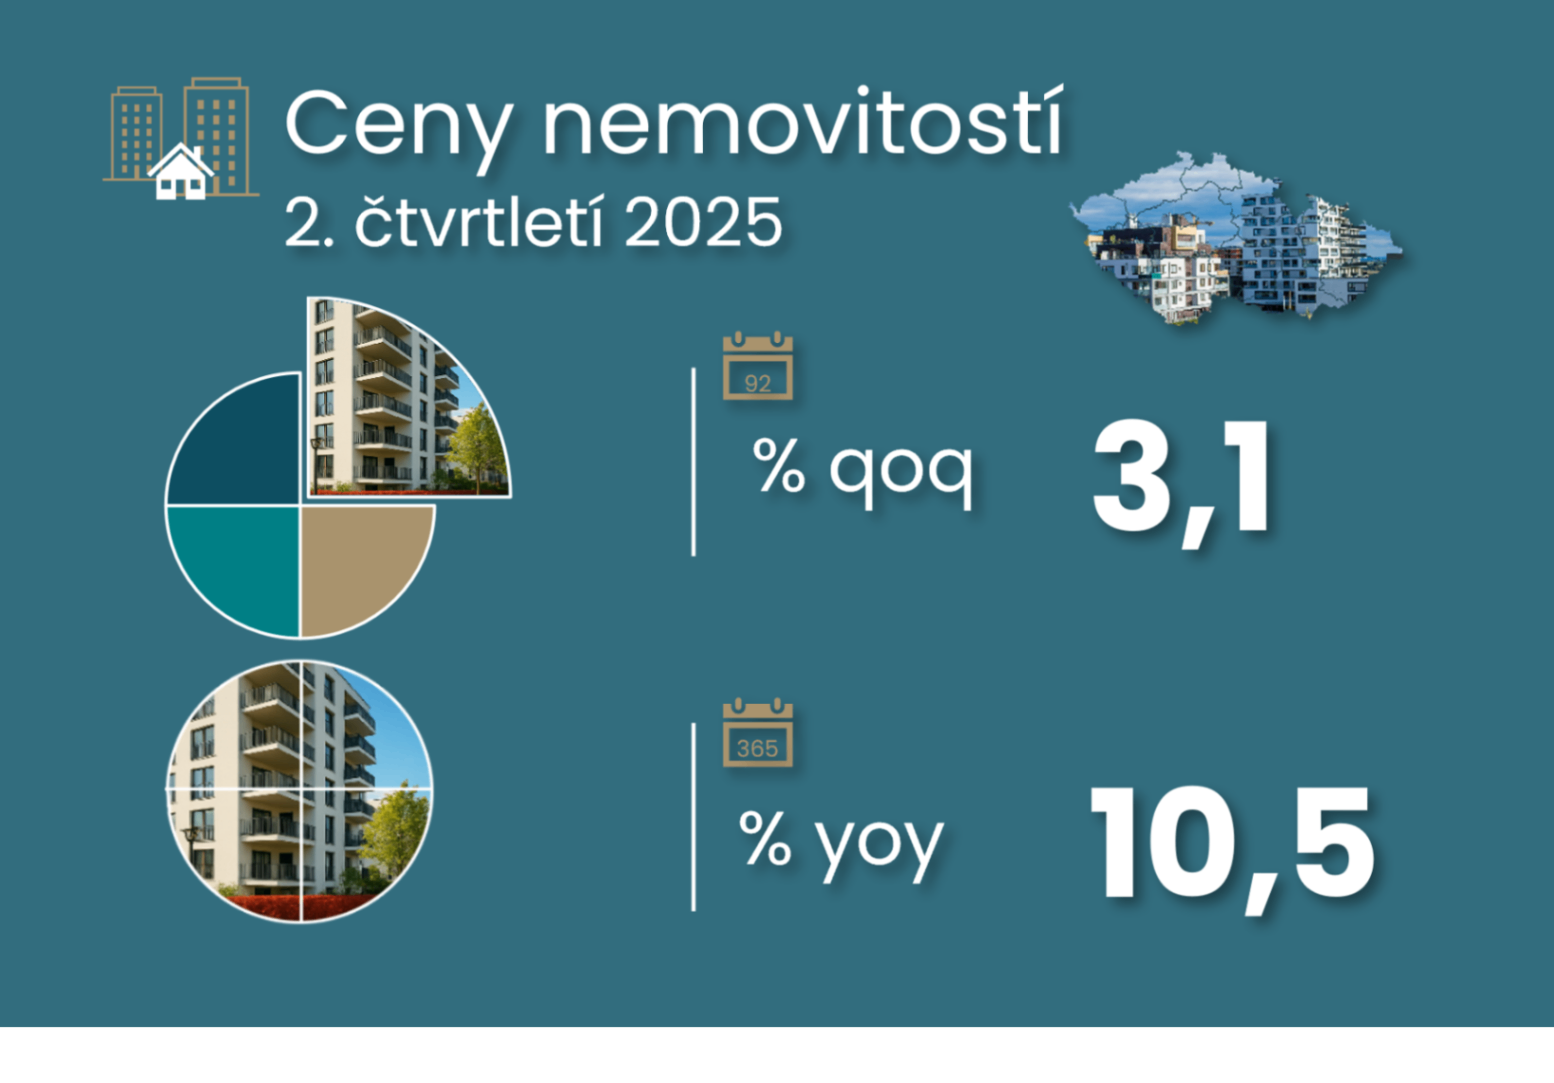
Podle dat ČSÚ stouply ve třetím čtvrtletí 2026 nabídkové ceny nových a starších bytů v ČR o 2,1 % mezičtvrtletně po 1,4% růstu v předchozím čtvrtletí.Jejich tempo tak podstřelilo průměrný čtvrtletní 2,4% růst zaznamenaný od konce roku 2019. V Praze pak tyto ceny mezikvartálně vzrostly o 1,2 % po 1,6 %; vs. dlouhodobý průměr 2%. Meziročně pak v ČR vzrostly v 3q/2026 o 8,9% a dosáhly tak 1,9násobku ve srovnání předpandemickým ve čtvrtém čtvrtletím 2019 a 3násobku v porovnání s koncem roku 2013. Tyto poměry v Praze dosáhly 1,7 a 2,9, zatímco ve zbytku republiky 2,1 a 3,1. V uplynulém roce 2025 došlo v ČR k průměrné změně nabídkových cen nových a starších bytů o 16,8 % meziročně (po 5,1 % v předchozím roce), z čehož v Praze o 15,9 % (po 5,4 %).
Vývoj nabídkových cen nemovitostí
(% yoy)
ČBA Monitor
Kliknutím na název v legendě můžete časové řady skrýt nebo zobrazit.
Zdroj primárních dat
ČSÚ
Kategorie
Ceny nemovitostí
Frekvence dat
čtvrtletní
Poznámka
Průměrné nabídkové ceny za nové a rekonstruované byty, staré byty.
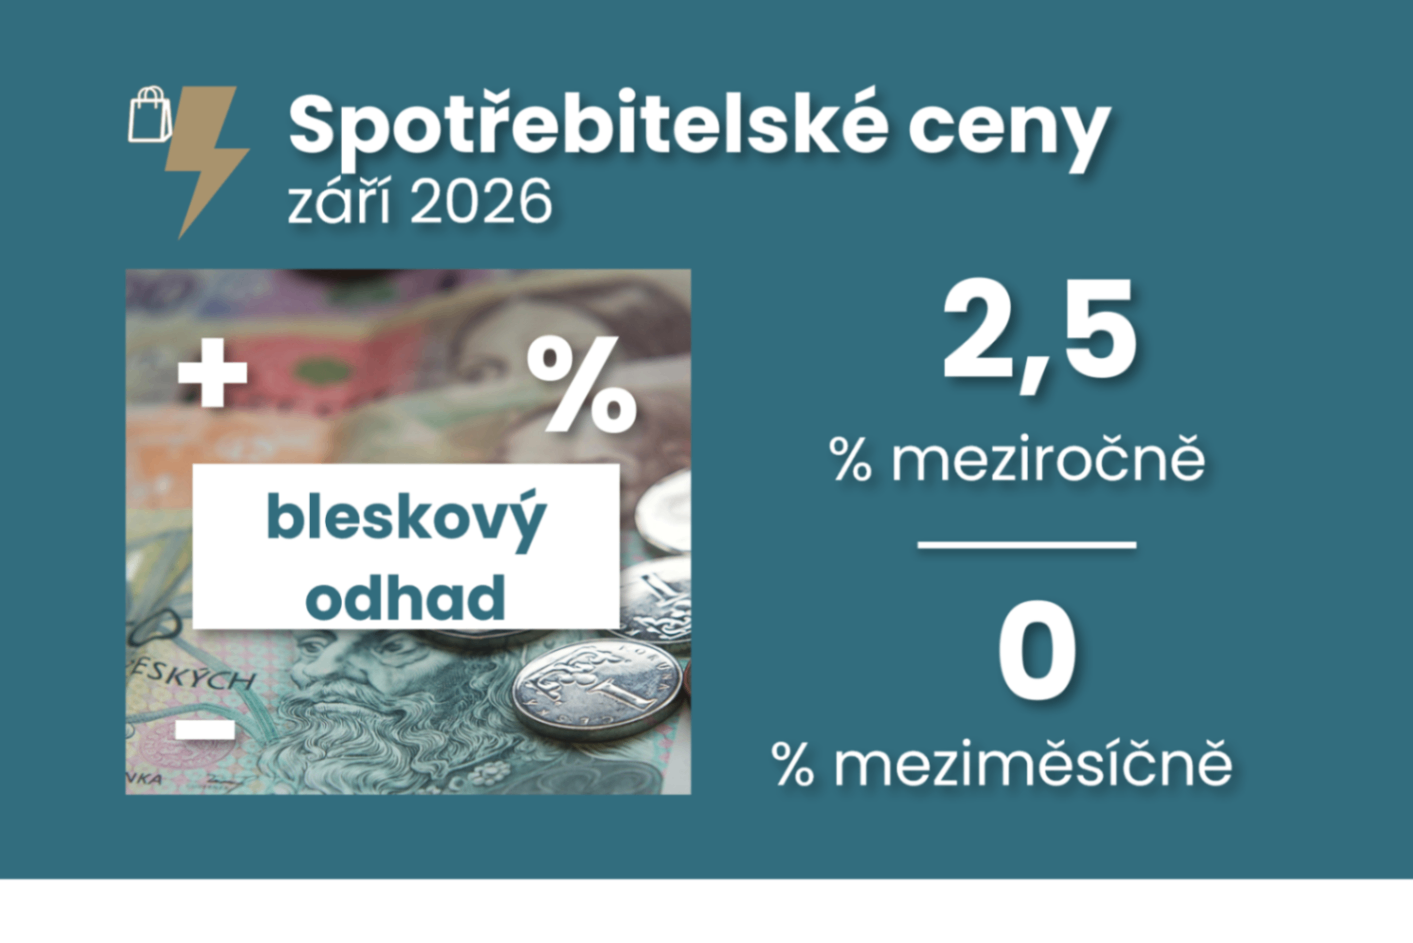
Zrychlení zářijové inflace z 1,9 na 2,5 procenta meziročně přibližně z poloviny odráží nízkou loňskou srovnávací základnu. Přestože spotřebitelské ceny v září meziměsíčně stagnovaly, i tak jde o silnější vývoj, než bývá pro tento měsíc obvyklé. Pozornost si zaslouží také struktura cenového růstu. Potraviny nadále působí protiinflačně, jejich pokles však nestačil vykompenzovat naopak vyšší ceny alkoholu, pohonných hmot a energií ani přetrvávající domácí cenové tlaky. Nabídkové ceny nemovitostí se vrátily ve třetím kvartálu k svižnějšímu růstu, které je ovšem konzistentní s budoucím mírnějším osmiprocentním meziročním růstem. Pokud detailní data potvrdí, že domácí inflační tlaky zůstávají zvýšené navzdory mírně vyšší výběrově nezaměstnanosti, bude nárůst základní sazby ČNB z 3,75 na 4 procenta pro listopadové jednání relevantní variantou.
Jaromír Šindel
08. 04. 2026
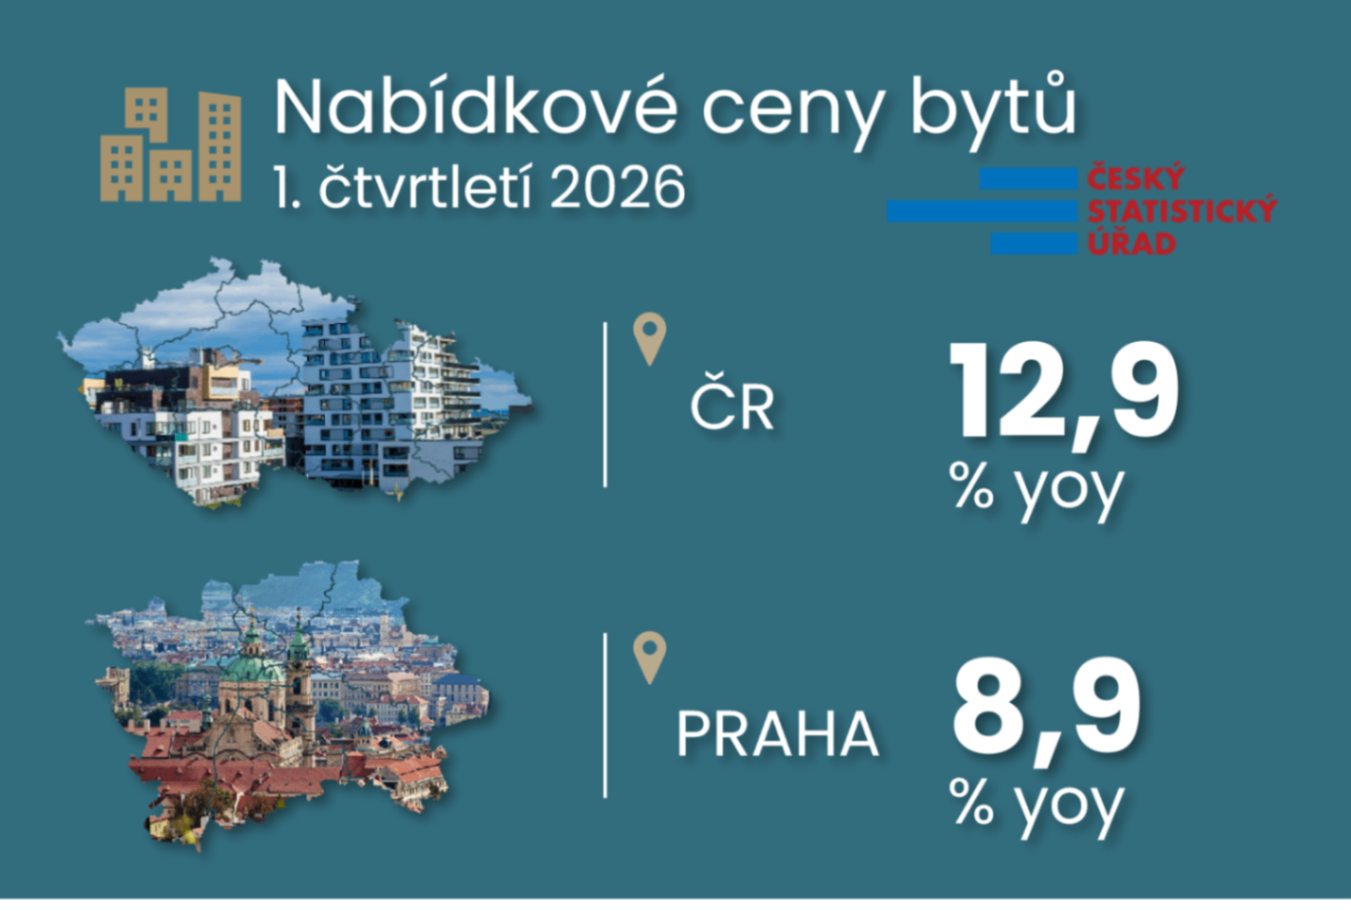
V 1. čtvrtletí 2026 nabídkové ceny bytů mezikvartálně vzrostly o 2,7 %. Bytový trh pohledem nabídkových cen po loňském výrazném zdražení sice mírně zpomaluje, růst cen ale zůstává stále nadprůměrně silný a nestačí k výraznějšímu zlepšení poměru cen bydlení k příjmům domácností. V regionech ceny dál rostou rychleji než v Praze a meziroční ochlazení je zatím patrné v Praze. Celkový meziroční růst nabídkových cen bytů zpomalil na 12,9 % z předchozích 16–18 % v průběhu roku 2025. Vyšší nabídkové ceny bytů předznamenal i pokračující růst průměrné výše hypotéky.
05. 01. 2026
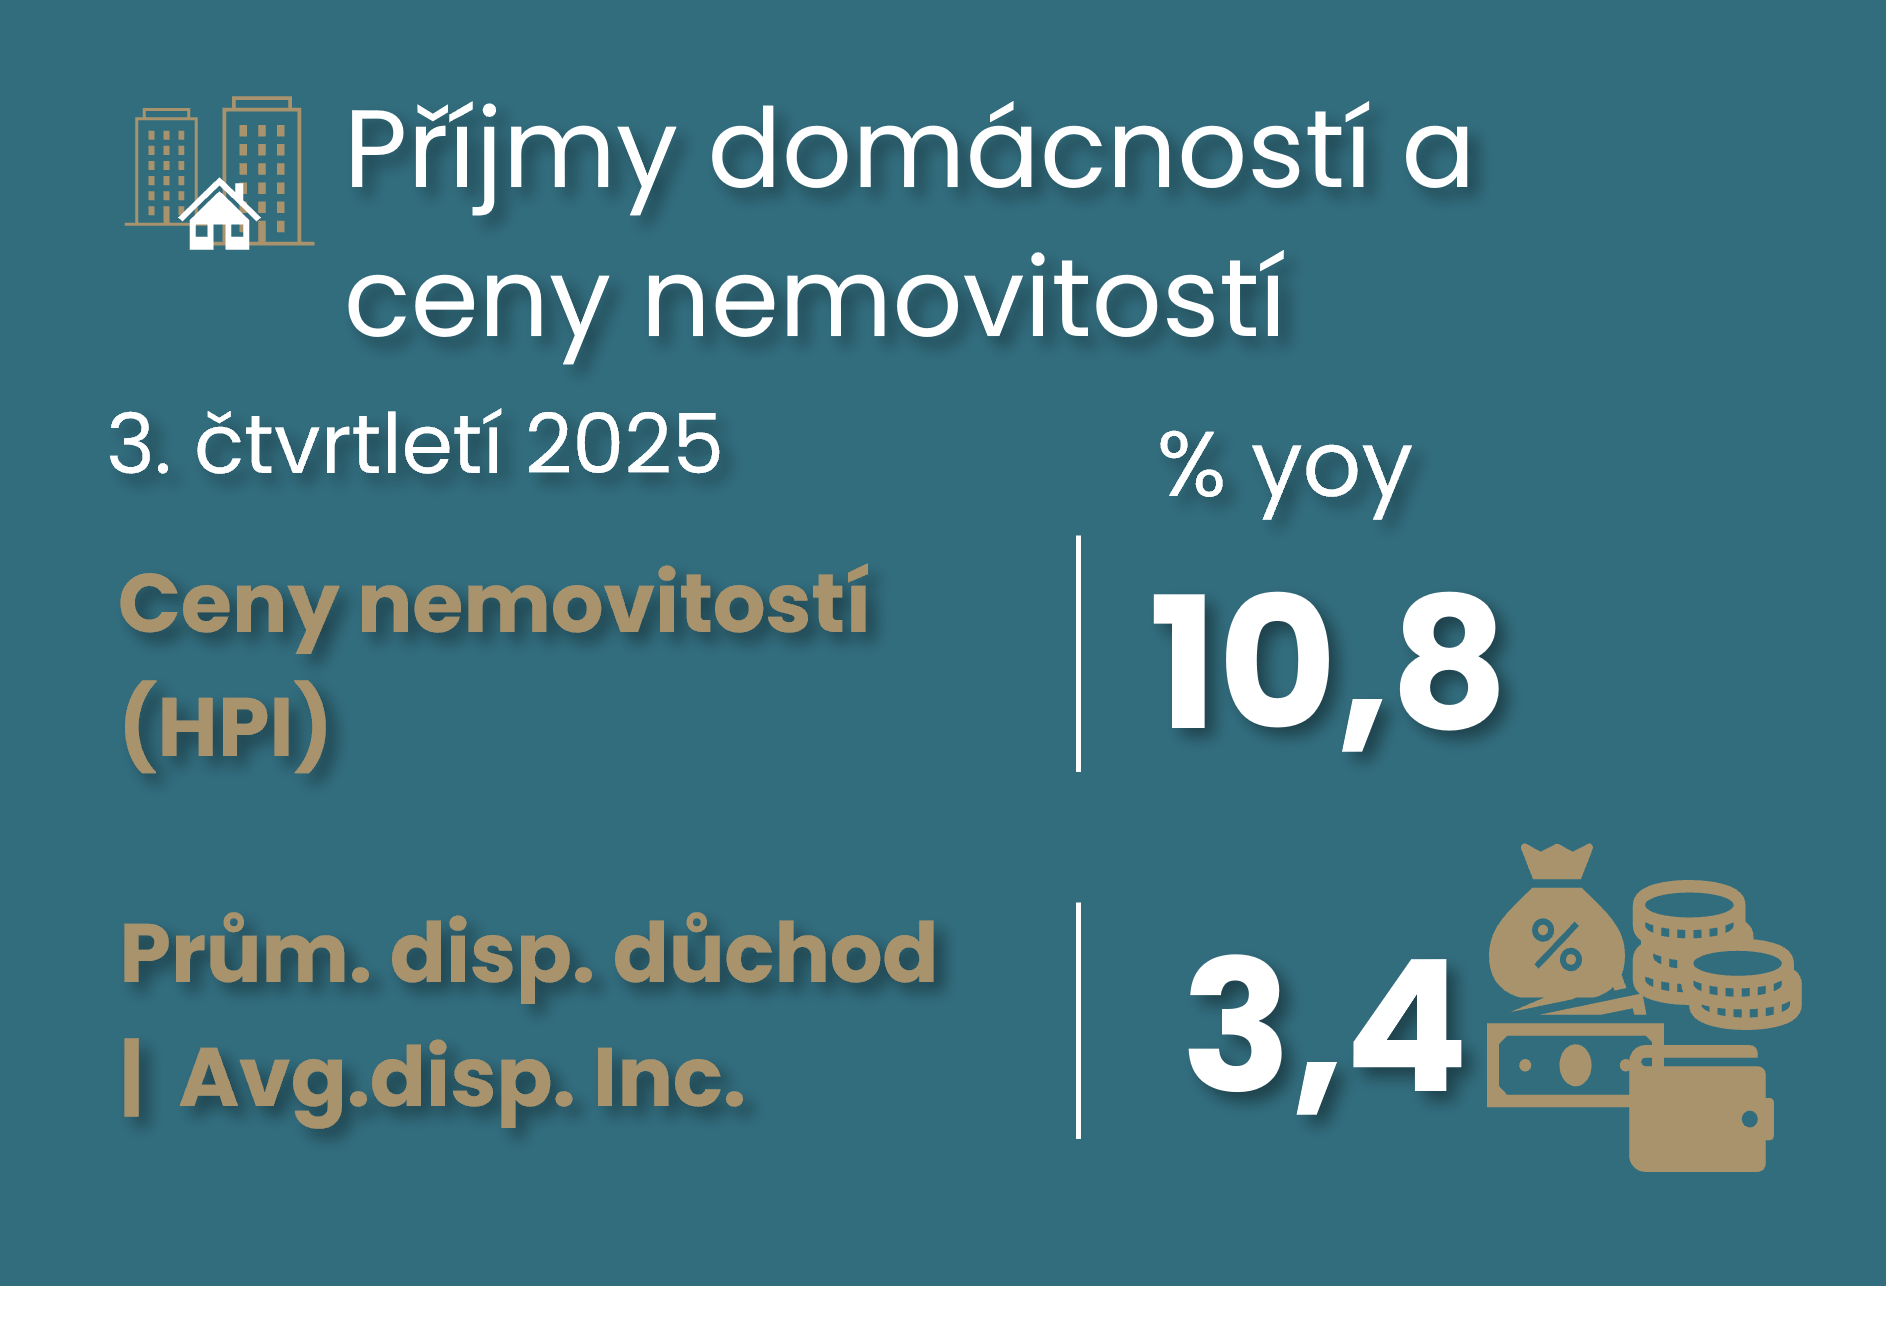
Komentář Jaromíra Šindela, hlavního ekonoma ČBA: Ani třetí čtvrtletí roku 2025 nepřineslo výraznější oživení disponibilního důchodu domácností. Navzdory tomu se míra úspor domácností drží již téměř šest let abnormálně vysoko. Ve třetím kvartále to bylo 18,4 %. Slabší mezičtvrtletní růst disponibilního důchodu nestačí tempo cen nemovitostí již šest čtvrtletí v řadě. V meziročním vyjádření srovnáváme 3,4% růst průměrných příjmů vs. 10,8 % nárůst cen nákupu obydlí včetně pozemků (HPI).
15. 12. 2025
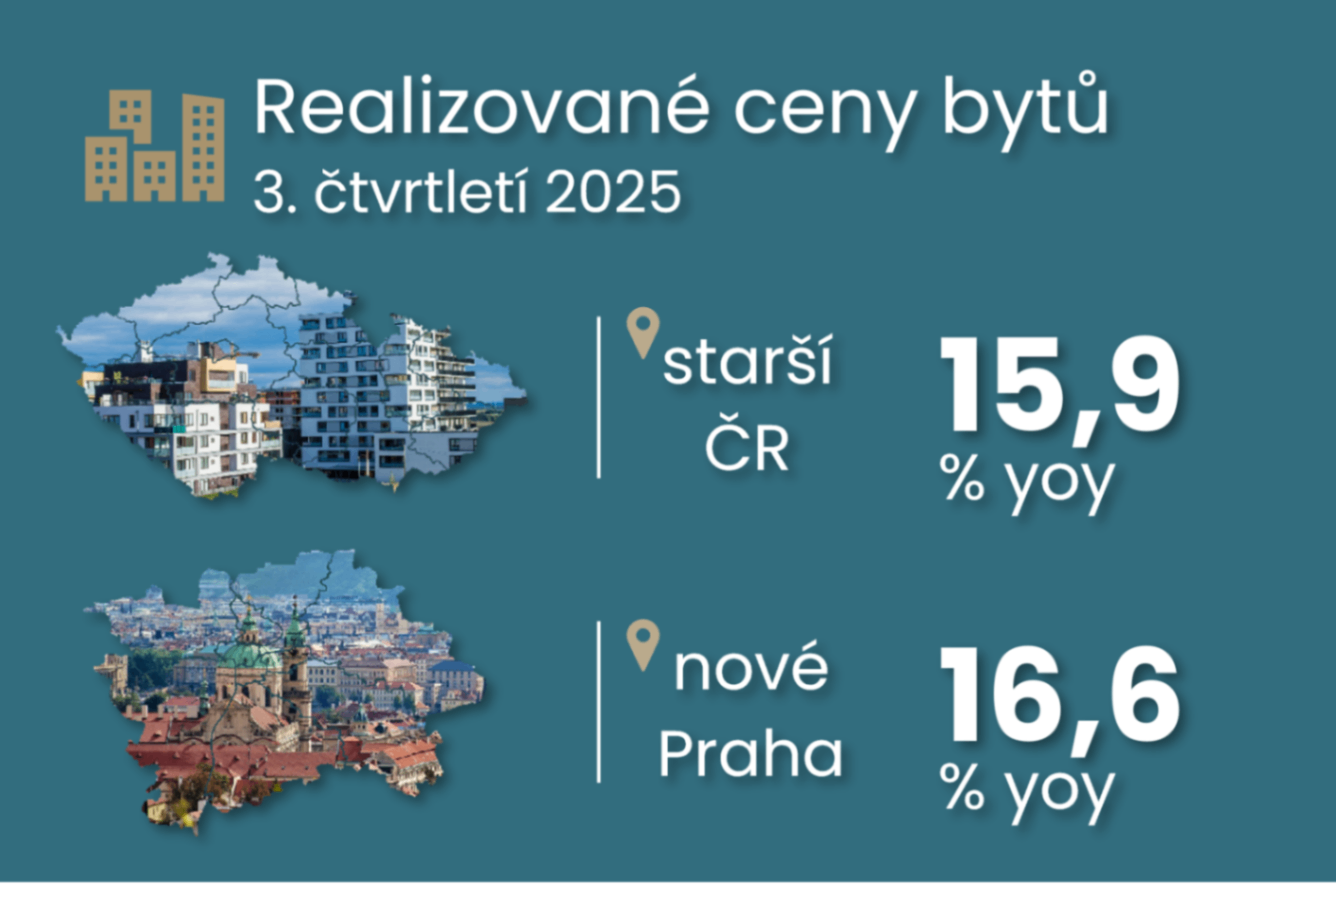
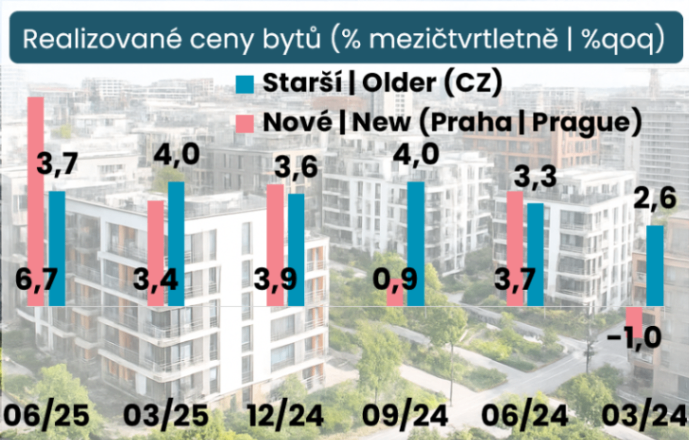
Komentář Jaromíra Šindela, hlavního ekonoma ČBA: Realizované ceny starších bytů ve třetím čtvrtletí v ČR dle ČSÚ stouply o 3,7 % mezikvartálně, což již sedmé čtvrtletí překračuje růst příjmu a udržuje až příliš svižné meziroční tempo cen nemovitostí okolo 16 %. Pokračující silný růst dokládají i transakční ceny společnosti Flat Zone. Vyšší ceny nemovitostí se propisují i do nastavení kapitálové makroprudenční politiky ČNB, kde se objevuje diskuse nad (pravděpodobně nebrzkým) možným zavedením sektorové systémové rezervy, ale i méně intuitivní diskuse nad rolí investiční aktivity nefinančních podniků při stanovení proticyklické kapitálové rezervy.
01. 10. 2025
Komentář Jaromíra Šindela, hlavního ekonoma ČBA: Oživení disponibilního příjmu ve druhém čtvrtletí stále tlumila fiskální politika, takže zůstalo slabší v porovnání s nárůstem mezd a cen nemovitostí. Přesto domácnosti dokázaly navýšit jak spotřebu, tak i své úspory.
14. 09. 2025
Ekonomický komentář Jaromíra Šindela, hlavního ekonoma ČBA: Odhaduji celkový růst realizovaných cen bytů o 4,2 % mezičtvrtletně, čímž už šestý kvartál v řadě překonal růst mezd.
27. 08. 2025
Ekonomický komentář Jaromíra Šindela, hlavního ekonoma ČBA
23. 07. 2025
Ekonomický komentář Jaromíra Šindela, hlavního ekonoma ČBA
02. 07. 2025
Ekonomický komentář Jaromíra Šindela, hlavního ekonoma ČBA
25. 06. 2025
Ekonomický komentář Jaromíra Šindela, hlavního ekonoma ČBA
22. 02. 2023
ČBA a Dataligence: Aktivita na realitním trhu loni propadla o 50 %. Ceny klesaly v průměru o 4 % a prozatím pomaleji, než se čekalo.