Ceny nemovitostí
Nejnovější ukazatele ohledně vývoje tuzemského trhu
nemovitostí, a to jak z oficiálních dat ČSÚ, ale také dat společnosti Flat Zone.
Nejnovější ukazatele ohledně vývoje tuzemského trhu
nemovitostí, a to jak z oficiálních dat ČSÚ, ale také dat společnosti Flat Zone.
byty: tis. Kč / m2; RD: 100 tis. Kč za transakci
Q2 / 2026
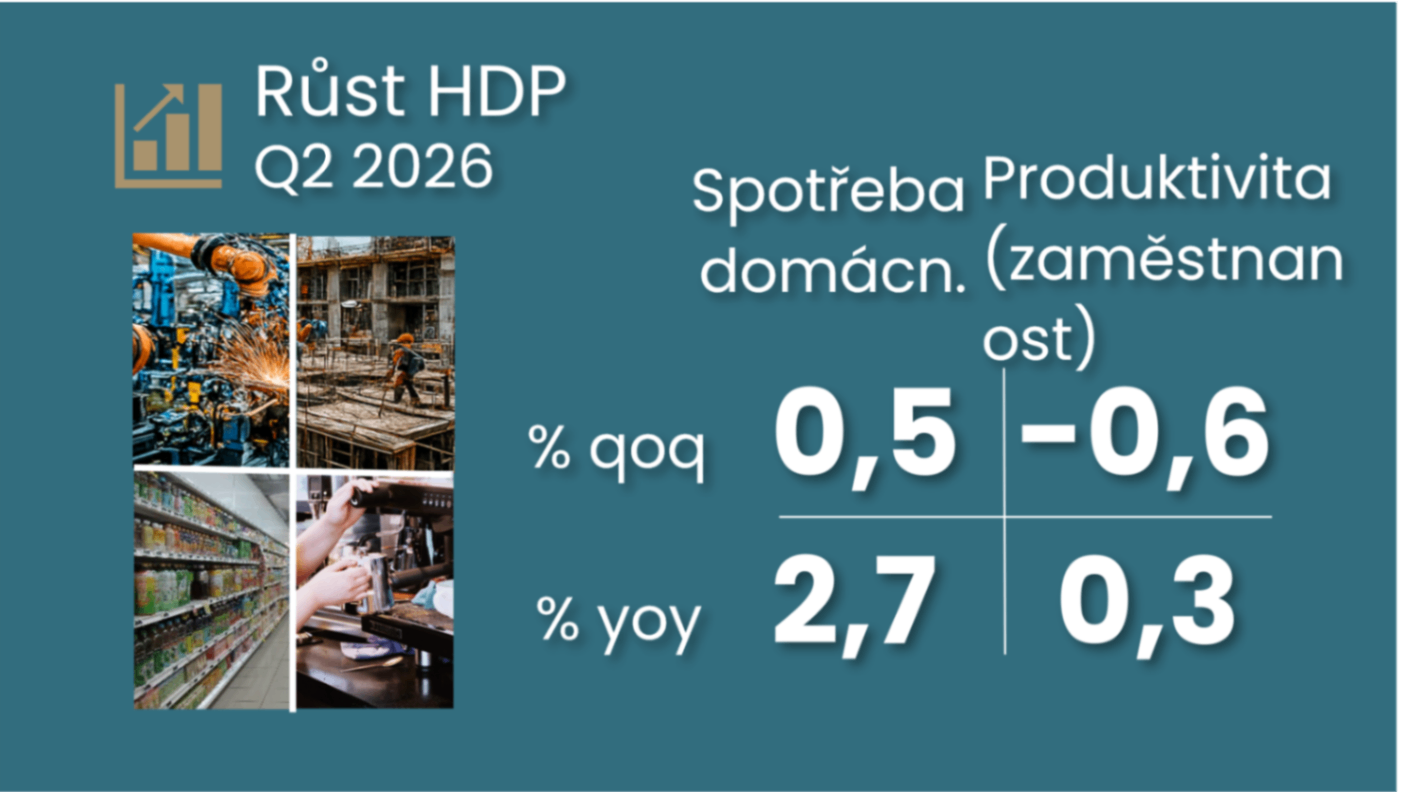
Česká ekonomika ve druhém čtvrtletí mezičtvrtletně vzrostla o 0,3 % a meziročně o 1,8 %. Tedy pomaleji než dříve a za první pololetí vzrostla o 0,6 % Slabší dynamika HDP odpovídá i pomalejšímu růstu přidané hodnoty a produktivity. Ta odráží pokračující rostoucí zaměstnanost, což nyní přispívá k vysokému růstu jednotkových mzdových nákladů. Domácnosti mezitím udržují vysokou míru úspor, jež ve druhém čtvrtletí vrátila na 19,9 %. Také stále platí, že fixní investice táhne stavebnictví, zatímco investice do ICT, strojů a zbraní ve druhém čtvrtletí poklesly, a to dokonce pod předcovidovou úroveň.
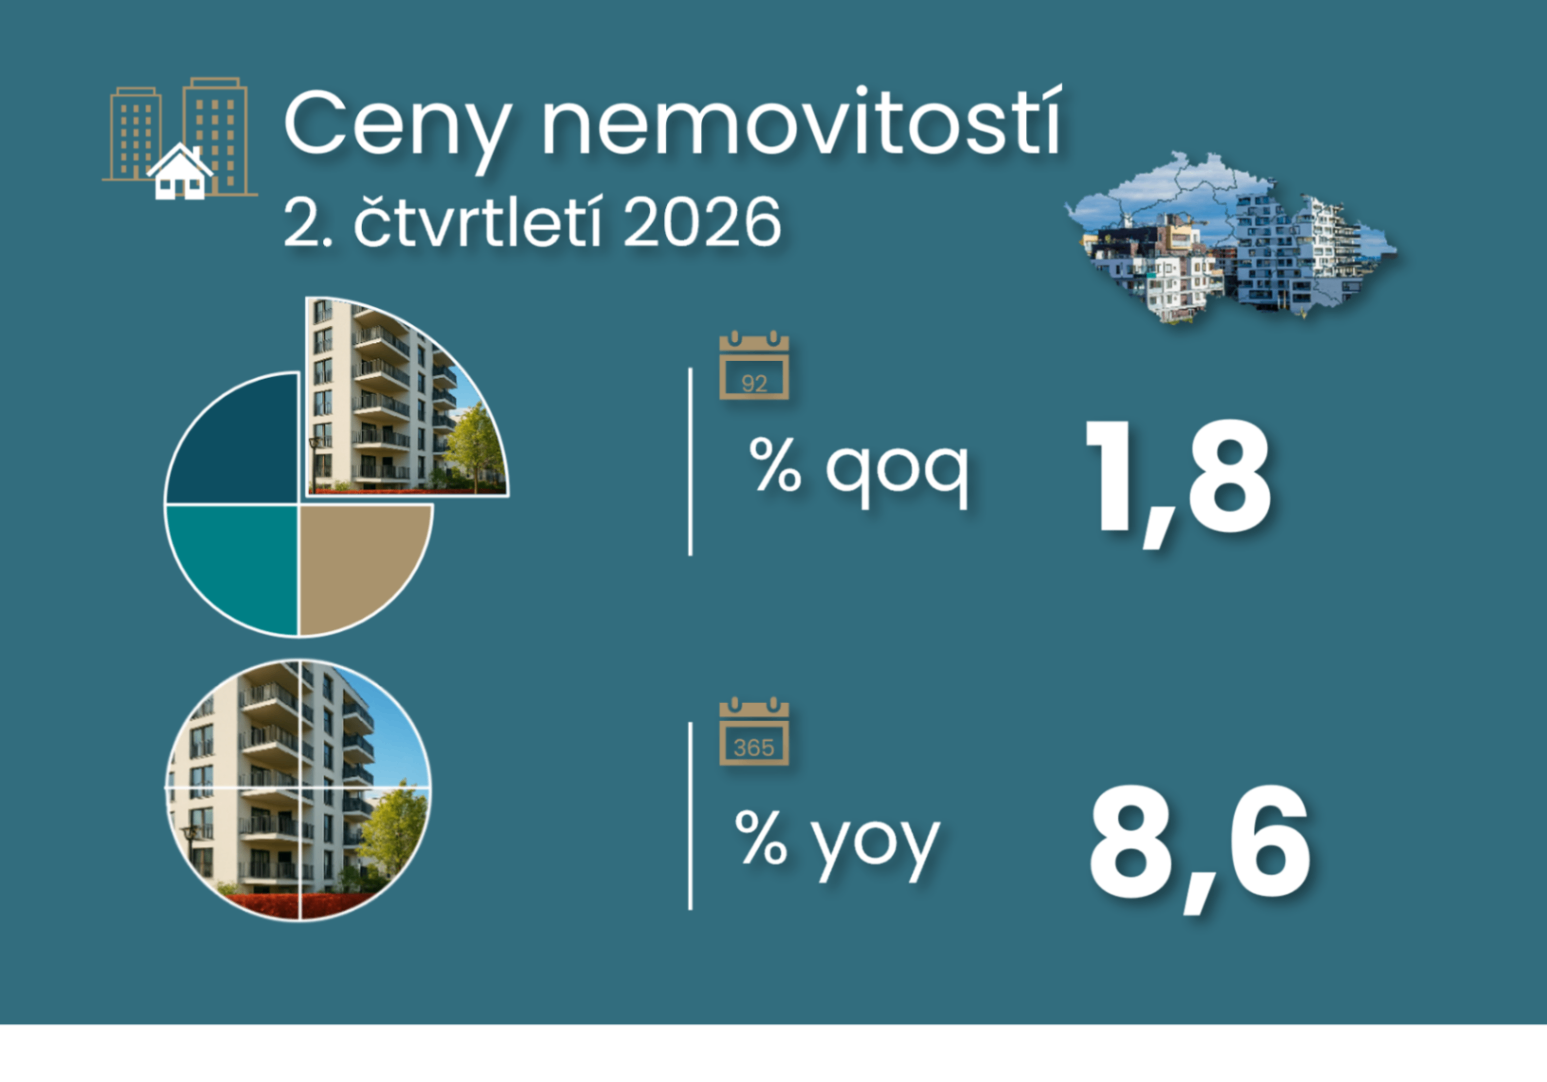
Růst cen nemovitostí, tedy bytů, rodinných domů a pozemků, ve druhém čtvrtletí mírně zpomalil. Meziročně byly nemovitosti dražší o 8,6 %, zatímco v prvním čtvrtletí jejich ceny rostly o 10 %. Za zpomalením stojí především mírný mezičtvrtletní pokles cen nových pražských nemovitosti. Starší bydlení si naopak udržuje zhruba 10% meziroční i anualizovaný růst. Index cen a nákladů vlastnického bydleni již tradičně vykázal slabší tempo, ale 1,6% nárůst patří za poslední dva roky k těm silnějším. Za patnáct let dosáhl nárůst nákladů na pořízení nemovitostí včetně svépomoci a oprav 51 % nárůstu indexu nemovitostí, tedy nákupu obydlí (tzv. house price index). Ačkoliv mezikvartální růst disponibilního důchodu odpovídal nárůstu cen nemovitostí, tak jeho meziroční růst zůstal slabší.
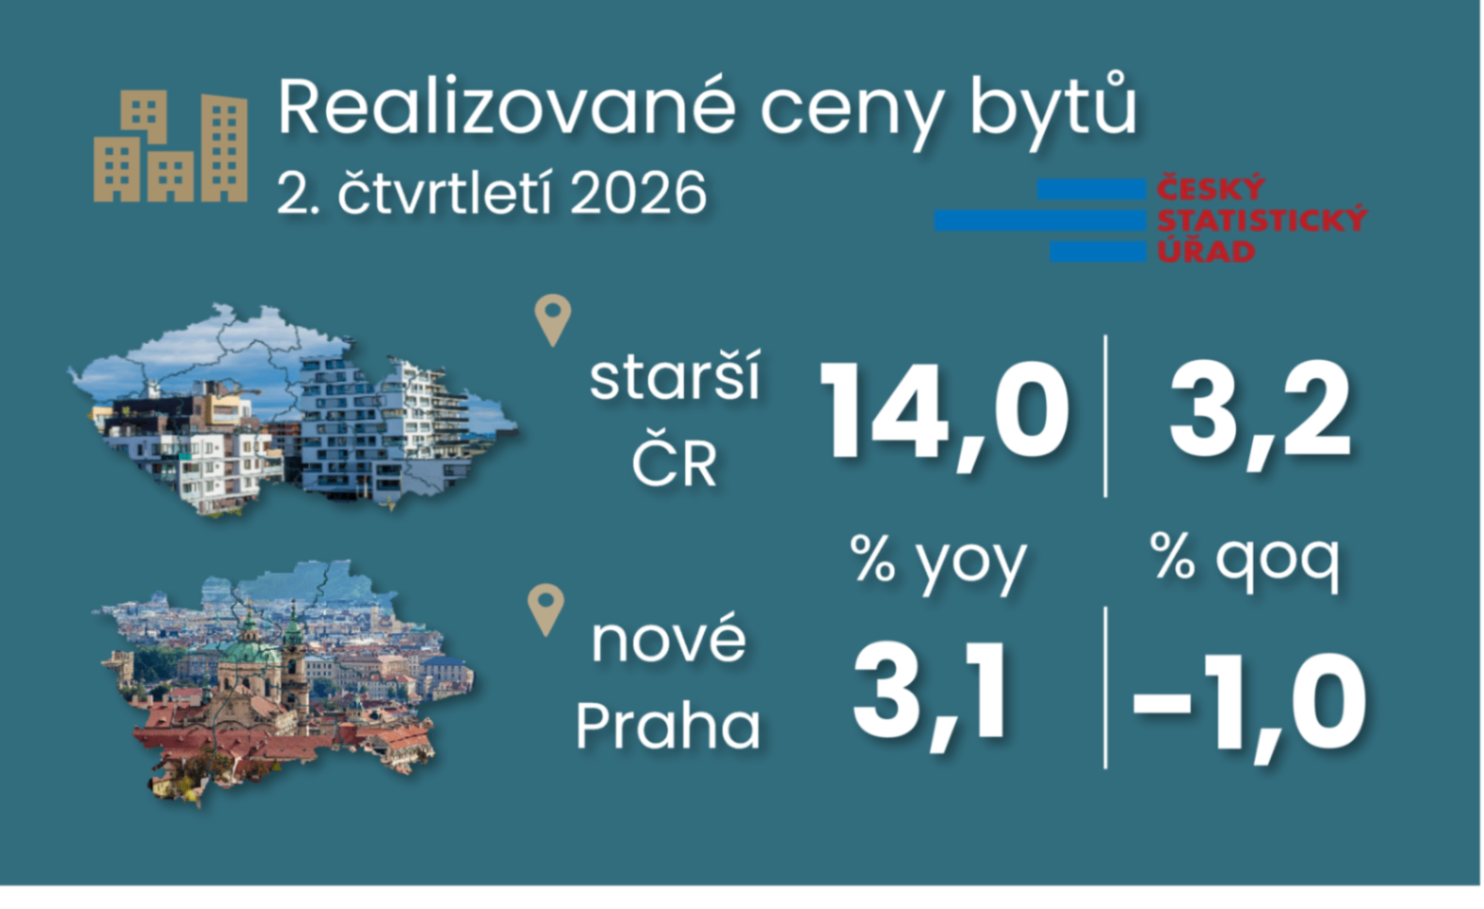
Souhrnný meziroční růst realizovaných cen podle dle mého odhadu ve druhém čtvrtletí zpomalil ze 14,0 na 12,3 %. Starší byty přesto dál zdražují velmi svižně, zatímco nové pražské byty podle ČSÚ mezikvartálně zlevnily o 1 % a jejich meziroční růst výrazně zpomalil. Překvapivý pokles pražských novostaveb však plošně nepotvrzují transakční data společnosti Flat Zone, a proto bychom jej zatím neinterpretoval jako začátek výraznější ochlazování trhu, i když postupná normalizace hypotečního trhu by se měla s určitým odstupem promítat také do vývoje na realitním trhu. A to prostřednictvím dvou kanálů – makroobezřetnostní regulace centrální banky a vyšších tržních úrokových sazeb.
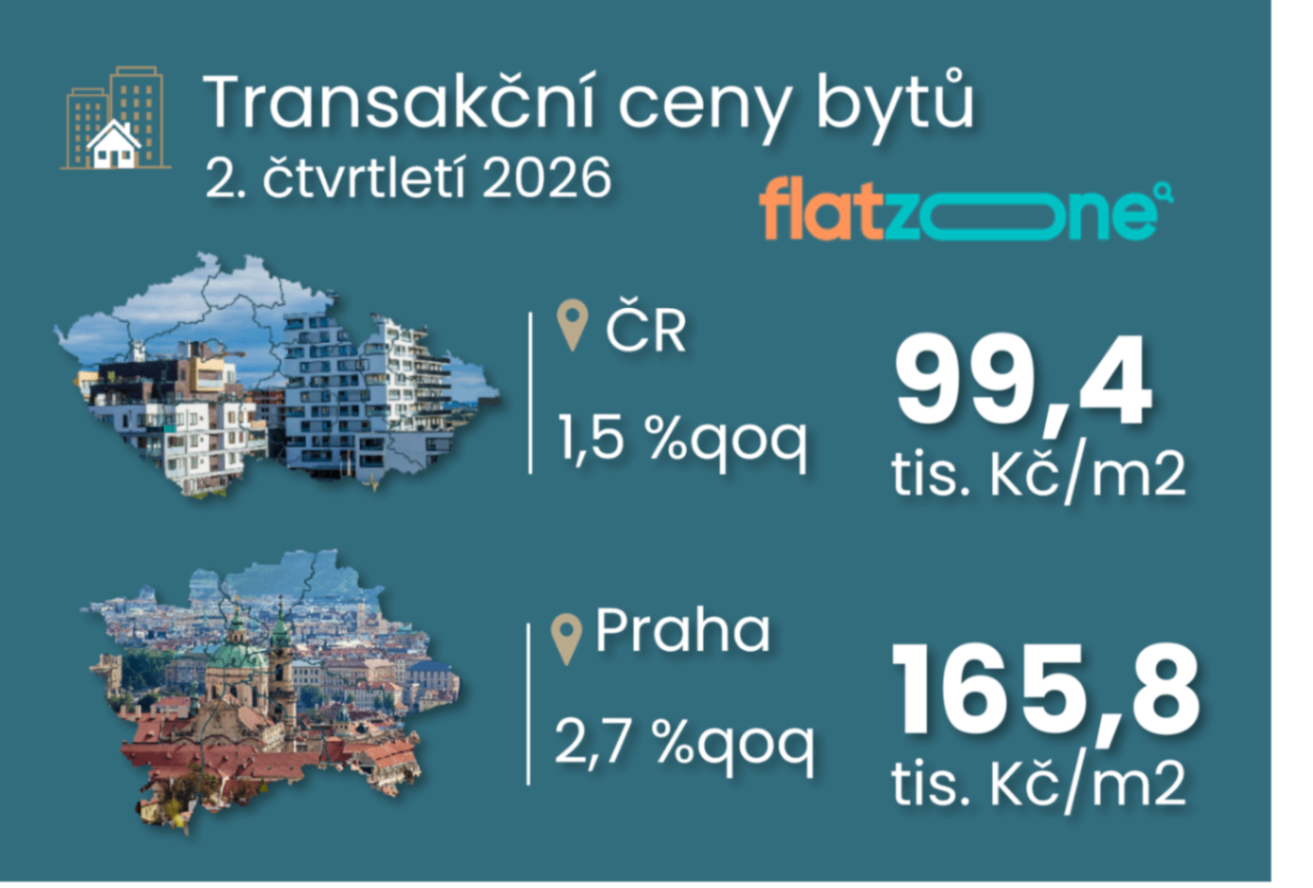
Cena prodaných bytů se dle statistiky Flat Zone ve druhém čtvrtletí v ČR přiblížila 100 tisícům korun za metr čtvereční, v Praze překročila 165 tisíc. Cenový růst přitom zůstává silnější, než naznačují agregovaná čísla, která jsou tlumena přesunem transakcí k levnějším bytům a regionům. Spolu s mírnějším růstem nabídkových cen a vyššími tržními úrokovými sazbami to může na ročním horizontu přispět ke zpomalení tempa růstu realizovaných cen. Výraznější ústup cenové dynamiky však bude dál brzdit souběh omezení na nabídkové straně a silnější předzásobení hypotékami.
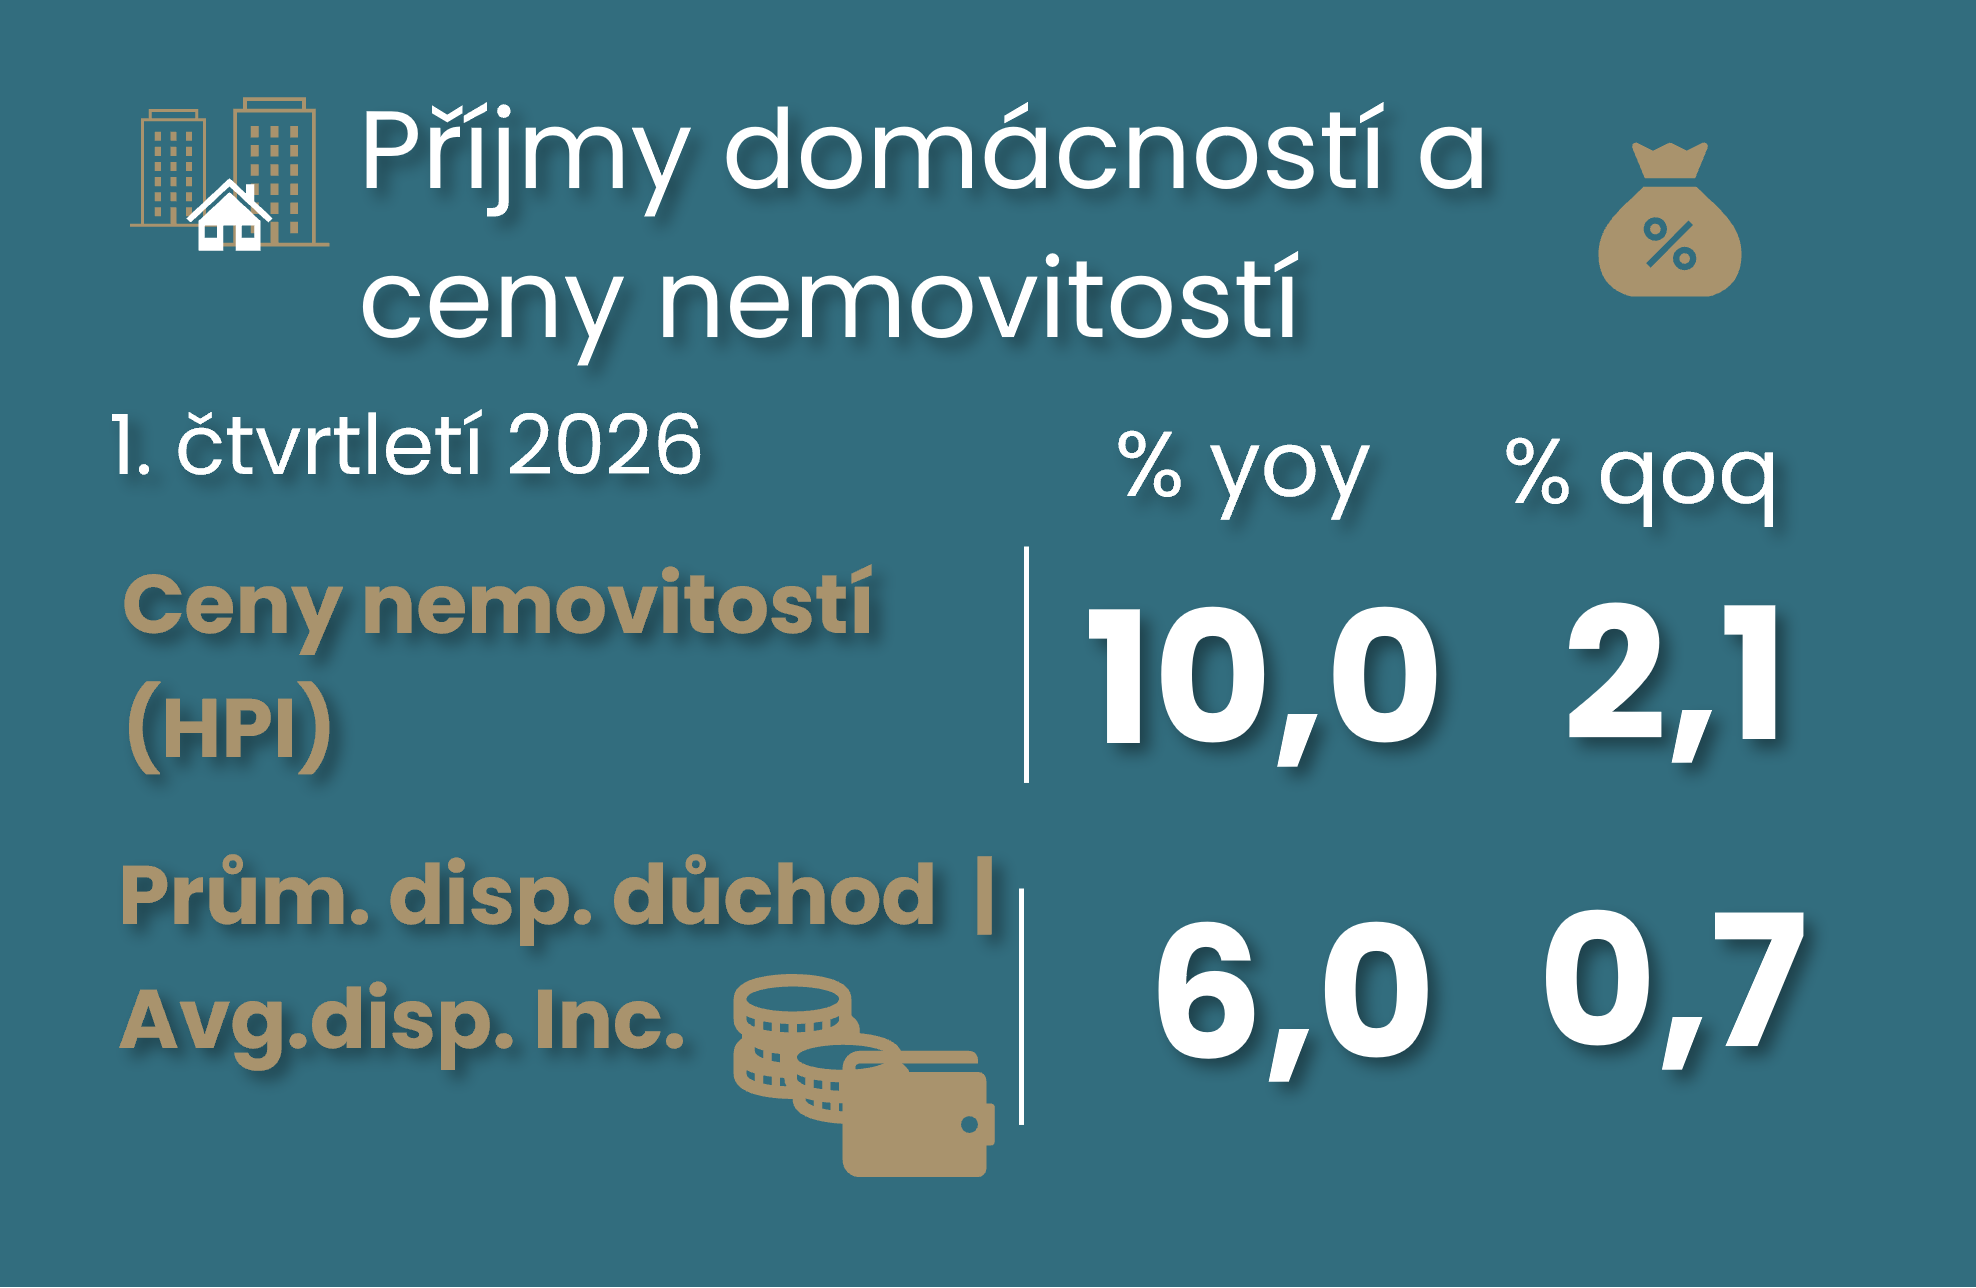
Míra úspor českých domácností zůstala v prvním letošním čtvrtletí na 20 %, tedy vysoko i v mezinárodním srovnání. Disponibilní důchod domácností zpomalil na 0,7 % mezikvartálně, zatímco ceny nemovitostí dál přidaly zhruba 2 %. Revize HDP ukázala slabší spotřebu domácností, ale i méně negativní příběh o produktivitě díky silnější přidané hodnotě v průmyslu. Ale jednotkové mzdové náklady si navzdory mírnějšímu růstu v minulosti udržují silný rostoucí trend, což společně s vysokým růstem jádrové inflace nepřinese holubičí obrat v ČNB. Ovšem interpretace nových dat ČSÚ, tedy zvláště za první kvartál, je z mého pohledu podstatně ovlivněna narovnáním čtvrtletních čísel na nová roční čísla za rok 2025 a další kvartál tak přinese asi i nový příběh ekonomiky za první čtvrtletí.
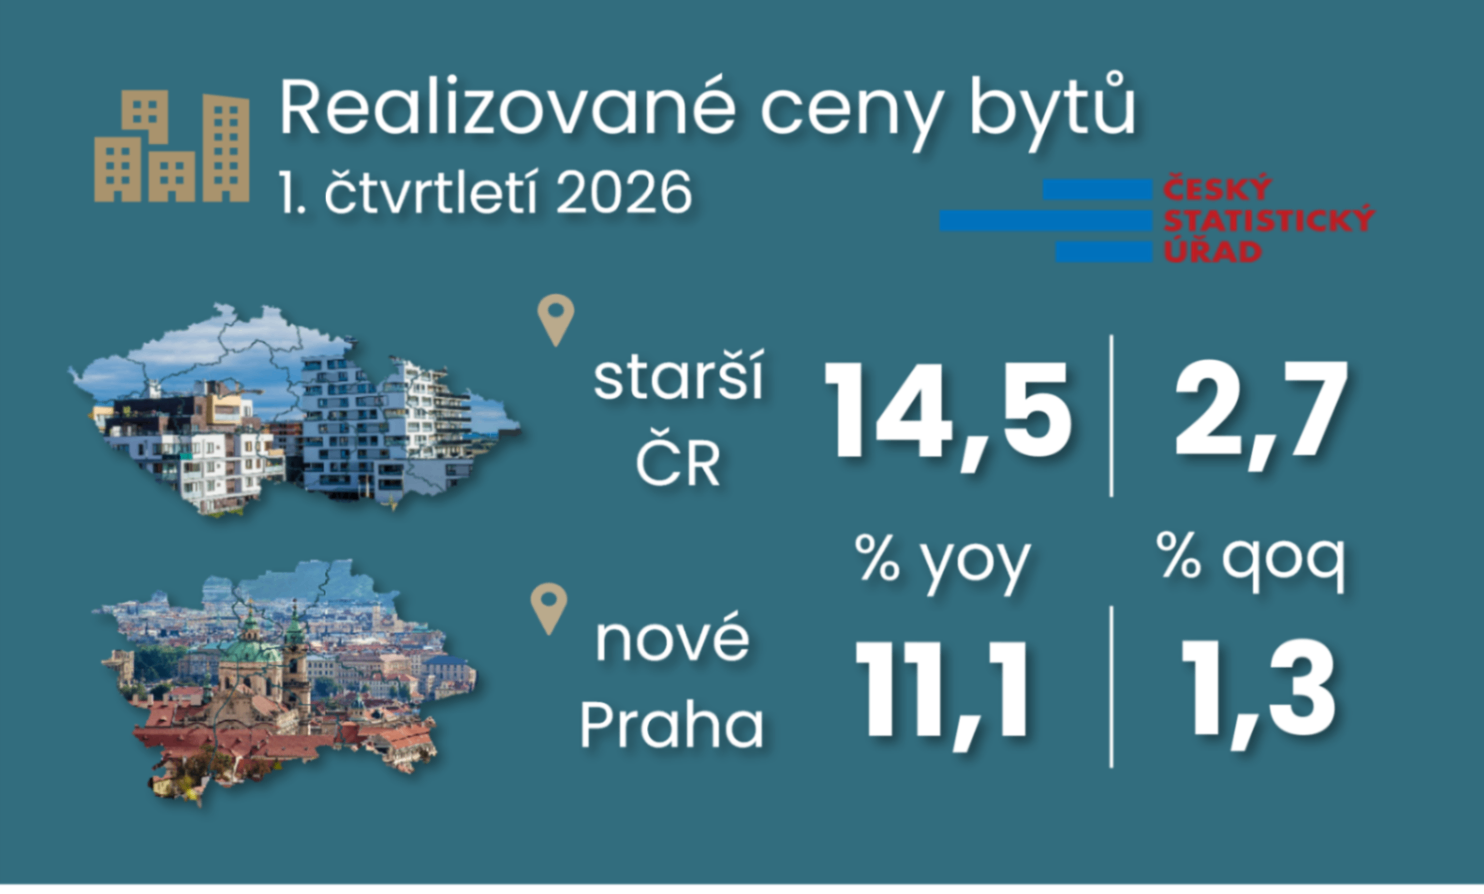
Realizované ceny bytů sice v prvním čtvrtletí zvolnily růst na přibližně 2,5 % mezičtvrtletně s výrazněji rozdílnou dynamikou mezi Prahou a zbytkem republiky. Ovšem ani současná mírnější dynamika zatím nenaznačuje výraznější zpomalení meziročního růstu cen bytů v letošním roce. To zatím nabídkové ceny neindikují. A zvláště pokud dochází k přesunu nerealizované poptávky po dražších pražských bytech do regionů. Údaje společnosti Flat Zone ukazují v prvním čtvrtletí průměrnou transakční cenu bytu 98 tisíc korun za m2. Přísnější kritéria pro tzv. investiční hypotéky, jakož i vyšší hypoteční úrokové sazby mohou realitní trh dále zchladit, ovšem vyšší růst mezd udržuje reálné hypoteční úrokové sazby negativní.
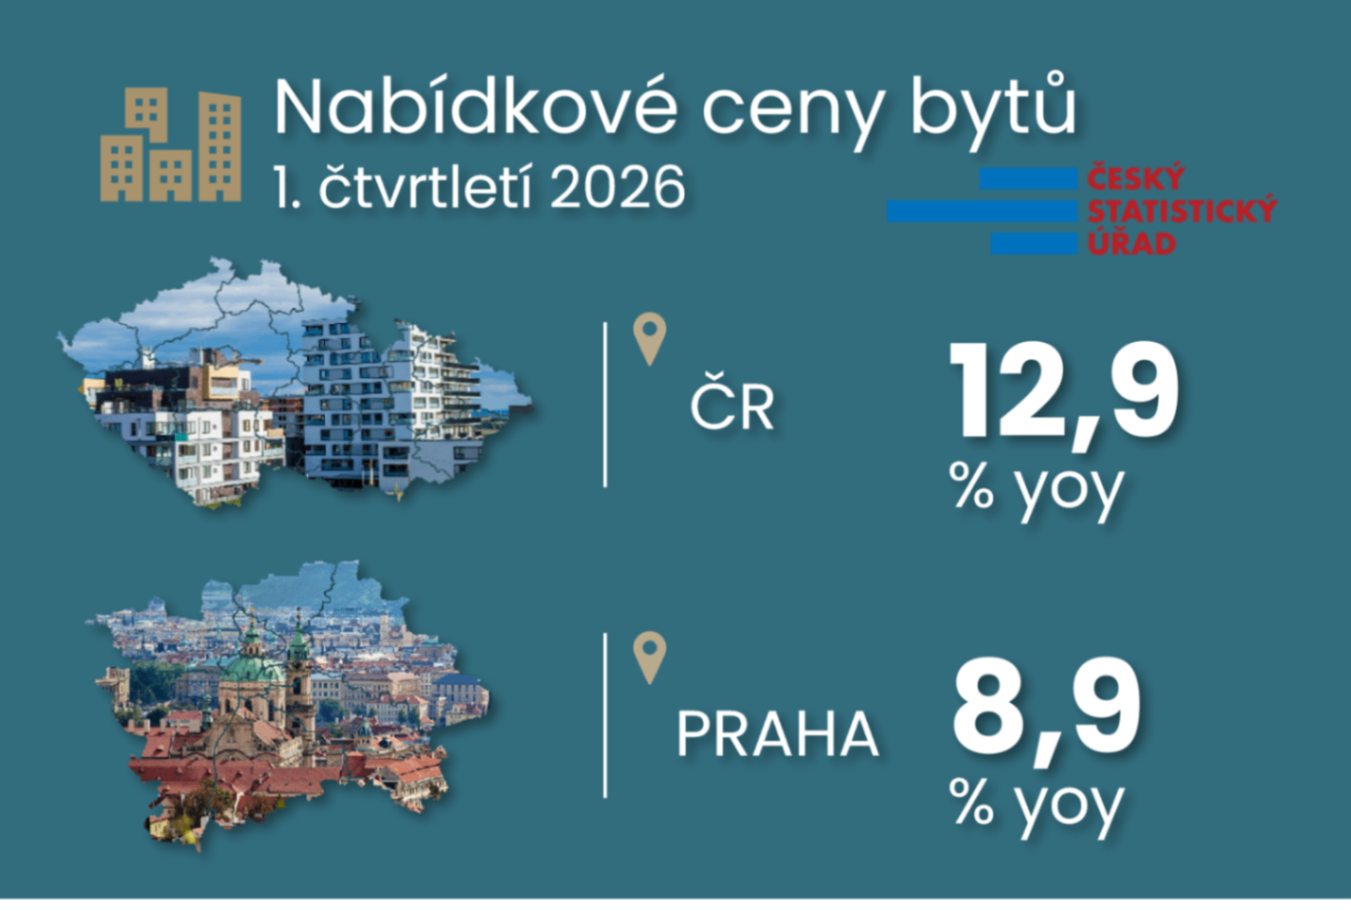
V 1. čtvrtletí 2026 nabídkové ceny bytů mezikvartálně vzrostly o 2,7 %. Bytový trh pohledem nabídkových cen po loňském výrazném zdražení sice mírně zpomaluje, růst cen ale zůstává stále nadprůměrně silný a nestačí k výraznějšímu zlepšení poměru cen bydlení k příjmům domácností. V regionech ceny dál rostou rychleji než v Praze a meziroční ochlazení je zatím patrné v Praze. Celkový meziroční růst nabídkových cen bytů zpomalil na 12,9 % z předchozích 16–18 % v průběhu roku 2025. Vyšší nabídkové ceny bytů předznamenal i pokračující růst průměrné výše hypotéky.
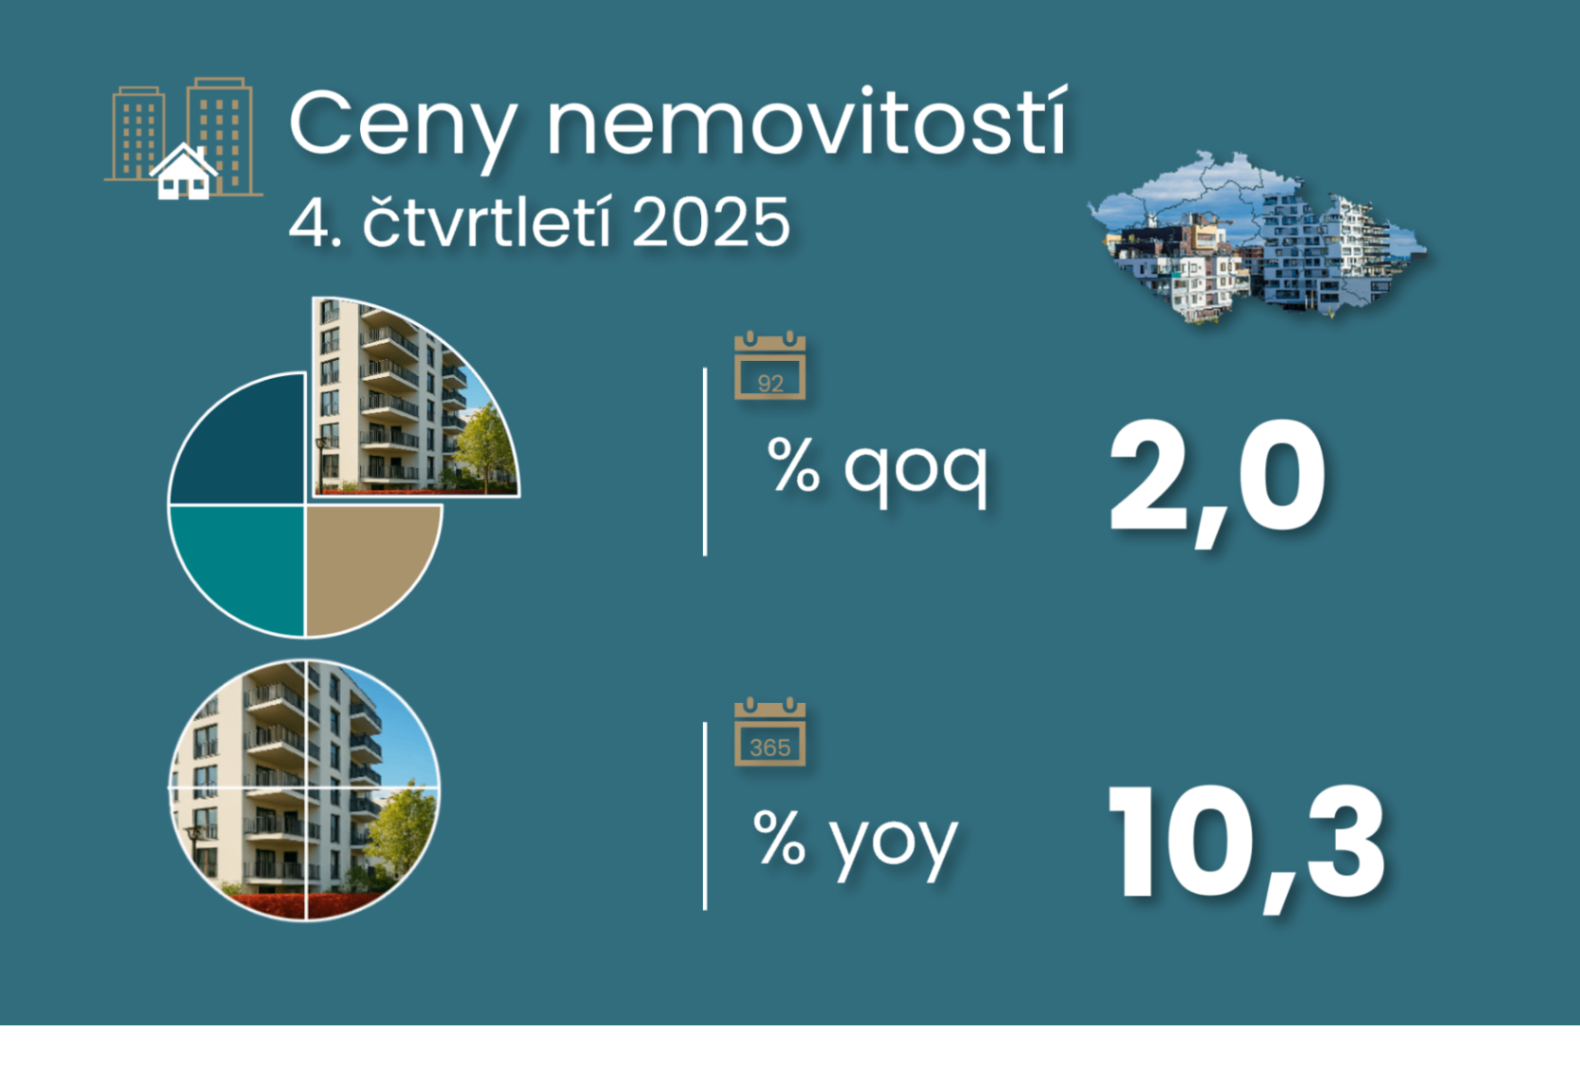
Ceny nemovitostí dle statistiky ČSÚ, která zahrnuje i pozemky a rodinné domy, stouply v závěrečném čtvrtletí loňského roku 2025 o 2 % mezikvartálně. Zpomalily tak z předcházejícího průměrného 2,6% navýšení v předchozích čtyřech čtvrtletích. I když příjmová strana poptávky stále pokulhává, reálné příjmy domácností v závěru minulého roku zrychlily výrazněji, a to 1,4 % mezičtvrtletně (nominálně o téměř 3 %). A spolu s nimi i míra úspor domácností, která se zvedla na 19,7 %. Navíc byla obě čísla pozitivně revidována a došlo i k mírné pozitivní revizi růstu HDP v závěrečném čtvrtletí 2025, i když s omezenějšími dopady na ekonomický výhled.
Pokračuje tak v posilování aktivity, i když už ne v tak rychlém tempu, jako tomu bylo v letech 2023-2024.
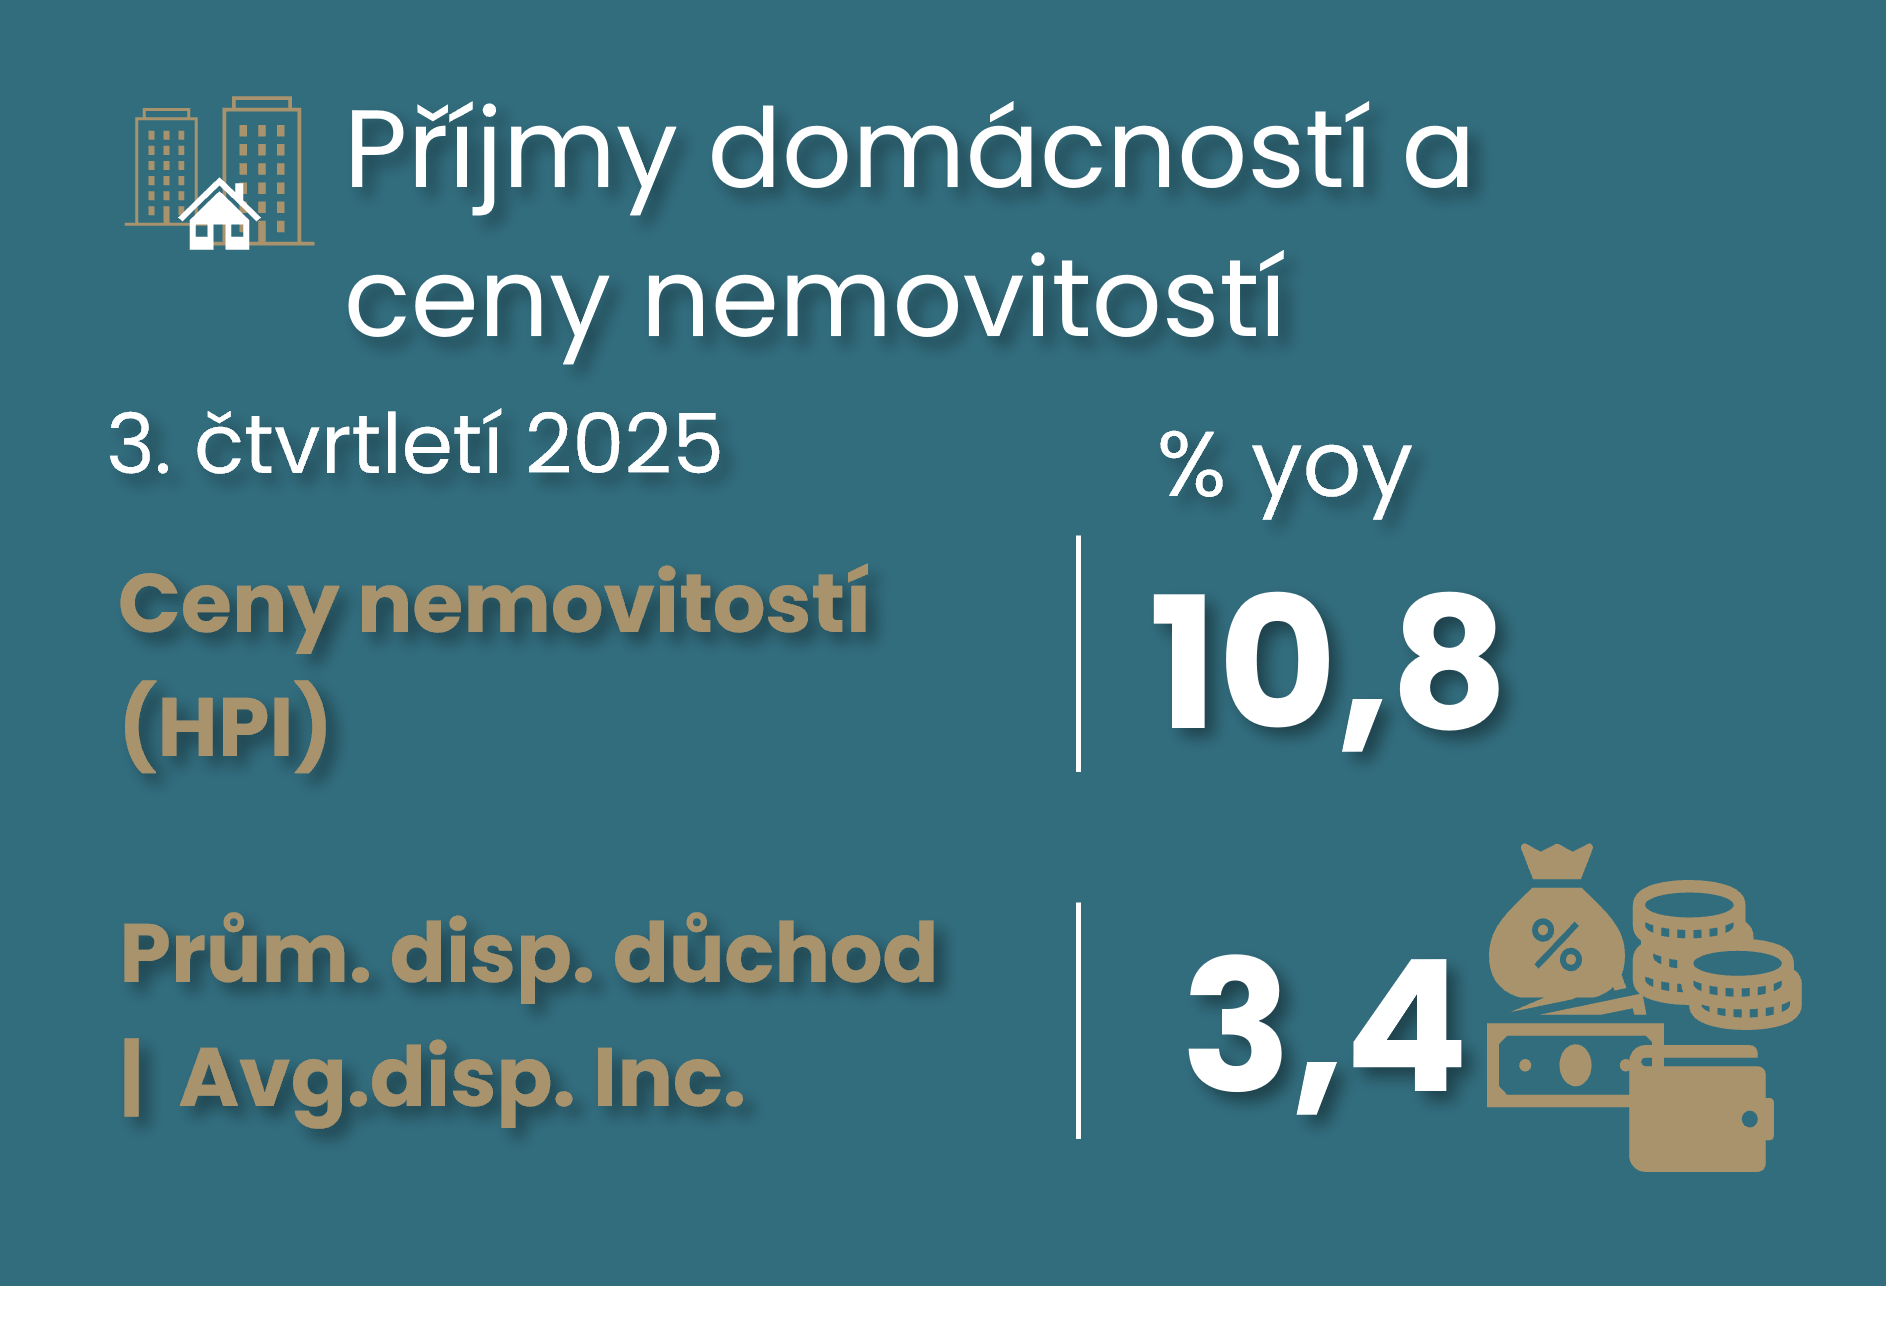
Komentář Jaromíra Šindela, hlavního ekonoma ČBA: Ani třetí čtvrtletí roku 2025 nepřineslo výraznější oživení disponibilního důchodu domácností. Navzdory tomu se míra úspor domácností drží již téměř šest let abnormálně vysoko. Ve třetím kvartále to bylo 18,4 %. Slabší mezičtvrtletní růst disponibilního důchodu nestačí tempo cen nemovitostí již šest čtvrtletí v řadě. V meziročním vyjádření srovnáváme 3,4% růst průměrných příjmů vs. 10,8 % nárůst cen nákupu obydlí včetně pozemků (HPI).
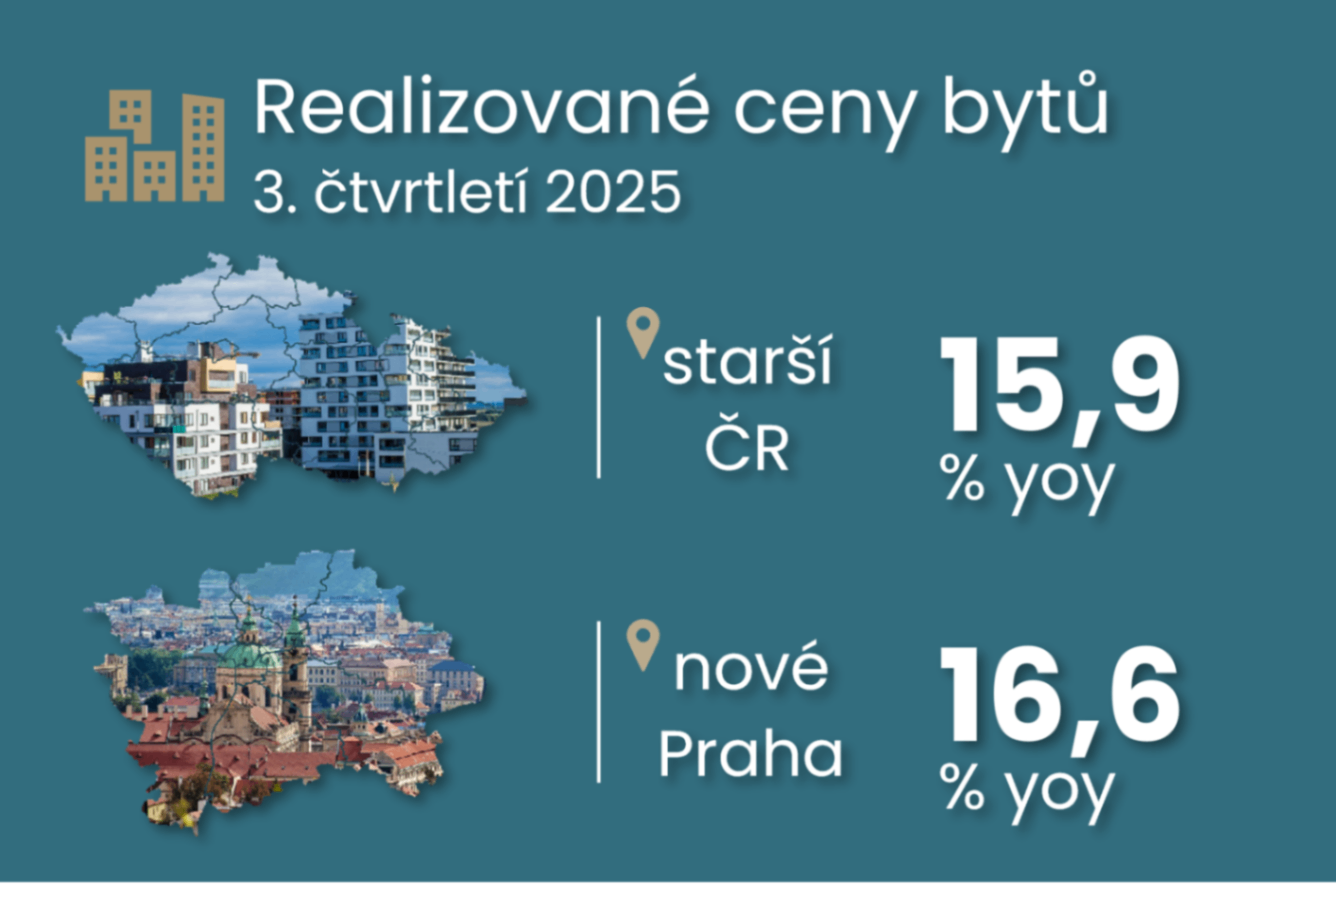
Komentář Jaromíra Šindela, hlavního ekonoma ČBA: Realizované ceny starších bytů ve třetím čtvrtletí v ČR dle ČSÚ stouply o 3,7 % mezikvartálně, což již sedmé čtvrtletí překračuje růst příjmu a udržuje až příliš svižné meziroční tempo cen nemovitostí okolo 16 %. Pokračující silný růst dokládají i transakční ceny společnosti Flat Zone. Vyšší ceny nemovitostí se propisují i do nastavení kapitálové makroprudenční politiky ČNB, kde se objevuje diskuse nad (pravděpodobně nebrzkým) možným zavedením sektorové systémové rezervy, ale i méně intuitivní diskuse nad rolí investiční aktivity nefinančních podniků při stanovení proticyklické kapitálové rezervy.
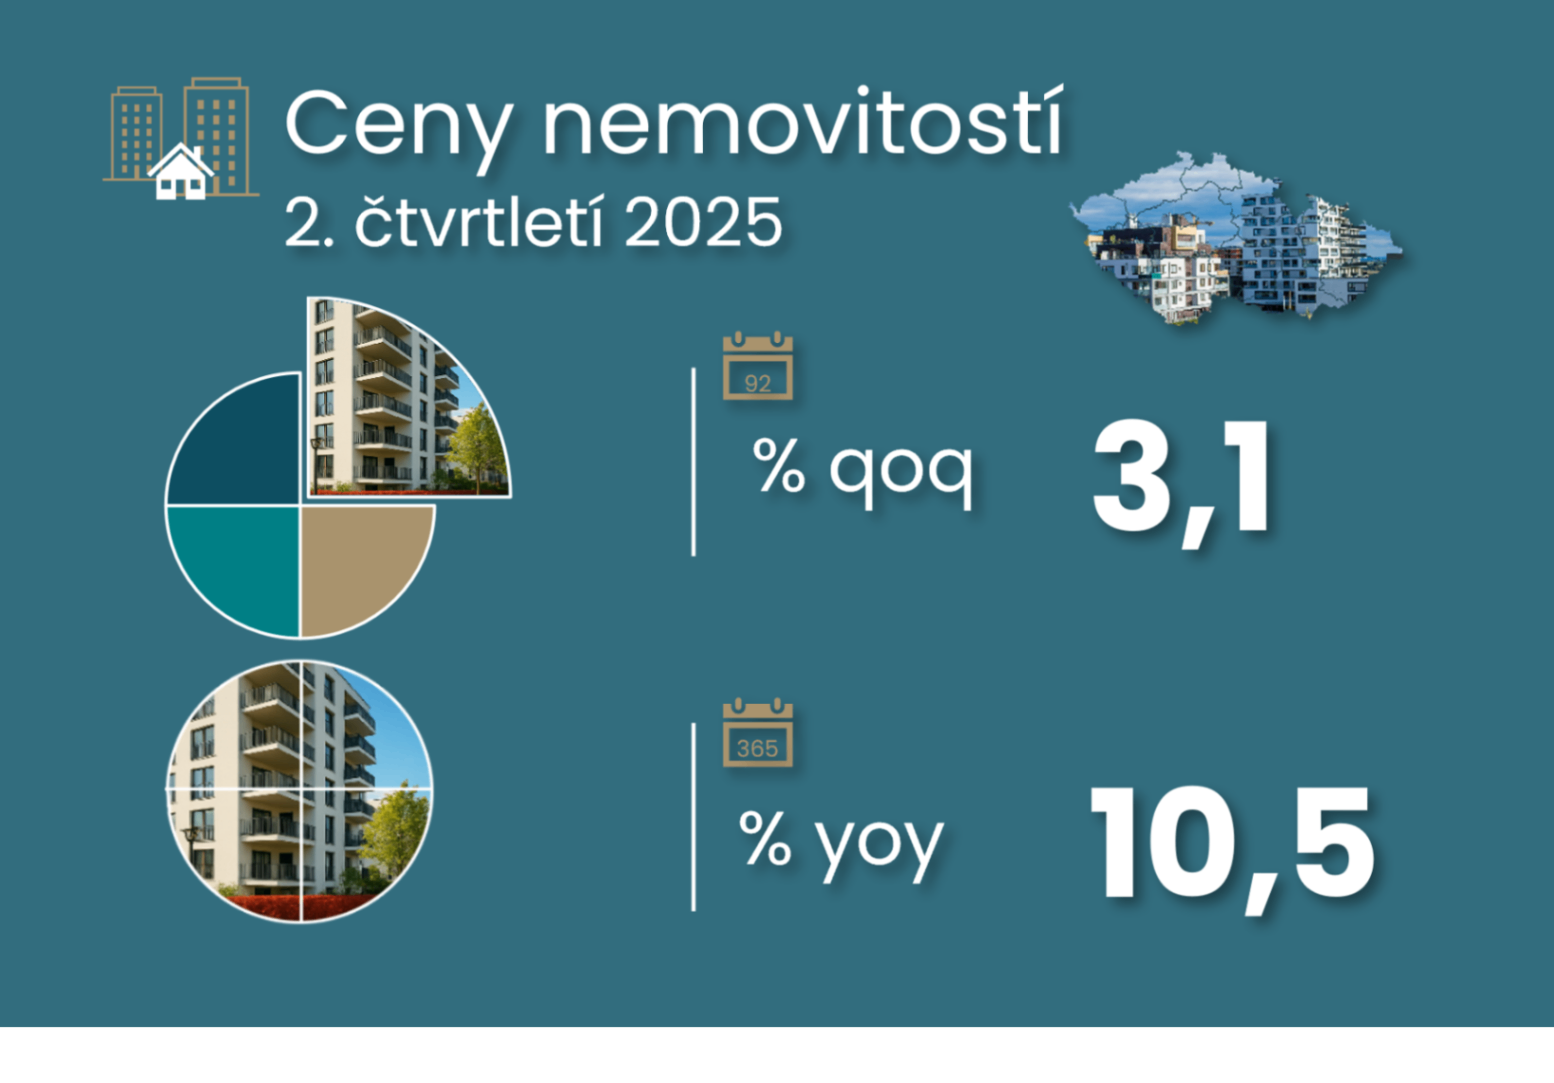
Komentář Jaromíra Šindela, hlavního ekonoma ČBA: Oživení disponibilního příjmu ve druhém čtvrtletí stále tlumila fiskální politika, takže zůstalo slabší v porovnání s nárůstem mezd a cen nemovitostí. Přesto domácnosti dokázaly navýšit jak spotřebu, tak i své úspory.
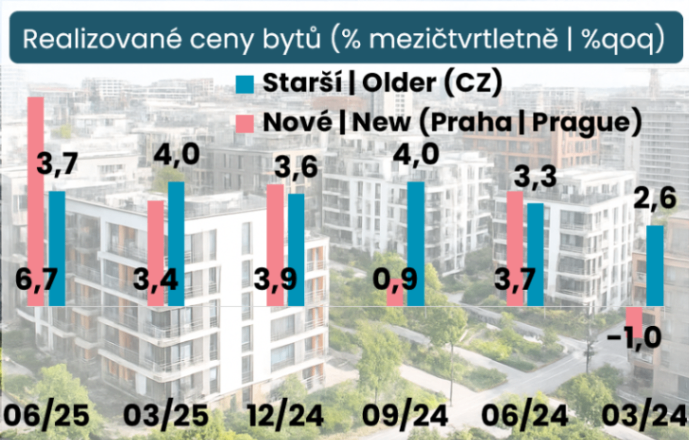
Ekonomický komentář Jaromíra Šindela, hlavního ekonoma ČBA: Odhaduji celkový růst realizovaných cen bytů o 4,2 % mezičtvrtletně, čímž už šestý kvartál v řadě překonal růst mezd.
Ekonomický komentář Jaromíra Šindela, hlavního ekonoma ČBA
Ekonomický komentář Jaromíra Šindela, hlavního ekonoma ČBA
Ekonomický komentář Jaromíra Šindela, hlavního ekonoma ČBA
Ekonomický komentář Jaromíra Šindela, hlavního ekonoma ČBA
Ceny nemovitostí stouply o 10,7 %
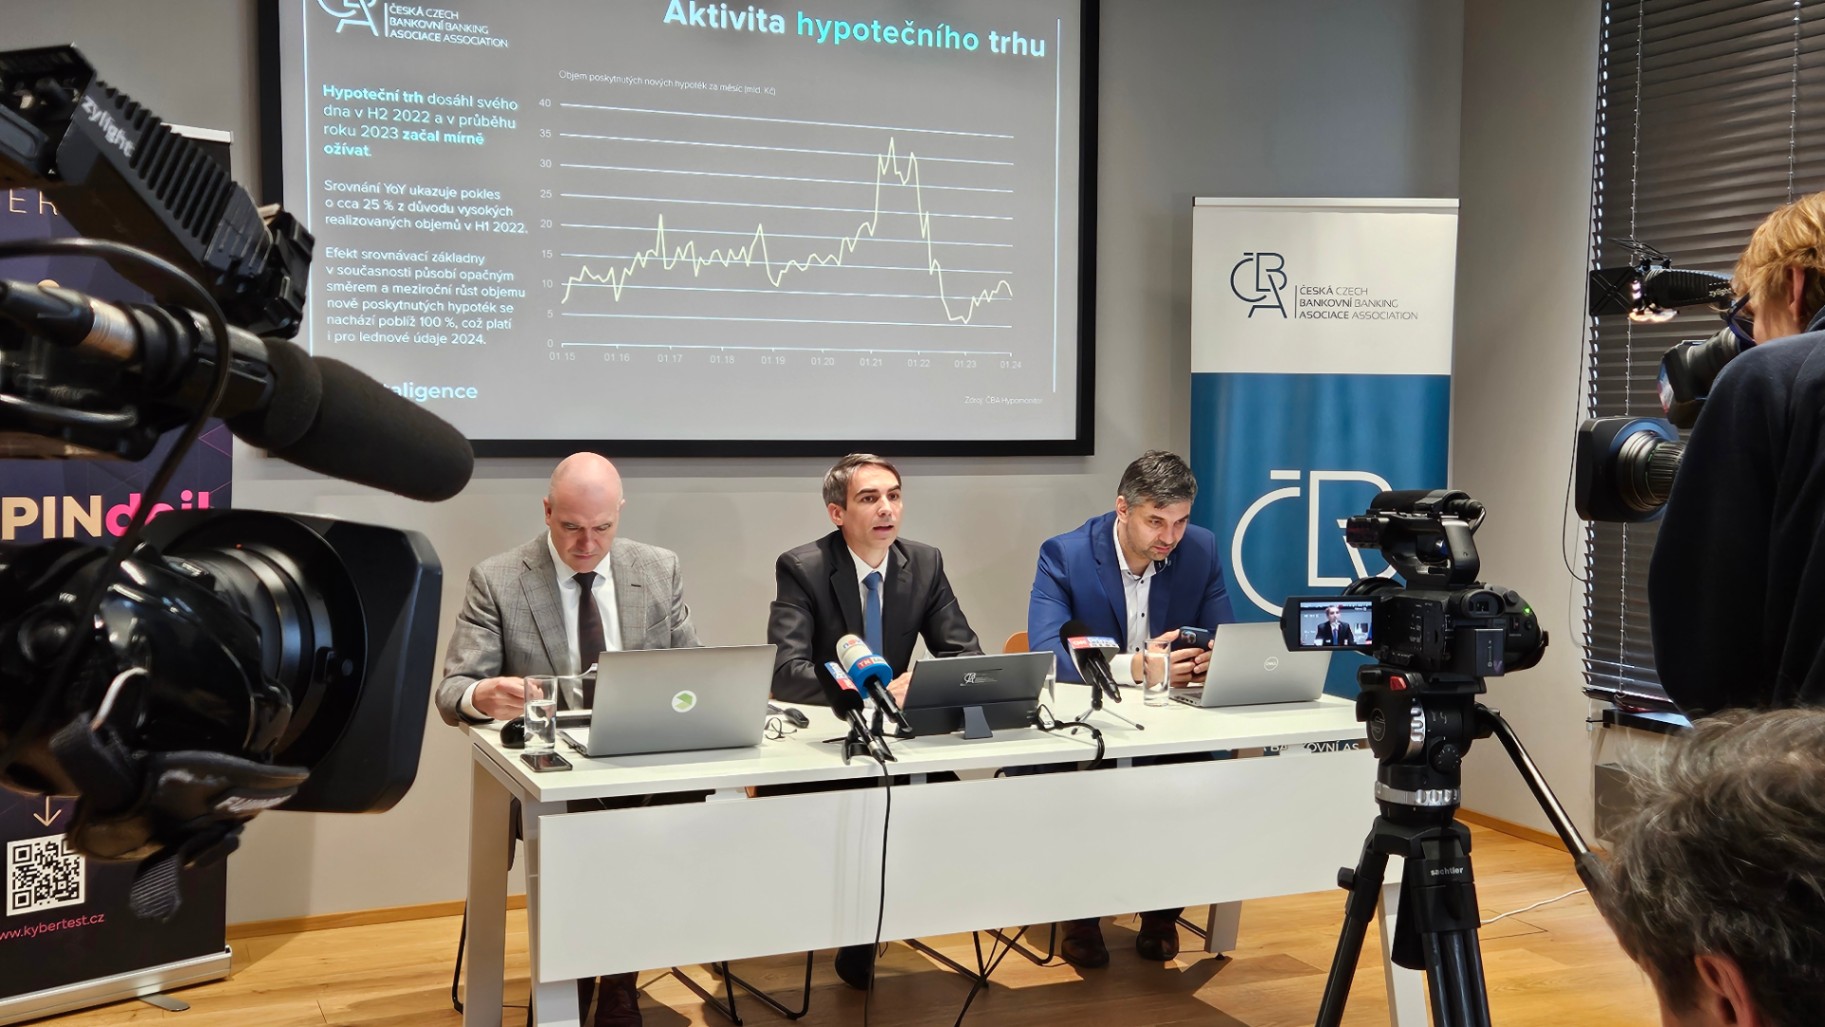
Prodeje starších i nových bytů vzrostly v průběhu roku 2023 o desítky procent
ČBA a Dataligence: Aktivita na realitním trhu loni propadla o 50 %. Ceny klesaly v průměru o 4 % a prozatím pomaleji, než se čekalo.