Komentář ČBA
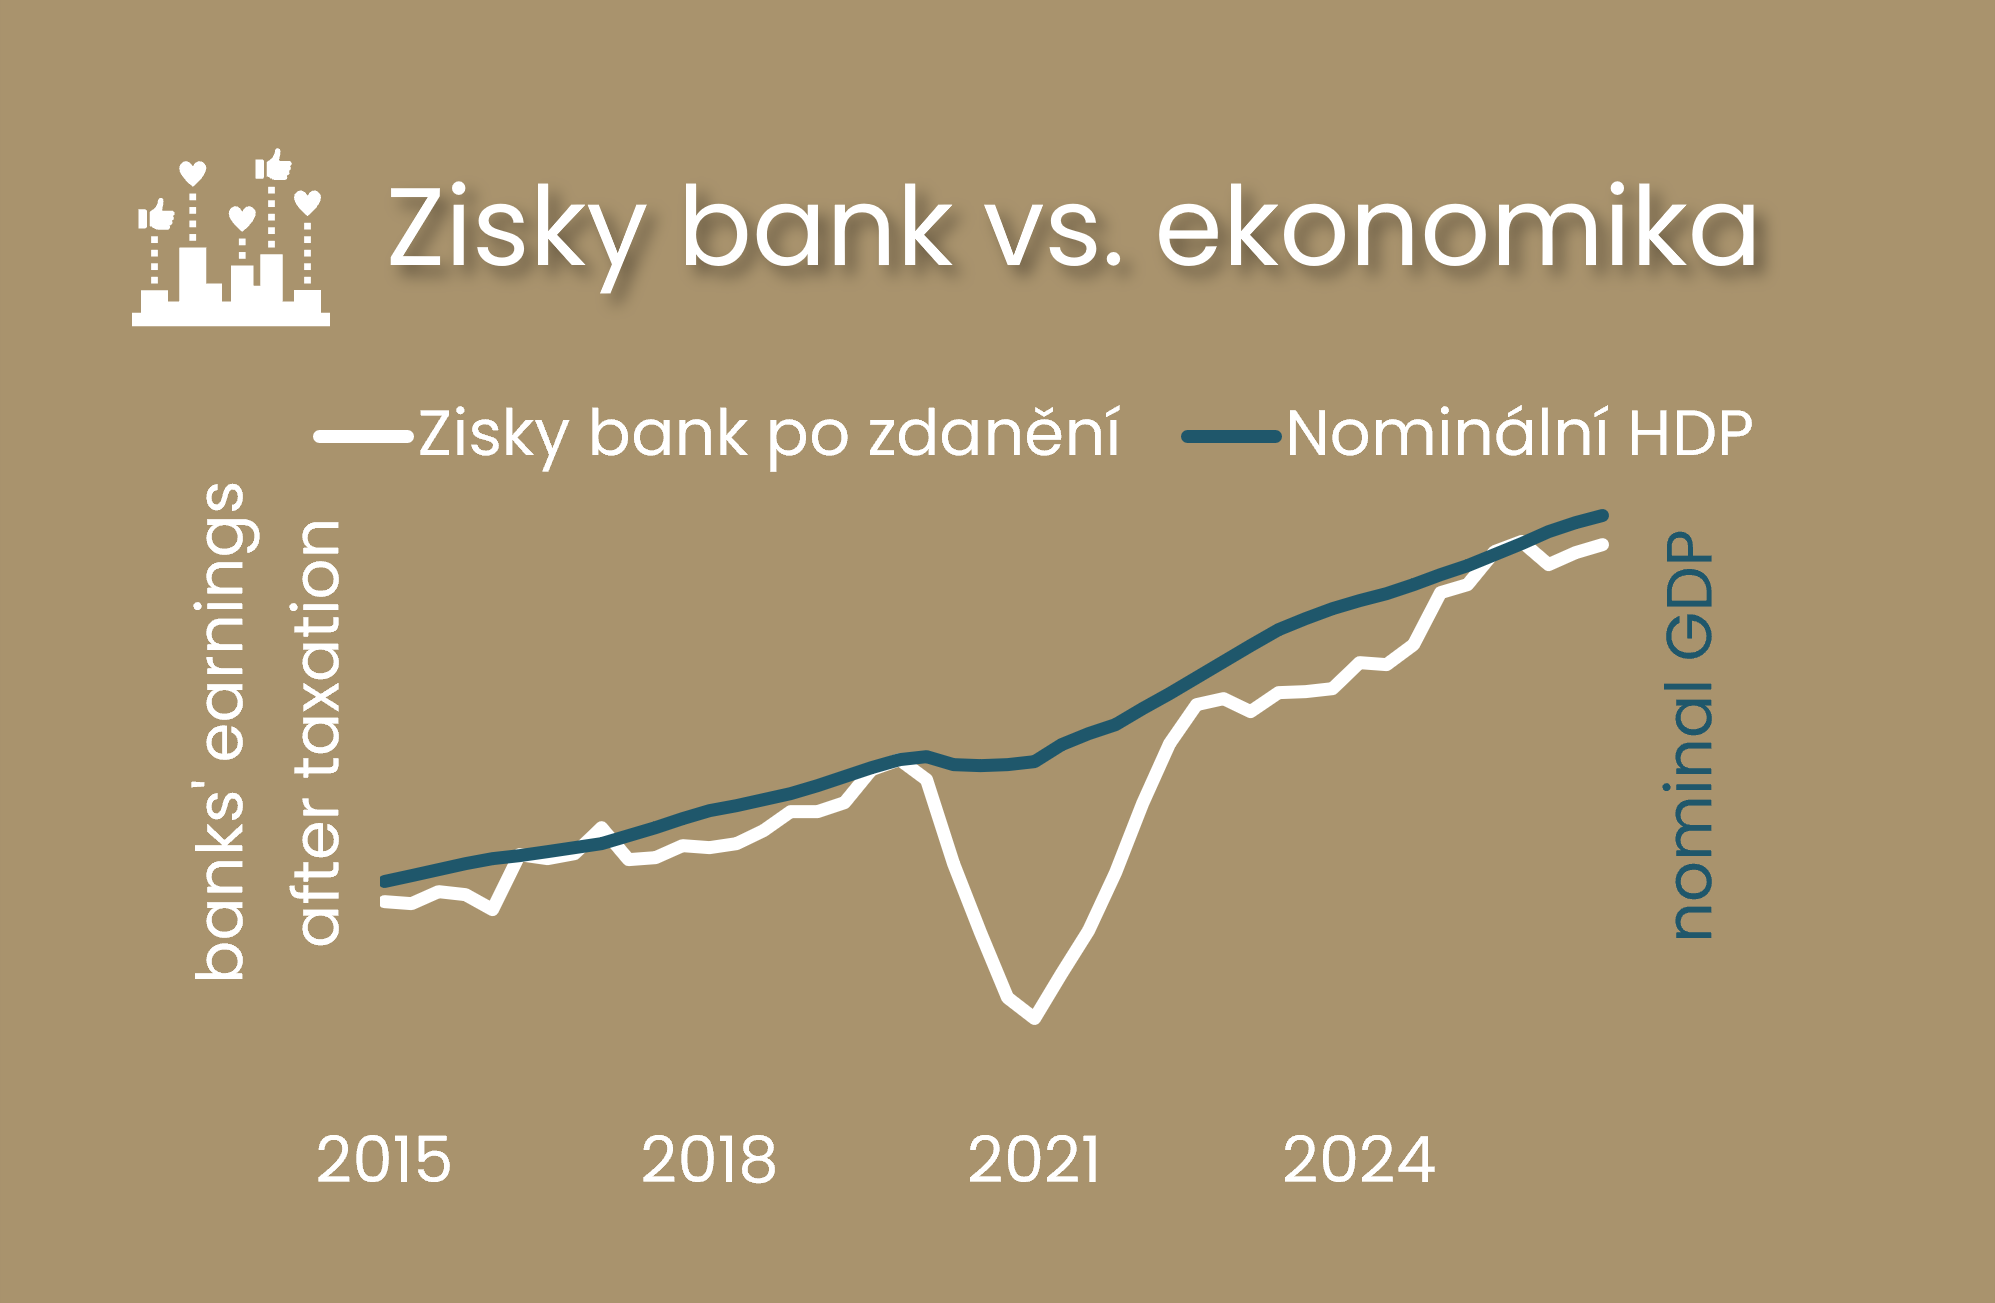
Roční ziskovost bank ve druhém čtvrtletí roku 2026 dosáhla 1,1 % průměrných aktiv bankovního sektoru a sezónně očištěná ziskovost bank bez zahraninčích poboček dosáhla 16 % jejich vlastního kapitálu.
Roční ziskovost bank z pohledu návratnosti aktiv klesla na 1,1 % z 1,12 % v předchozím čtvrtletí a nalézá se pod 1,15% ročním průměrem dosaženého ve stejném období před rokem. V posledních pěti letech, tedy od 2. čtvrtletí 2022, ziskovost dosáhla 1,1% aktiv. Zároveň se ziskovost pohledem návratnosti aktiv v posledním čtvrtletí pohybuje pod průměrem z předpandemického období 1,16 % z let 2015-2019 (dlouhodobý průměr z let 2008-2019 dosáhl 1,24 %).
V případě ziskovosti bank vůči vlastnímu kapitálu klesla jeho návratnost na 16 % z 16,1 % v předchozím čtvrtletí. Návratnost kapitálu se nachází nad 15,9 % ve stejném období před rokem. V posledních pěti letech, tedy od leden 2021, ziskovost vůči vlastnímu kapitálu vykázala jeho návratnost 14,3 %. V porovnání s předchozími trendy se ziskovost vůči kapitálu v posledním čtvrtletí pohybuje nad průměrem z předpandemického období 13,9 % (dlouhodobý průměr z let 2008-2019 dosáhl 14,9 %).
Ziskovost bankovního sektoru
% aktiv a kapitálu
Zdroj primárních dat
ČNB ARAD, výpočty ČBA.Kategorie
Bankovní sektorFrekvence dat
čtvrtletníPoznámka
V případě návratnosti kapitálu se jedná o poměr odhadu sezóně očištěného zisku bank bez zahraničních poboček (jelikož se na ně nevztahují kapitálové regulatorní požadavky) vůči průměrné výši vlastního kapitálu v daném období.Centrální banka publikuje návratnost zisků bankovního sektoru vůči regulatornímu kapitálu TIER, jehož podíl na celkovém kapitálu od roku 2022 klesá (viz: graf zde: https://www.cbamonitor.cz/statistika/role-zisku-bank-v-jejich-kapitalu ).
V případě návratnosti aktiv se jedná o roční průměr čtvrtletního zisku po zdanění celého bankovního sektoru vůči průměrným ročním aktivům.
Údaje za ROA zahrnují i data za banky a pobočky zahraničních bank poskytující služby v ČR a data za pobočky bank působících v zahraničí.