Vyšší jádrová inflace tlačí ČNB k listopadovému zvýšení úrokové sazby na 4 %
K rozhodnutí centrální banky:
Listopadové zasedání centrální banky pravděpodobně přinese zvýšení její dvoutýdenní úrokové sazby o čtvrtinu procentního bodu na 4 %.
Zářijové zrychlení spotřebitelské inflace na 2,5 % meziročně přineslo nemilé překvapení v podobě návratu k vyššímu růstu jádrové inflace nad třemi procenty.
Centrální banka nebojuje z pohledu inflačního cíle pouze s geopolitickými dopady vyšších cen energií, ale i se setrvalým inflačním podhoubím české ekonomiky. To odráží pokračující pokulhávání růstu mezd a platů za produktivitou a uvolněnější fiskální politika bez strukturálních změn centrální bance práci neulehčuje. Vyšší momentum jádrové inflace při stále solidním, i když slabším výkonu ekonomiky, představuje riziko promítnutí sekundárních dopadů vyšších cen energií.
V této situaci se centrální banka již pravděpodobně nemůže spoléhat pouze na přísnější finanční podmínky, které skrze vyšší dlouhodobé tržní sazby ztlumily hypoteční trh, a bude muset přidat ruku k dílu zvýšením krátkodobé úrokové sazby. Jestřábí postoj ČNB může tlumit dopad na delší tržní úrokové sazby, jelikož ty se zpřísněním měnové politiky počítají (viz graf níže).
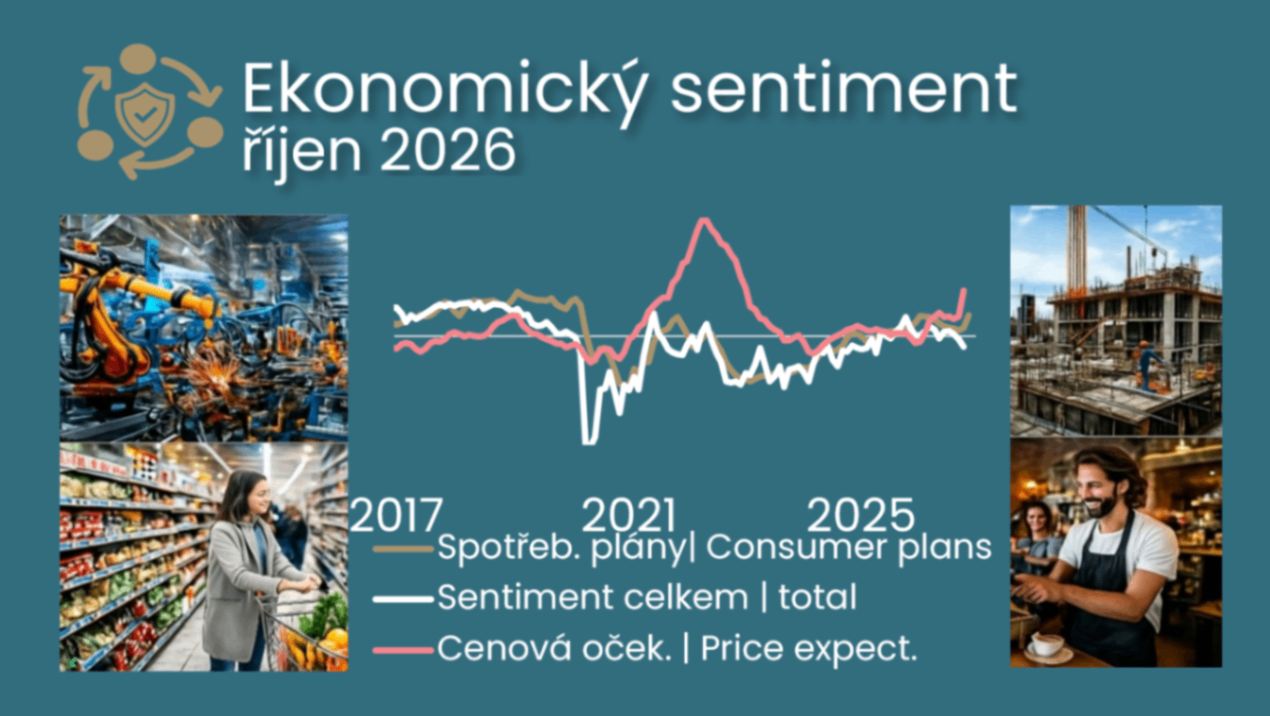
Propad říjnového sentimentu by neměl výrazně ovlivnit jestřábí komunikaci centrální banky, i když propad volatilnějších očekávání průmyslové produkce představuje riziko (viz grafy níže). Ovšem cenová očekávání jak v průmyslu, tak ve službách výrazně stoupla a větší nákupní budoucí plány domácností udržují jestřábí vyznění říjnového sentimentu.
Nicméně přetrvávající ropný šok představuje nejen riziko vyšších cen, ale i negativní riziko pro ekonomický růst. To do jisté míry bude součástí komunikace centrální banky, která tak zůstane pod očekáváním trhu, který předpokládá zvýšení úrokové sazby ČNB k 4,75 % v létě příštího roku.
K nové predikci centrální banky:
Jak srpnová, tak zářijová jádrová inflace s průměrným růstem nepatrně přes tři procenta rostla o dvě desetinky procenta rychleji, než očekávala predikce centrální banky. To bude společně s vyššími cenami ropy tlačit na predikci ČNB pro inflační výhled na příští roky, který v srpnu počítal s 2,5% růstem.
Na druhou stranu vyšší ceny ropy a pomalejší oživení české ekonomiky v prvním pololetí pravděpodobně sníží výhled ČNB na ekonomický růst, který pro rok 2027 počítal s 2,7% zrychlením růstu HDP.
ČNB pravděpodobně posune i výhled na 3M PRIBOR, který bude v příštím roce začínat 4, ale bude stále blíže 4 % než současnému očekávání trhu, který počítá s 4,75 % v létě příštího roku.
Srpnová predikce ČBA s 2,3 % růstem HDP a 2,6 % růstem spotřebitelské infalce v roce 2027 také čelí stagflačnímu riziku. Podle květnové citlivostní analýzy by návrat cen ropy ke 100 USD za barel mohl snížit na dvouletém horizontu růst české ekonomiky a zvýšit inflaci o více než půl procentního bodu. V takovém scénáři by reakce měnové politiky mohla znamenat sazbu ČNB kolem 4 %, případně až 4,25 %, pokud vezmeme v úvahu riziko vyšší úrokové sazby v základním scénáři.
Dvoje ekonomická data, která pravděpodobně nejvíce ovlivní listopadovou diskusi ČNB o úrokových sazbách:
1) tempo jádrové inflace se vrátilo nad tři procenta

2) cena ropy výrazně převyšuje předpoklad srpnové predikce ČNB

Trhy zaceňují výraznější zvýšení úrokové sazby ČNB ...

... ale i v případě ECB a Fedu ...

... což se může v případě nezměněných sazeb ČNB projevit slabší korunou ...
..., což se již částečně po zářijové stabilitě v ČNB stalo kvůli méně podpůrnému úrokovému diferenciálu, ...

... i když svou roli sehrálo také oslabení EUR vůči USD, tedy posun EURUSD níže.

Říjnový ekonomický sentiment se zhoršil, především kvůli propadu volatilnějších očekávání v průmyslu. Ovšem cenové informace představují v kombinaci se stále vysokou jádrovou inflací pro ČNB z hlediska inflačního cíle negativní signál.
Zhoršení ekonomického sentimentu v říjnu především kvůli průmyslu

Navzdory poklesu ekonomického sentimentu pod dlouhodobý průměr zůstaly nákupní plány domácností, tentokrát ty budoucí, vysoko

¨Cenová očekávání výrazně vzrostla, jak v průmyslu, tak ve službách

Ve službách představuje růst cenových očekávání riziko s ohledem na přetrvávající silné momentum tohoto segmentu v jádrové inflaci

Využití výrobních kapacit v průmyslu se vrátilo mírně pod dlouhodobý průměr

Nedostatek zaměstnanců zůstává opět především bariérou ve stavebnictví, zatímco průmysl se stále potýká se slabší poptávkou
