Pomalejší růst české ekonomiky v prvním pololetí opět doprovázela slabá produktivita i vysoká míra úspor
Dopad na výhled růstu ekonomiky? Růst ekonomiky ve druhém čtvrtletí o 1,8 % meziročně a slabší oživení ve druhém čtvrtletí představuje společně se stále vysokými cenami energií negativní riziko pro náš výhled oživení růstu HDP na 2,3 % v roce 2027 po letošních 2 %. To ovšem kompenzuje výhled na uvolněnější fiskální politiku. Oba faktory představují riziko vyšší úrokové sazby ČNB spíše se 4 - 4,25 % než 3,75 % až 4 % vyhlížené srpnovou predikcí.
Český statistický úřad mírně snížil odhad růstu ekonomiky v prvním pololetí na celkový nárůst o 0,4 % namísto původně odhadovaných 0,6 %. Ovšem revize se z větší části dotýká přesnějších odhadů výnosů z nepřímých daní spíše než růstu přidané hodnoty. Pomalejší růst HDP tak nyní odpovídá již dřívější pomalejší dynamice přidané hodnoty.
Růst hrubého domácího produktu tak ve druhém čtvrtletí dosáhl mírnějšího oživení o 0,3 % mezičtvrtletně namísto zrychlení k 0,4 % po zpomalení na 0,1 % v prvním čtvrtletí (původně na 0,2 %). A to po průměrném mezičtvrtletním růstu v loňském roce o 0,7 %. Meziroční růst hrubého domácího produktu tak zpomalil na 1,8 % z 2,1 % v prvním čtvrtletí po průměrném růstu o 2,7 % v loňském roce.
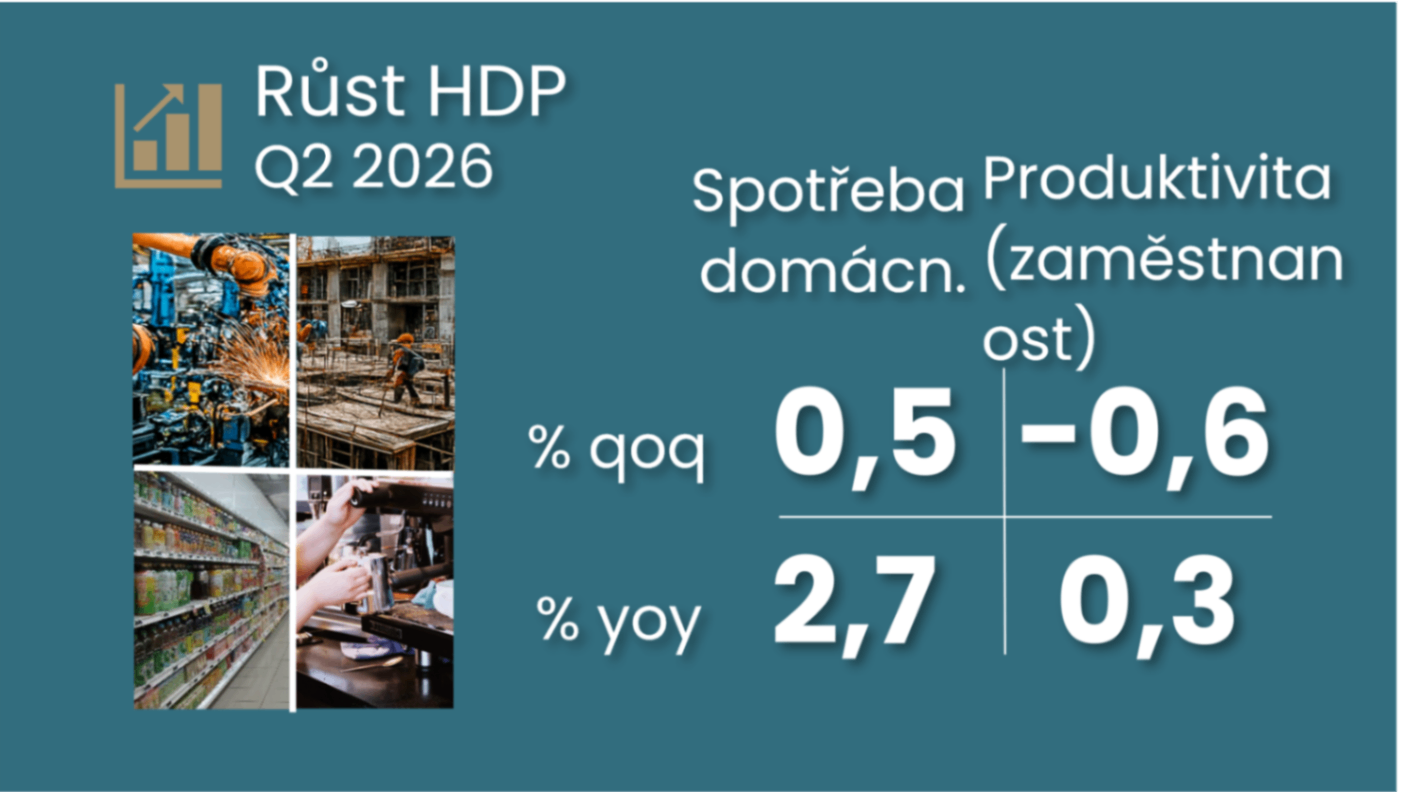
Mírnější oživení spotřeby domácností na 0,5 % mezičtvrtletně z 0,3 % v prvním čtvrtletí zůstalo beze změny. Spotřeba vlády v prvním pololetí rostla silněji o 0,2 procentní body, tedy o 0,6 % během prvního pololetí (součet dvou mezikvartálních růstů). Zatímco fixní investice vykázaly nezměněný růst o 3,5 % během prvního pololetí. Přičemž stále platí, že fixní investice táhne stavebnictví, zatímco investice do ICT, strojů a zbraní v e druhém čtvrtletí poklesly a to dokonce pod předcovidovou úroveň. Zásoby ubraly z růstu ve druhém čtvrtletí více, a to 1,1 procentního bodu, což značí spíše obrat v následujících kvartálech. Zahraničněobchodní aktivita zůstala beze změny. To znamená, že čisté exporty (vývoz mínus dovoz) přidaly 0,6 p. b. k mezičtvrtletnímu růstu HDP poté, co mu v prvním čtvrtletí ubraly 0,8 p. b.
Zmíněná přidaná hodnota (což je HDP bez daní na produkty očištěných o dotace na produkty nebo také součet provozního přebytku a náhrad zaměstnanců) byla revidována směrem dolů „pouze“ o 0,1 procentního bodu ve druhém čtvrtletí. A to na 0,3 % po 0,1 % v prvním čtvrtletí. Meziročně tak zpomalila na 1,7 % z 2 % v prvním čtvrtletí po 2,8% růstu v roce 2025.
Negativní revize HDP se promítla i do přetrvávajících slabších zisků v produktivitě. Ta ve druhém čtvrtletí na odpracovanou hodinu poklesla o 0,4 % mezičtvrtletně a o 0,9 % meziročně a v poměru na jednoho zaměstnaného poklesla o 0,6 % mezičtvrtletně a pouze slabě vzrostla o 0,3 % meziročně.
To odráží stále silný růst zaměstnanosti o téměř jedno procento mezičtvrtletně a 1,5 % meziročně. A ještě silněji v případě odhadu odpracovaných hodin o 0,7 % mezikvartálně a 2,8 % meziročně.
Odvětvově stále platí, že tahounem růstu produktivity je ICT sektor, dalším stavebním kamenem je sektor financí. Pozitivně se ve druhém čtvrtletí projevila produktivita v průmyslu díky zpracovatelskému průmyslu, zatímco stavebnictví, veřejné služby, ale i energetika a obchod poklesly.
A jelikož se negativní revize čtvrtletního růstu mezd v letošním prvním čtvrtletí nedotkla mzdových údajů v národních účtech, růst jednotkových mzdových nákladů zůstal s 5,7% meziročním tempem vysoký. Ovšem v souladu s predikcí ČNB, a to kvůli pomalejšímu růstu produktivity práce. Silnější růst jednotkových mzdových nákladů, který představuje proinflační riziko, tak nemusí nutně pramenit pouze ze sílícího mzdového růstu, ale rovněž ze slabého růstu produktivity.
Disponibilní důchod si drží loňskou dynamiku a tu si drží i míra úspor, tedy stále okolo 20 % disponibilního důchodu. Disponibilní důchod domácností ve druhém čtvrtletí reálně oživil o 1,0 % mezičtvrtletně po poklesu o 0,3 % v prvním čtvrtletí a uchoval si tak průměrné loňské mezikvartální tempo (+0,6 %). Růst reálného disponibilního příjmu na obyvatele byl ve druhém čtvrtletí o něco mírnější (+0,7 % mezičtvrtletně) a opět tak překonal růst spotřeby na obyvatele (+0,6 %).
Míra úspor ve výsledku mírně vzrostla na 19,9 % z 19,5 % v prvním čtvrtletí a drží se jak nad 19,3 % během pandemických let 2020–2021, tak stále výrazně nad dlouhodobým předcovidovým průměrem 11,9 %. K vyšší míře úspor došlo ve druhém čtvrtletí navzdory oživení míry investic domácností na 10,9 %, blíže k dlouhodobému průměru, z loňských 10,5 %.
Růst ekonomiky, ačkoliv slabší, se ve druhém čtvrtletí stále opíral o spotřebu domácností ...

... ale i fixní investice a zlepšení zahraničního obchodu

Fixní investice? Rozdílný příběh: stavebnictví vs. ICT, stroje

Naopak zásoby pravděpodobně zlepší svůj příspěvek k HDP po silném propadu

Růst produktivity zůstává slabý

Odvětvový příběh produktivity se příliš nemění

Domácnosti navýšily mírů úspor

Silnější oživení průměrných disponibilních příjmů

Úrokový cyklus pomáhá domácnostem

Ale hlavním tahounem příjmu je zaměstnaní
