Spotřebitelská inflace v říjnu dočasně mírně zpomalila na 2,4 %, což při vyšší jádrové inflaci ČNB neuchlácholí
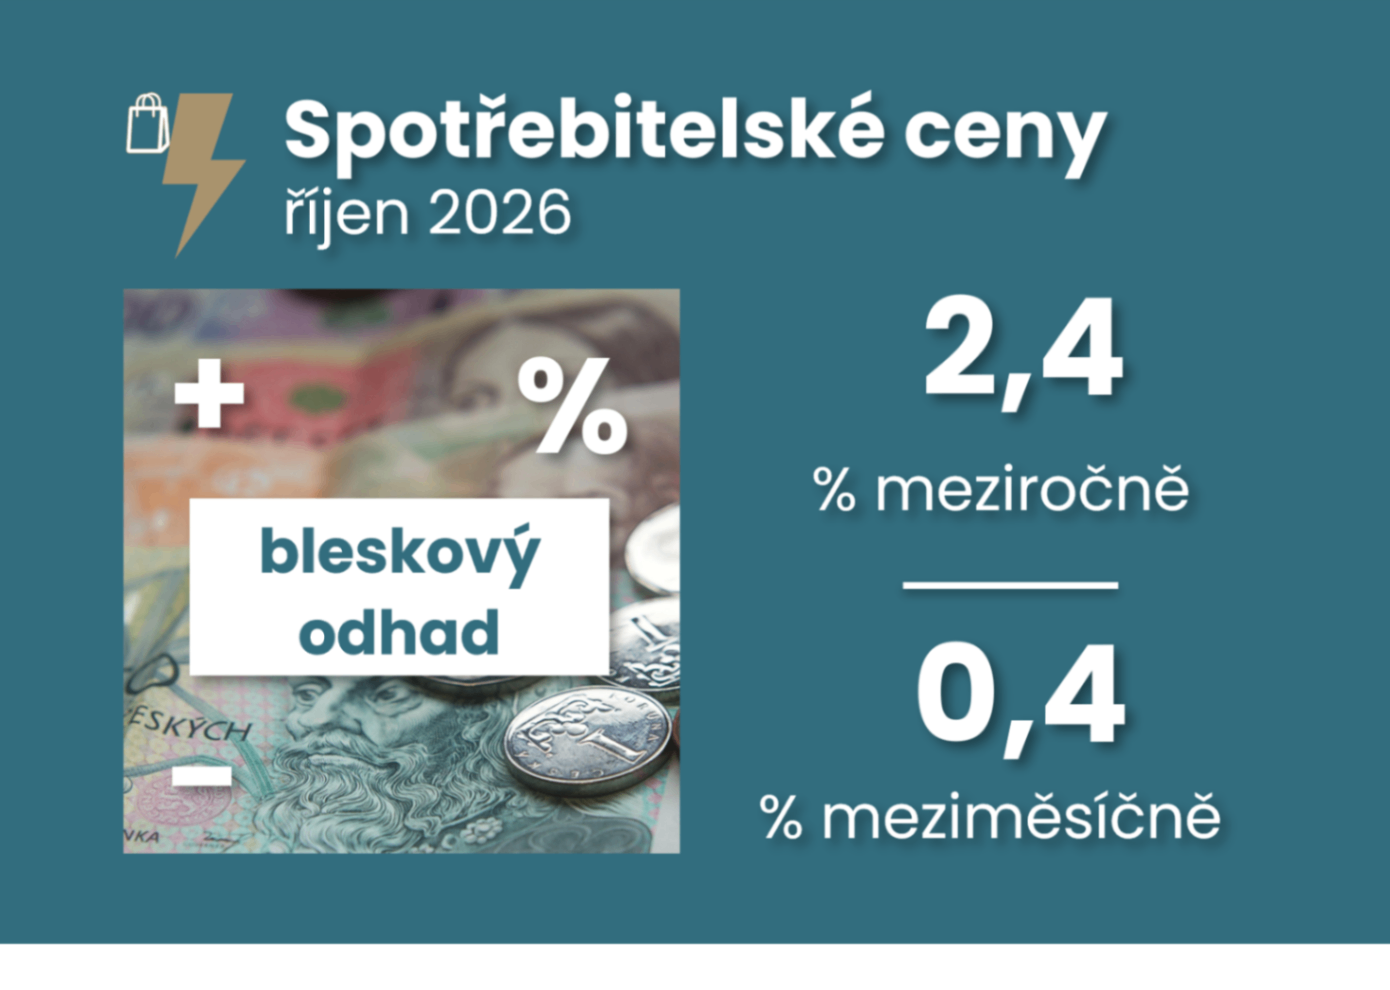
Říjnové zpomalení inflace na 2,4 % ze zářijových 2,5 % přineslo mírně příznivější výsledek, než očekávali analytici, ale pouze dočasný. Pod povrchem celkové inflace totiž nadále přetrvávají zvýšené domácí cenové tlaky. K tomu se na základě dostupných čísel připojuje opětovné mírné zrychlení jádrové inflace nad 3 % meziročně a výhled na následující měsíce naznačuje spíše opětovné zrychlování růstu spotřebitelských cen.
Jedním z důležitých signálů je vývoj cen potravin, které v říjnu meziměsíčně vzrostly o 0,6 %, a přerušily tak svůj předchozí dezinflační trend, jelikož byl tento růst o něco výraznější, než bývá pro říjen obvyklé. Dosavadní příznivý vliv potravin na celkovou inflaci tak může postupně odeznívat. Naopak ceny pohonných hmot zastavily svůj předchozí výrazný růst. Méně příznivě se však zřejmě vyvíjely ceny energií bez pohonných hmot, které podle dostupných předběžných údajů pravděpodobně opět mírně vzrostly. A tento přenos dřívějšího zdražení velkoobchodních energetických komodit do českého spotřebitelského koše bude asi v následujících měsících postupně sílit.
Proto ve zbytku letošního roku očekávám opětovné zrychlení meziroční inflace směrem ke 3 %, přičemž na začátku roku 2027 pravděpodobně tuto hranici překročí. Vedle pravděpodobného zvratu ve vývoji cen potravin a energií k tomu rovněž přispěje efekt srovnávací základny. Na konci loňského roku totiž ceny potravin překvapivě výrazně poklesly a v ledu 2027 se navíc projeví odeznění umělého dočasného zpomalení inflace díky přesunu poplatků na obnovitelné energie do státního rozpočtu.
Pro Českou národní banku však bude zásadní především vývoj jádrové inflace, která podle dostupných částečných údajů pravděpodobně opět mírně zrychlila a zůstává nad 3 % meziročně. Přetrvávající domácí cenové tlaky ukazují, že česká ekonomika se stále nedokázala dostatečně vypořádat s rizikem setrvalejší inflace. Zvláště nepříznivá je kombinace zvýšených nákladů firem a stále dostatečně silné poptávky, která umožňuje jejich promítání do konečných cen. Z pohledu ČNB bude také zásadní zda vyšší hypoteční sazby dále zchladí hypoteční trh a obecně poptávku v realitním sektoru; tedy jak výrazně zpomalí růst cen nemovitostí.
Předběžná data o říjnové inflace tak podle mého názoru podporují očekávání, že ČNB na listopadovém zasedání zvýší základní úrokovou sazbu o čtvrt procentního bodu na 4 %. Takový krok by představoval reakci nejen na aktuální cenový vývoj v oblasti energií, ale především na stále zvýšení růst jádrové inflace. Detailnější říjnová data, která budou zveřejněna 10. listopadu, následně umožní přesněji vyhodnotit vývoj jádrové inflace a jeho důsledky pro další měnověpolitická rozhodnutí. Blíže k výhledu na ČNB zde: Vyšší jádrová inflace tlačí ČNB k listopadovému zvýšení úrokové sazby na 4 %
Samotné zvýšení úrokových sazeb však nemůže být jediným lékem na dlouhodobě zvýšenou českou jádrovou inflaci. Ta odráží hlubší strukturální problémy české ekonomiky, které se výrazněji projevují přinejmenším od roku 2018. Měnová politika dokáže prostřednictvím vyšších úrokových sazeb tlumit poptávku a omezovat inflační očekávání, nemůže však sama odstranit strukturální překážky, které dlouhodobě zvyšují nákladovost české ekonomiky a omezují její růstový potenciál. Bez strukturálních reforem proto nelze automaticky počítat ani s budoucím udržitelným návratem úrokových sazeb ČNB na výrazně nižší úrovně.
Říjnové zpomalení inflace na 2,4 % ze zářijových 2,5 % přineslo mírně příznivější výsledek, než očekávali analytici, ale pouze dočasný.

Jádrová inflace podle dostupných částečných údajů pravděpodobně opět mírně zrychlila a zůstává nad 3 % meziročně

Jádrová inflace zůstává silným tahounem českých spotřebitelských cen

Dostupná data napovídají mírnou změnu ve struktuře jádrové inflace

Jedním z důležitých signálů je vývoj cen potravin, které v říjnu meziměsíčně vzrostly o 0,6 %, a přerušily tak svůj předchozí dezinflační trend (graf vlevo dole)
