ČNB drží sazby na 3,75 %. Jádrová inflace a energie nechávají otevřené zvýšení v listopadu
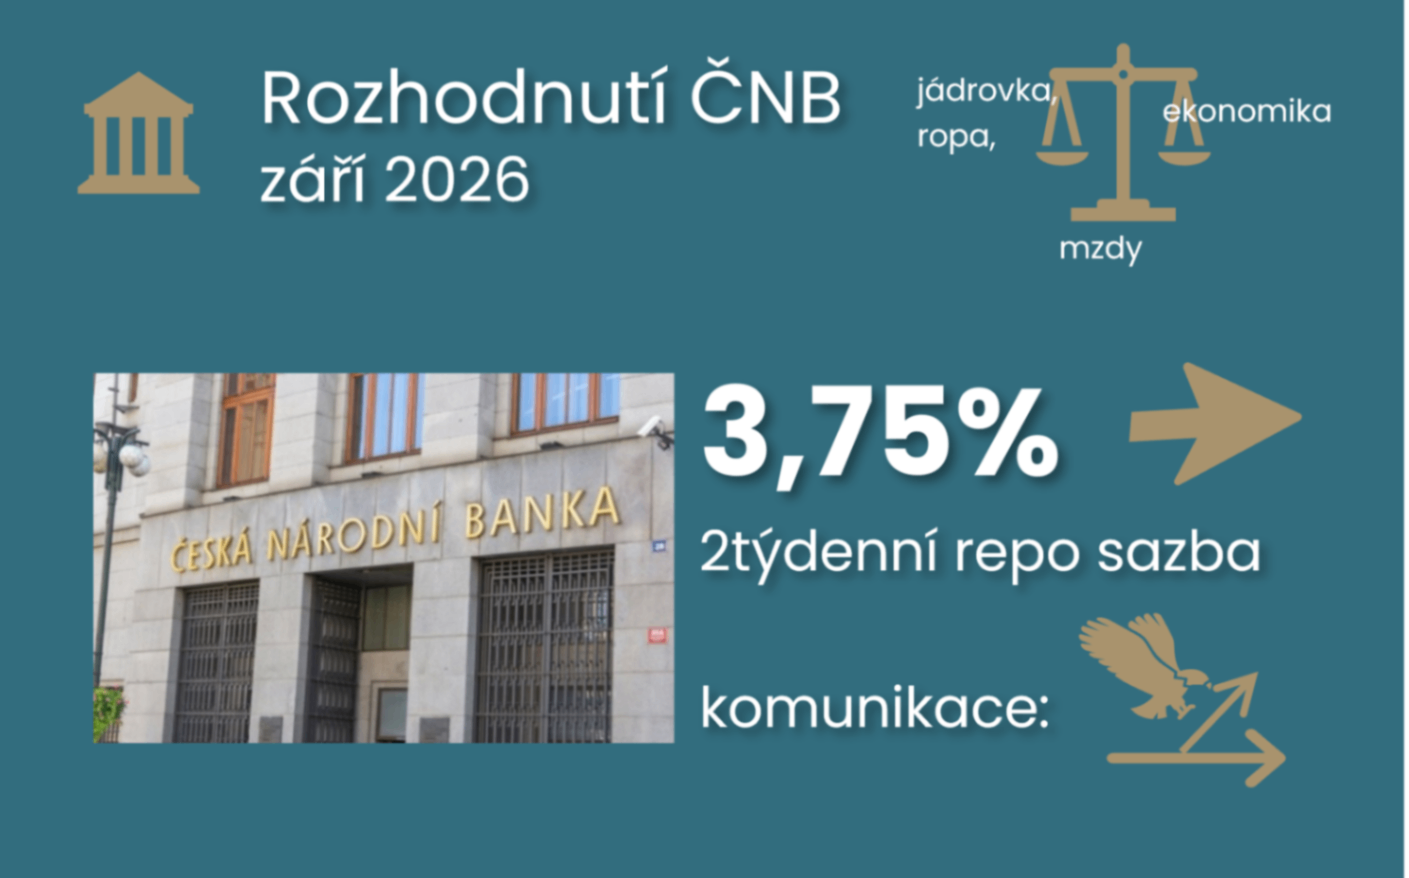
Bankovní rada ČNB jednomyslně ponechala své úrokové sazby beze změny, s dvoutýdenní úrokovou sazbou na 3,75 %. To je v rozporu se zářijovým zvýšením sazeb ECB (depozitní sazba +25 bb na 2,5 %) a amerického Fedu (+25 bb na 3,75–4 %). Dvoutýdenní repo sazba ČNB zůstává beze změny od červnového zvýšení o 25 bb z úrovně 3,5 %, na níž byla od května 2025 po skončení fáze snižování úrokové sazby ze 7 % započaté v prosinci 2023. Bankovní rada očekává dočasné zvýšení růstu spotřebitelských cen na přelomu roku (od listopadu tam budou vstupovat bazické efekty nižších cen potravin ze závěru roku 2025 a v lednu půlprocentní bazický efekt kvůli lednovému přesunutí POZE do státního rozpočtu).
Jádrová inflace (CPI po vyloučení potravin, alkoholu, tabáku, PHM, energií a regulovaných cen) zůstává středobodem rozhodování bankovní rady. Guvernér Michl několikrát zmínil jádrovou inflaci s 3% meziročním růstem, ať už v souvislosti s rostoucími cenami ropy, či v souvislosti s otázkou na vývoj měnové politiky zahraničních bank. Růst mezd, napjatý trh práce, ceny nemovitostí a poptávka v ekonomice tak zůstávají v hledáčku ČNB. Růst mezd byl označen, navzdory revizi, správně za silný (diskuse viz zde: Pomalejší růst mezd si ovšem i ve druhém čtvrtletí udržel silné momentum).
Guvernér zdůraznil roli množství peněz vytvářených prostřednictvím úvěrové kreace jako jednoho z klíčových faktorů ovlivňujících inflaci. Zřetelně zmínil návrh většího fiskálního deficitu jako proinflační riziko (zde poznamenávám, že to může být z pohledu tvorby nových peněz tlumeno emisí dluhopisů domácnostem, jakož i snahou vlády o zahrnutí dalších subjektů pod státní pokladnu Ministerstva financí). Do listopadového zasedání také ČNB bude mít k dispozici data o zářijové úvěrové aktivitě. Prozatím jsme v srpnu viděli zchlazení hypotečního trhu o 13 %, které nelze připsat na vrub sezónnosti (viz zpřísnění finančních podmínek skrze delší konec výnosové křivky a viz zde ČBA Hypomonitor: Zchlazení hypoték v srpnu pokračovalo se sazbou na 5 %).
Vyšší ceny energetických komodit představují pro ČNB nové proinflační riziko. Jeho případné naplnění, respektive přeliv vyšších cen pohonných hmot a energií do zbytku spotřebitelské inflace bude záležet na poptávkových tlacích a mzdových vyjednáváních. Blíže k diskusi viz set šesti grafů níže.
Jak dlouho může ČNB abstrahovat od dopadu americké a eurové výnosové křivky na české sazby? Česká výnosová křivka je bez debaty těmito křivkami silně ovlivněna. Ale právě síla tohoto vlivu závisí na domácích proinflačních podmínkách. Jinak řečeno, jsem přesvědčen, že pokud by česká jádrová inflace dlouhodoběji rostla okolo 2 %, respektive pod touto úrovní, pokud bychom viděli menší mezeru mezi růstem mezd a produktivitou a pokud by fiskální deficity (po vyloučení efektivních výdajů na obranu) klesaly, pak by reakce českých delších tržních úrokových sazeb na americké či eurové sazby byla slabší. Schopnost ČNB abstrahovat od zahraničních úrokových sazeb tedy bude funkcí reakce české jádrové inflace na dosavadní zpřísnění měnových (ČNB a kurz) a finančních (IRS úroky a vládní dluhopisy) podmínek. A také na případné budoucí zpřísnění, pokud ČNB posune svou dvoutýdenní úrokovou sazbu na 4 %.
Pokud ne, pak zúžení krátkodobého úrokového diferenciálu asi bude působit ve směru oslabení koruny. Pravděpodobně mírnějšího, díky přebytkům v zahraničním obchodě, i když slabším než dříve. K silnější reakci by došlo v případě nárůstu rizikové prémie, což by bylo pravděpodobně při výrazně silnějším nárůstu cen energetických komodit, který by zvrátil zahraniční obchod do deficitu (k deficitu viz grafy 7-8 zde: Průmysl vstoupil do třetího čtvrtletí slabě, ne však plošně. Infrastruktura podpořila odolnost stavebnictví) .
Bankovní rada ČNB jednomyslně ponechala své úrokové sazby beze změny, tentokrát v rozporu s ECB a americkým Fedem

Jádrová inflace zůstává středobodem rozhodování bankovní rady

Ceny ropy se vrátily mezi hlavní proinflační rizika, ale 12 měsíční futures zůstávají poblíž prognózy

Ceny rostou i ceny plynu, i když ne jako v roce 2022

Globální ceny potravin působí také spíše směrem k změně trendu českých cen potravin, ovšem lokální výrobní ceny zatím zůstávají nízko

Ceny průmyslových výrobců zůstávají proinflační rizikem. Síla koruny tak bude důležitá

Zářijové ceny producentů služeb nadále vysílají signál pokračujícího silnějšího růstu

Ceny stavebních materiálů rostly v září pomaleji (po jarním energetickém šoku, který se ovšem s vyššími cenami plynu může opakovat), ale stavební práce pokračovaly v obvyklém růstu a stále vysílají signál silného růstu imputovaného nájemného ve spotřebitelské inflaci

Americké a eurové delší úrokové sazby dopadají silně i na české. A to proto, že reflektují společné riziko - vyšší ceny komodit, ale také proto, že česká ekonomika stále působí s proinflační příběhem

Rozdíl mezi úrokovými sazbami v zahraničí tak ovlivňuje kurz koruny.
