Ceny nemovitostí zpomalily růst pod 8% anualizovaně, ale starší si drží 10% tempo
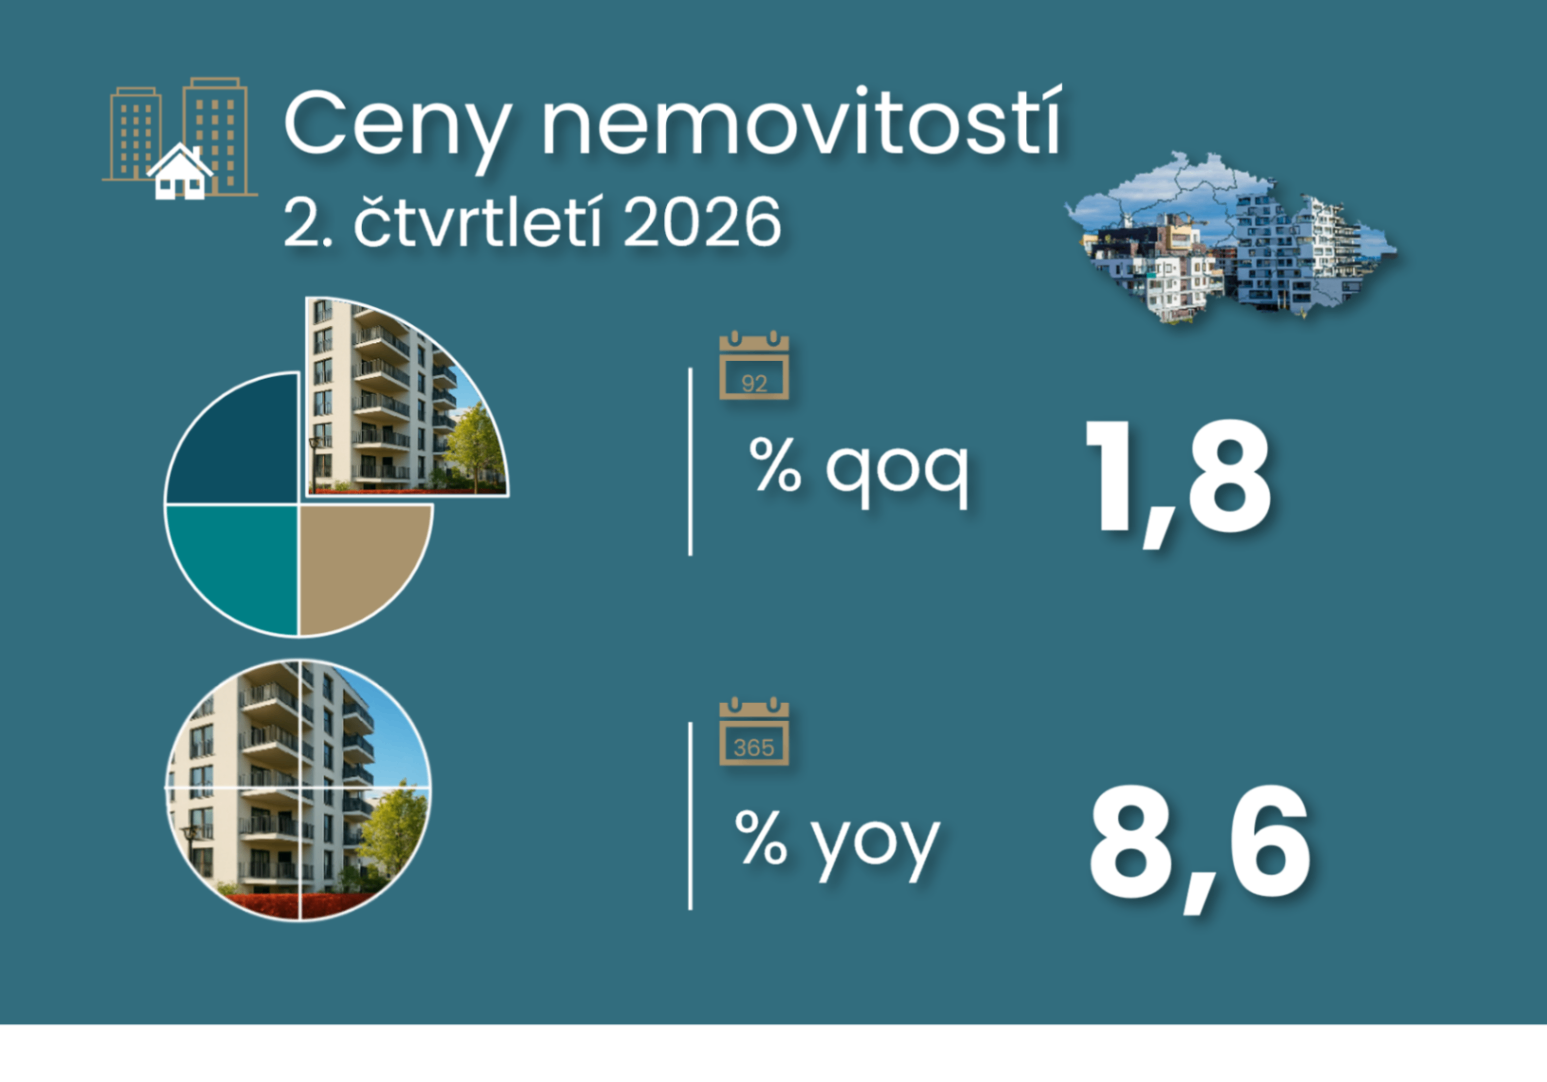
Index cen nemovitostí (HPI; starší nemovitosti v ČR včetně pozemků a nové pražské) ve druhém čtvrtletí mírně zpomalil k 1,8 % mezičtvrtletně z 2,1 % v předcházejícím čtvrtletí. Toto výlučně odráží dříve diskutovaný mírný pokles realizovaných cen nových bytů v Praze (viz Překvapivé zpomalení růstu cen nových pražských bytů se do starších bytů nepromítlo). Ceny nových nemovitostí tak poklesly o 0,6 % mezičtvrtletně. Ovšem nákupy starších obydlí vykázaly 2,4% tempo, tedy v podstatě beze změny vůči již více než dvouletému 2,3% průměru od druhého kvartálu 2024.
Ve výsledku tak meziroční tempo cen nemovitostí zpomalilo na 8,6 % z 10 % v prvním čtvrtletí. To odráží již dříve avizované zpomalení růstu cen nových pražských nemovitostí na 3,5 % z 10 %, ale starší nemovitosti si udržely 10% meziroční tempo, a to téměř čtyři čtvrtletí v řadě.
Podle statistiky ČSÚ stouply ve druhém čtvrtletí 2026 ceny nákupů obydlí (starších včetně pozemků i nových, ale ty jsou v podstatě pouze v Praze – pro zbytek republiky viz naše statistika na ČBA Monitoru od společnosti Flat Zone) za poslední čtyři čtvrtletí o 8,6 % meziročně, přičemž za poslední tři roky stouply o pětinu a za posledních 5 let téměř o polovinu (o 48,6 %). Za poslední dekádu to bylo o 151 % a o 175 % za posledních 15 let.
Rozdílné signály pro ceny nemovitostí. V následujících týdnech uvidíme, kam se pohnuly ceny nových nemovitostí ve třetím čtvrtletí, což naznačí trvanlivost poklesu cen pražských bytů, který signalizují data ČSÚ, není však tak vysloveně patrný v transakčních datech (více viz zde). Ovšem pokles průměrné výše nové hypotéky zpět k 4,6 milionu korun ve třetím čtvrtletí představuje signál pro další zpomalení růstu cen nemovitostí, také kvůli vyšším tržním úrokovým sazbám, které se postupně prokousávají do nových hypotečních úrokových sazeb. Silná vlna předzásobení novými hypotékami během letošního jara však pravděpodobně ponechá stále solidní poptávku na trhu nemovitostí i v závěru letošního roku. Nabídková strana zůstává solidní, co se týče nových staveb, ale tradičně slabší ohledně stavebních povoleních (viz poslední graf zde: Průmysl vstoupil do třetího čtvrtletí slabě, ne však plošně. Infrastruktura podpořila odolnost stavebnictví).
Pohled na ceny, respektive náklady vlastního bydlení (OCH index), kam spadá i stavba svépomocí čí vlastní opravy, již tradičně vykázal mírnější tempo růstu než index cen nemovitostí. Ale stále svižné, a to 1,6 % mezičtvrtletně, nepatrně vyšší než v prvním čtvrtletí. Zde se odrazily vyšší ceny stavebních materiálů. Meziroční růst OCH indexu tak zůstal na 4,7 %, již třetí čtvrtletí v řadě. OCH index se za poslední tři roky zvýšil o 9,7 %, za posledních 5 let o 35,9 %. Za poslední dekádu to bylo o 72 % a o 85 % za posledních 15 let. Za těch patnáct let dosáhl tento nárůst nákladů na pořízení nemovitostí včetně svépomoci a oprav (tzv. owner occupied housing) 51 % nárůstu cen u nákupu obydlí (tzv. house price index).
Data o disponibilním důchodu domácností za druhé letošní čtvrtletí budou publikována na konci září.
Ceny nemovitostí opět vykazují rozdílné tempo pro nový a starší segment

Ceny nemovitostí vykazují pomalejší tempo růstu ve srovnání s byty, což odráží především starší, ne nové nemovitosti

Ceny pozemků snižují volatilitu indexu cen nemovitostí ve srovnání s cenovými indexy bytů

Pokles průměrné výše hypotéky indikuje zpomalení růstu cen nemovitostí, ale poptávky zůstává kvůli předzásobení se hypotečního trhu

Ceny nemovitostí si drží náskok vůči nárůstu kupní síly

Za patnáct let dosáhl nárůst nákladů na pořízení nemovitostí včetně svépomoci a oprav (tzv. owner occupied housing) 51 % nárůstu ceny u nákupu obydlí (tzv. house price index)

Přehled cen nemovitostí a bytů z ČSÚ
