Fokus: Dražší nafta jako strukturální problém, který cenová regulace neřeší
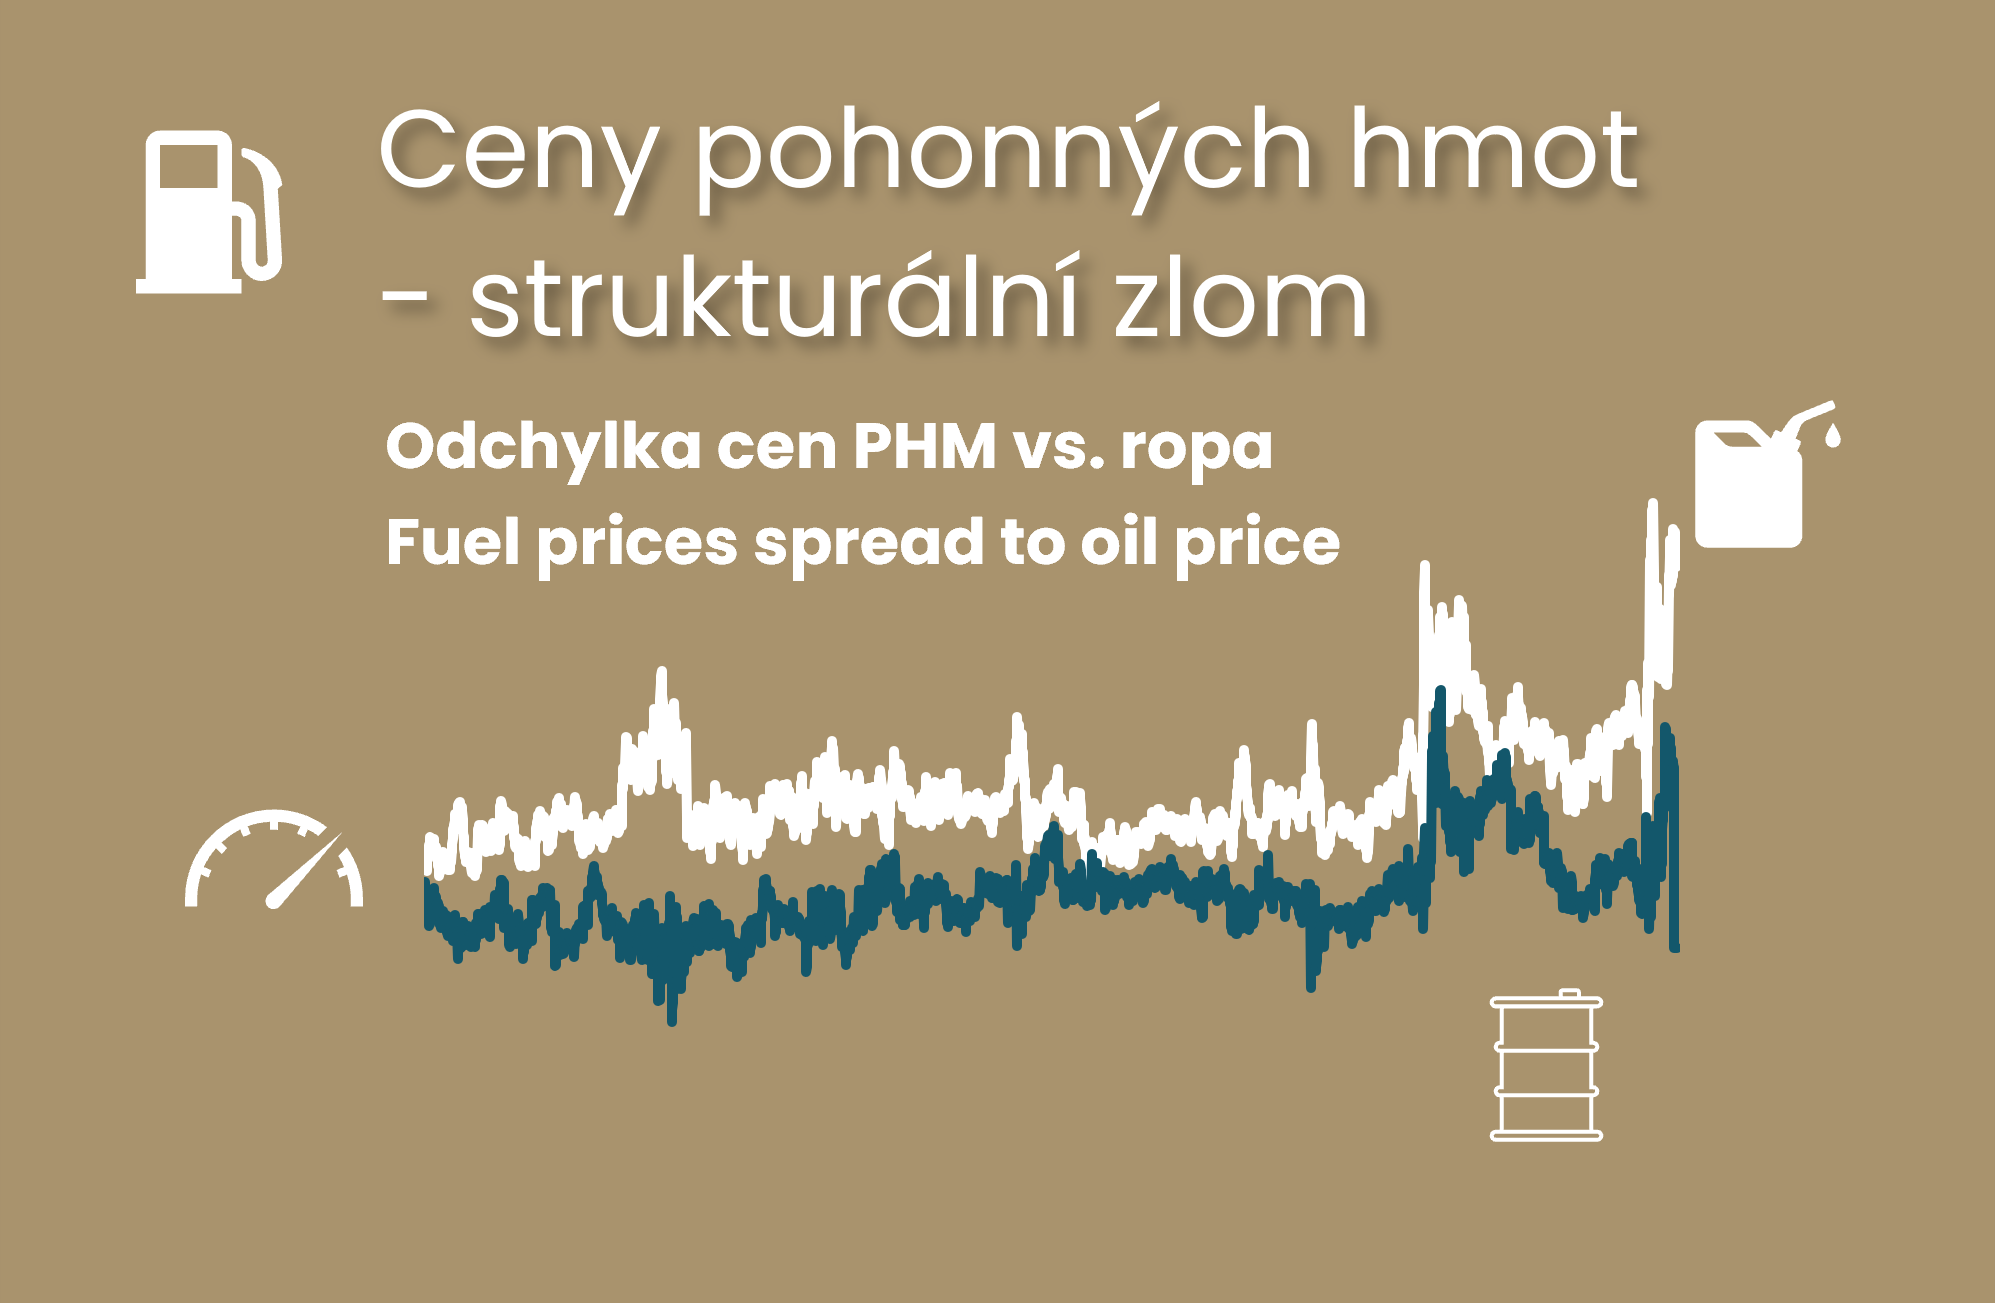
Ruská invaze na Ukrajinu přinesla zlom v určování cen pohonných hmot v závislosti na ceně ropy (viz grafy č. 1 a 2). Pokud dnes aplikujeme stejný model, který před rokem 2022 (tedy před ruskou invazí na Ukrajinu) vysvětloval vývoj cen pohonných hmot bez daní pomocí korunových cen ropy, tak ceny pohonných hmot jsou dnes o osm korun za litr vyšší v případě naturalu a skoro o 12 korun vyšší v případě nafty. O tolik jsou tedy vyšší, než by byly před rokem 2022 při dnešních cenách ropy. Jinak řečeno, pokud by petrolejářský svět fungoval stejně jako před rokem 2022, pak by ceny naturalu byly téměř o pětinu nižší a v případě nafty téměř o čtvrtinu nižší. A obdobné rozdíly v cenotvorbě pohonných hmot jsou patrné i v Evropě.
Každopádně dostupné statistiky nenaznačují výraznější odchylky v průměrných maržích pumpařů, jelikož se změna v cenotvorbě udála udála na evropském rafinérském a velkoobchodním trhu (viz grafy 3-10).
Dražší nafta na benzínových pumpách není pouze výsledkem vyšších cen ropy, ale také vyšší cenové přirážky při výrobním a dodavatelském procesu. Ta je ale především výsledkem strukturálních faktorů, které jsou více patrné v České republice a středoevropském regionu. Mezi ně lze zařadit jak výpadek dodávek ruské ropy, tak nejistotu investiční návratnosti případného rozšíření výrobních kapacit kvůli významnému trendu přechodu na elektromobilitu (viz grafy č. 16 a 17). Ten je ovšem ve středoevropském regionu pozvolnější než v západní Evropě a promítá se rovněž do stále rostoucího počtu aut s dieselovými motory (viz graf č. 18) , což společně s relativně vyšším růstem středoevropské nákladní dopravy (graf č. 19) udržuje rostoucí poptávku po dodávkách nafty na středoevropský trh (viz graf č. 15).
Tyto protichůdné tendence se odrážejí v nižší soběstačnosti dodávek nafty, kdy se nejen český trh stává více závislým na dovozech (viz graf č. 11) . Dříve přebytkové země jako Slovensko vykazují stále menší přebytky (viz grafy č. 13 a 14). Tato soběstačnost se ovšem nemění na celoevropské úrovni (viz spodní část grafu č. 12 a dále grafy 13-14), což pravděpodobně sráží návratnost případných investic do rozšiřování evropských výrobních kapacit. Ty navíc musí brát v potaz očekávaný dlouhodobý útlum poptávky po motorových palivech, který souvisí mimo jiné se současným nastavením evropské regulace nových automobilů. Ta od roku 2035 podle platné legislativy fakticky vylučuje registraci nových běžných benzinových a dieselových vozů; aktuálně navrhovaná revize by toto omezení mírně zmírnila na 90% redukci CO₂ u nových osobních automobilů a dodávek.
Trh s naftou tedy v mnohém připomíná trh s bydlením. Silná poptávka a neflexibilní, omezená nabídka. To je prostředí, kde cenová regulace nepřináší kýžená řešení v podobě dlouhodobé udržitelnosti a odolnosti nižších cen. Vyšší poptávku při nezměněné ceně neuspokojíte omezenou nabídkou. Cenový nárůst při výpadku vstupní suroviny naopak může zchladit poptávku na nižší úrovně, a to i strukturálně, což (není-li problém řešen na straně nabídky) také vede k potřebnému návratu k rovnováze.
Zároveň cenový šok může přinášet zbytečné distorze, který ospravedlňuje stabilizační zákrok vlády, ale ne distorzní. Tedy ne skrze cenovou regulaci, která neřeší podstatu problému, ale fiskálně neutrálním poklesem spotřební daně na pohonné hmoty, v tomto případě na naftu. Ta může být kompenzována vyšším výběrem DPH díky vyšší ceně komodity, tedy ropy, či vyšší cenové přirážce výrobního řetězce. Ta je navíc reflektována zdaněním korporátního zisku, což může být zesíleno v podobě zavedení tzv. wind-fall tax, tedy zdanění neočekávaných zisků (současný vládní návrh by zdanil 50 % vyšší hrubou marži ve srovnání s rokem 2025). Wind-fall tax má ovšem negativní dopady na budoucí investiční aktivitu, a to v jakémkoliv odvětví.
Česká fiskální neutralita nižší spotřební daně ovšem musí brát v potaz následující:
vyšší výdaje vlády kvůli vyšším cenám pohonných hmot (ať už přímo na výdaje za PHM či nepřímo skrze valorizace úrovně výdajů kvůli vyšším cenám v ekonomice), což je ovšem částečně tlumeno tímto samotným opatřením.
nižší spotřební daň znamená nižší příjmy fondu pro dopravní infrastrukturu, který získává 9,1 % z výběru spotřební daně na pohonné hmoty, tedy po zohlednění vratek, z nichž nejvýznamnější je tzv. zelená nafta.
ačkoliv výběr DPH, která se počítá z celkové ceny prodané pohonné hmoty, tedy včetně spotřební daně, zákonitě při vyšších cenách pohonných hmot roste, tak do státního rozpočtu plyne "pouze" 63,84 % a zbytek, více než třetina, tedy více než 36 % míří skrze rozpočtové určení daní do krajů (přes 10 %) a municipalit (téměř 26 %).
A dočasná sleva na pohonné hmoty v podobě snížení spotřební daně o necelé dvě koruny na litr nafty toto zhruba splňuje. Rostoucí spotřeba pohonných hmot (viz graf č. 21) společně s rostoucí cenou ropy a cenovou přirážkou v rámci dodavatelského řetězce implikuje stále mírně vyšší daňové příjmy z pohonných hmot navzdory nižší spotřební dani z nafty. Znázorněno v grafech č. 20-23. Nižší spotřební daň z nafty je stále tzv. plošný instrument, který necílí a je tedy méně efektivní, ale s ohledem na dopad v rámci dodavatelského řetězce má větší dopad na další segmenty spotřebního zboží a meziprodukty než případné snížení spotřební daně na benzín.
Nastavení spotřební daně z pohonných hmot by bylo vhodné přeměnit do pravidla, které napomáhá tlumit ropné šoky a bere v potaz možnou odchylku od inflačního cíle centrální banky. Nastavení takového fiskálně neutrálního pravidla by pomohlo zefektivnit stabilizační roli fiskální politiky napříč politickým cyklem.
Zlom v roli ropy v cenách pohonných hmot po roce 2022
Graf č. 1: Jednou z cest, jak ukázat změnu petrolejářského byznysu je ukázat, jak ceny ropy vysvětlovaly ceny pohonných hmot bez daní před rokem 2022 a jak je vysvětlují dnes - rozdíl je 8 až 12 korun za litr naturalu, respektive nafty ...

Graf č. 2: ... což je přibližně pětina až čtvrtina celkové ceny s daní

Strukturální dekompozice přirážek cen pohonných hmot k ropě
Graf č. 3: Jak v případě rostoucích cen nafty ...

Graf č. 4: ... tak benzínu je patrné rozšiřování marží mimo maloobchodní síť

Graf č. 5: Ceny na českých pumpách sice rostou více než ceny ropy na světových trzích ...

Graf č. 6: ... ale to v průměru není výsledkem vyšších marží pumpařů nad velkoobchodní ceny ...

Graf č. 7 ... ale ani v České velkoobchodě, který ovšem následuje evropské ceny ...

Graf č. 8: ... jelikož přirážka se tvoří na evropském trhu

Graf č. 9: Grafické znázornění změny cenových přirážek v rámci dodavatelského řetězce z ropy na českou pumpu po ruské invazi na Ukrajinu

Graf č. 10: Cenové přirážky rostou nejen absolutně i relativně vůči celkové ceně nafty bez daně na české pumpě

Strukturální problémy českého trhu s pohonnými hmotami
Graf č. 11: Český trh s naftou je znatelně deficitní

Graf č. 12: ..., což platí i pro evropský trh, kde ovšem trendově neroste poptávka po naftě

Graf č. 13: Evropa, ale i náš region je ve výrobě nafty deficitní, přičemž státy jako Maďarsko a Slovensko již nadvýrobou neoplývají

Graf č. 14: A český trh s naftou (tmavě modré sloupce) patří společně s rakouským, ale polským k těm nejvíce deficitním

Graf č. 15: Diesel jako pohonná hmota zůstává ve střední a východní Evropě na vzestupu...

Graf č. 16: ... což odráží strukturální faktory jako stále výrazně nižší podíl elektrifikovaných aut pod evropským průměrem ...

Graf č. 17: ... jiný pohled na změnu v podílu elektrifikace nových registrací a dodávek pohonných hmot

Graf č. 18: Nebo se na to můžeme podívat pohledem registrovaných aut na osobu: tedy neklesající počet dieselových osobních automobilů ve střední Evropě

Graf č. 19 ... nebo skrze rychleji rostoucí objem silniční nákladní dopravy ve střední Evropě

Fiskální neutralita nižší spotřební daně na pohonné hmoty, respektive naftu?
Graf č. 20: Spotřeba pohonných hmot v ČR stále roste ...

Graf č. 21: ... a s tím i implicitní příjmy státního rozpočtu navzdory nižší spotřební dani na naftu (údaje pro pro první pololetí každého roku; spočteno z objemu krát průměrné ceny) ...

Graf č. 22: ... , což kompenzují vyšší komoditní ceny a marže, které udržují příjem skrze vyšší DPH navzdory nižší spotřební dani ...

Graf č. 23: ... ovšem příjmy státního rozpočtu musí zohlednit rozpočtové určení daní a vratky daní z PHM (především zelenou naftu, apod.)
