Zářijová inflace odstartovala návrat k horní hranici tolerančního pásma ČNB
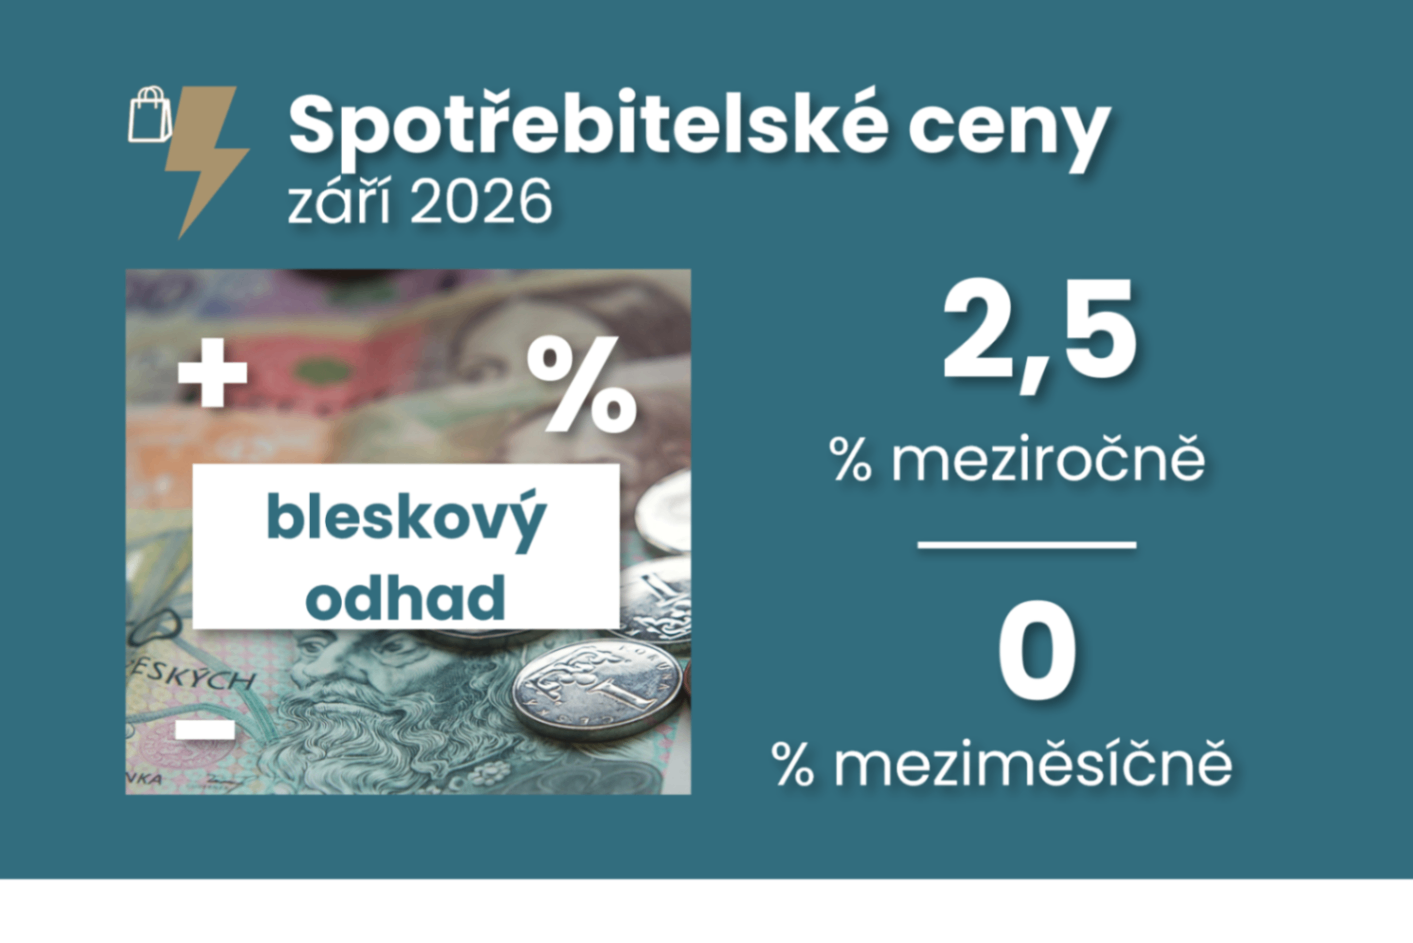
Zářijová inflace podle předběžného odhadu ČSÚ zrychlila z 1,9 % na 2,5 % meziročně a mírně překonala očekávání trhu. Přibližně z poloviny toto zrychlení odráží nižší srovnávací základnu. Ovšem zatímco loni v září spotřebitelské ceny meziměsíčně poměrně výrazně klesly, a to více než je obvykle, tak letos zůstala cenová hladina proti srpnu beze změny. Samotný nárůst meziroční inflace proto není důkazem skokového zesílení cenových tlaků v ekonomice.
Struktura inflace ale přináší několik signálů, které stojí za pozornost. Ceny potravin pokračovaly v poklesu, což celkovou inflaci tlumilo. Na opačné straně působily ceny alkoholu, tabáku, pohonných hmot, ale i energií, což by, pokud bude potvrzeno detailními daty, první větší dopad z vyšších velkoobchodních cen kvůli válce s Íránem.
Z pohledu měnové politiky zůstává ovšem podstatnější vývoj jádrové inflace. Zářijová data naznačují pokračující zvýšené cenové tlaky ve službách, ale i nárůst cen zboží v jádrové inflaci. Dosavadní data nenaznačují návrat jádrové inflace směrem ke dvěma procentům. Prozatímní data mi naznačují návrat tříměsíčního anualizovaného mementa jádrové inflace k třem procentům. Právě detailní data zveřejněná 13. října ukážou, nakolik zářijový výsledek skutečně potvrzuje přetrvávající domácí inflační tlaky.
V nejbližších měsících proto očekáváme, že se inflace bude pohybovat spíše v horní polovině tolerančního pásma ČNB a přelomu roku pravděpodobně překoná tříprocentní meziroční růst. A to zvláště pokud odezní současný pokles cen potravin a zároveň zůstanou zvýšené ceny energií. Takové prostředí by pro centrální banku nebylo komfortní a argumenty pro ponechání měnové politiky na restriktivnější úrovni by kvůli stále vysoké jádrové inflaci zesílily.
Nabídkové ceny nemovitostí se ve třetím kvartálu vrátily k svižnějšímu, které je ovšem konzistentní s budoucím osmiprocentním meziročním růstem. Nabídkové ceny mezičtvrtletně zrychlily k 2,1 % z 1,4 % v druhém čtvrtletí (viz grafy níže), přičemž pražské nabídkové ceny zpomalily svůj růst na 1,2 % z 1,6 %. Ovšem zbytek republiky se vrátil k 3 % tempu po 1,2 % nárůstu v druhém čtvrtletí. Ve výsledku jejích meziroční tempo zpomalilo pod 9 % z 10,7 % v druhém čtvrtletí (Praha 7,6 % a zbytek republiky 10,3 %). Tento obrázek nemění závěry z naší předchozí analýzy cen nemovitostí z druhého čtvrtletí.
Pro listopadové jednání ČNB tak přibývá argumentů pro debatu o dalším zpřísnění měnové politiky. Centrální banka po červnovém zvýšení drží základní sazbu na 3,75 % a již na zářijovém zasedání signalizovala, že na příštím jednání bude rozhodovat mezi stabilitou sazeb a jejich zvýšením. Pokud detailní inflační data potvrdí setrvačnost domácích cenových tlaků, zvýšení repo sazby na 4 % se stane zcela relevantní variantou.
Ve stejném směru působí i další faktory. Česká ekonomika pokračuje v růstu, přestože oživení ekonomiky v prvním pololetí nebylo nikterak silné (0,4 % kumulativně) je doprovázeno solidními mzdovými čísly, ale ne odpovídajícím růstem produktivity. Výběrová míra nezaměstnanosti ovšem ve třetím čtvrtletí mírně vzrostla na 3,4 % (obrázek víz níže). K proinflačním riziku se přidává plánované uvolnění fiskální politiky či silnější růst platů ve veřejném sektoru. V prostředí relativně vysokých zahraničních úrokových sazeb je navíc pro ČNB důležitý i kurz koruny, protože výraznější oslabení měny by mohlo zvýšit korunové ceny dováženého zboží a energií, které již bylo v září patrné.
Růst spotřebitelský cen v září zrychlil pravděpodobně s mizejícím záporným příspěvkem u energií ...

... což odráží vyšší ceny energií a pohonných hmot, ale i stále zvýšený přetrvávající růst jádrové inflace

Růst spotřebitelský cen v září zrychlil na 2,5 %

Výběrová míra nezaměstnanosti ovšem ve třetím čtvrtletí mírně vzrostla na 3,4 %

Nabídkové ceny mezičtvrtletně zrychlily k 2,1 % z 1,4 % v druhém čtvrtletí, přičemž pražské nabídkové ceny zpomalily svůj růst na 1,2 % z 1,6 %

Ve výsledku jejích meziroční tempo zpomalilo pod 9 % z 10,7 % v druhém čtvrtletí

Sezónní pohled na meziměsíční růst spotřebitelských cen
