ČBA Hypomonitor: Pokračující podzimní síla při mírně vyšší sazbě 5,24 %
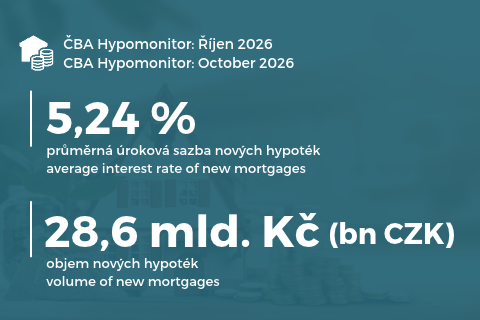
Praha, 13. listopadu 2026 – V říjnu poskytly banky a stavební spořitelny skutečně nové hypotéky bez refinancování za téměř 29 miliard Kč. Oproti září tak objem zůstal prakticky beze změny. A to samé platí i pro sezónně očištěné objemy, které v říjnu zůstaly lehce pod 30 miliardami a s počty hypoték přes 6,3 tisíce. Od začátku roku dosáhl objem nových hypoték 330 miliard Kč, tedy přibližně o 66 miliard více než před rokem, což představuje čtvrtinový nárůst. Průměrná realizovaná sazba u nových hypoték v kontextu vývoje tržních sazeb vzrostla pouze mírně na 5,24 % ze zářijových 5,1 % díky přetrvávajícímu užšímu rozdílu vůči tržním úrokovým sazbám. Uvedené informace plynou z údajů ČBA Hypomonitoru, který zachycuje data všech tuzemských bank a stavebních spořitelen poskytujících hypoteční úvěry.
I říjnová data ukazují stabilizaci u silnějšího normálu po srpnovém zchlazení hypotečního trhu v důsledku jarního předzásobení. Část klientů si hypotéku sjednávala dříve ve snaze vyhnout se dopadům vyšších tržních sazeb i dubnovému zpřísnění pravidel ČNB pro tzv. investiční hypotéky. Podzimní průměrný počet nových hypoték se po sezónním očištění nachází poblíž dlouhodobému průměru nad 6 400 kusů měsíčně. Průměrná výše nové hypotéky nepatrně poklesla na 4,66 milionu Kč, což vnímáme jako korekci po předzásobení a také dopad vyšších úrokových sazeb. Nicméně výše hypotéky zůstává o 8 % vyšší než před rokem, což při sazbě 5,24 % zvyšuje ilustrativní průměrnou měsíční splátku z nové hypotéky na zhruba 26,9 tisíce Kč, ale u poloviny nových hypoték dosahuje ilustrativní splátka z nové hypotéky 21,6 tisíce korun.
Hypoteční čísla by měla podpořit spíše vyčkávací přístup centrální banky i při dalším nastavení makroobezřetnostní politiky v oblasti hypoték 26. listopadu. Blíže k tomuto na ČBA Monitoru.
Tabulka č. 1: Shrnutí objemu poskytnutých hypoték a průměrných úrokových sazeb za říjen 2026
měsíční hodnoty | hodnoty od začátku roku | ||||||
Objem | Počet | Sazba | Objem | Počet | Sazba | ||
Celkem | 37,2 | 8 353 | 5,22 | 441,6 | 98 670 | 4,71 | |
Nové úvěry | 28,6 | 6 154 | 5,24 | 330,0 | 70 200 | 4,73 | |
z toho: |
|
|
|
|
|
| |
na koupi | 23,2 | 4 843 | 5,24 | 242,2 | 51 269 | 4,74 | |
na výstavbu | 4,3 | 933 | 5,17 | 53,7 | 11 488 | 4,66 | |
ostatní | 1,1 | 378 | 5,51 | 34,1 | 7 443 | 4,78 | |
Refinancované z jiné instituce | 7,5 | 1 909 | 5,16 | 95,0 | 24 358 | 4,62 | |
Refinancované interně, navýšené | 1,0 | 290 | 5,28 | 16,6 | 4 112 | 4,66 | |
Pramen: ČBA Hypomonitor. Poznámka: sezónně neočištěná data
Jaromír Šindel, hlavní ekonom České bankovní asociace:„Hypoteční trh reálně zůstává s počty přes 6 tisíc kusů nových hypoték blízko dlouhodobému normálu. A to navzdory, respektive kvůli stále mírnému růstu realizované hypoteční úrokové sazby. Ta v říjnu opět pouze částečně propustila tlak z vyšších tržních úrokových sazeb a dostala se na 5,24 %. Ovšem pro aktivitu na hypotečním trhu je důležité i reálné vyjádření hypoteční sazby, která se přibližuje nulové hodnotě z předešlých negativních hodnot.“

Poznámka: Výhled do konce roku má indikativní charakter – vychází z aktuálního trendu, nikoli z modelové predikce. Pro zbytek roku předpokládá 10% korekci počtu hypoték vůči tempu zaznamenanému ve druhém pololetí 2025. Ilustrativně viz graf č. 7.

Říjen potvrdil stabilizaci hypoteční aktivity poblíž dlouhodobého normálu
Celkově banky a stavební spořitelny v říjnu vykázaly nový nekonsolidovaný business v podobě nových a refinancovaných hypoték v objemu 37,2 mld. Kč, což je o 4,9 % více než před měsícem. V meziročním srovnání klesl o 4 %. Jejich celkový objem v letošním roce prozatím dosáhl 442 mld. Kč, což představuje 33% nárůst ve srovnání s lednem až říjnem předcházejícího roku.
V říjnu vznikly skutečně nové hypoteční úvěry bez refinancování v objemu 28,6 mld. Kč. Oproti září tak nová hypoteční aktivita objemově stoupla přibližně o 2 %, což v podstatě odpovídá sezónnímu vlivu. Po sezónním očištění přinesla říjnová čísla nových hypoték nepatrný půlprocentní pokles 29,5 mld. Kč. Objem nových hypoték se tak se nachází nad průměrným objemem z předchozích tří měsíců (28,8 mld. Kč) a zároveň zůstává přibližně o 1 % výše ve srovnání s druhou polovinou loňského roku. V meziročním vyjádření růst objemu poskytnutých hypoték v říjnu zesílil na 2 % po zářijovém poklesu o 5 %. V letošním roce bylo okolo 73 % objemu nových úvěrů určeno ke koupi a 16 % na výstavbu.
Marek Richter, šéf hypoték v Air Bank:„Hypoteční trh v posledních měsících ovlivňuje růst nákladů na financování, který se promítá i do nabídkových sazeb hypoték. Zajímavé je přitom rozevírání nůžek mezi aktuálně nabízenými sazbami a sazbami, za které se hypotéky skutečně uzavírají. Banky totiž u již přijatých žádostí obvykle garantují sazbu po dobu jednoho až dvou měsíců. Klienti tak ještě uzavírají hypotéky za dřívějších, nižších sazeb a zdražování se do skutečně sjednaných sazeb promítá se zpožděním.“
Počet nových hypoték v říjnu narostl o 2,7 % meziměsíčně na 6 154 kusů, což je o 9 % méně než před rokem. Odhadujeme, že po sezónním očištění se jejich počet pohybuje okolo 6 343, tedy stejně jako v předchozích třech měsících. Od počátku roku dosáhl počet nových hypoték 70,2 tisíce kusů (+11 % meziročně). Po dubnovém zpřísnění podmínek ČNB a navýšení úrokových sazeb lze očekávat spíše slabší počty nových hypoték. Při 10% negativní korekci do počtu nových hypoték vůči druhému loňskému pololetí by počty letošních nových hypoték dosáhly přibližně 82 tisíc, což by bylo o téměř 8 % více než v loňském roce. Ovšem stále by to zůstalo pod průměrnými počty okolo 95 tisíc z let 2016 až 2018 či pod rekordními 114 tisíci z roku 2021.
Graf č. 2: Nově poskytnuté hypotéky bez refinancování
Říjnová stabilizace poblíž hodnot z letošního září či okolo loňského druhého pololetí …

Pramen: Česká bankovní asociace, ČNB, ČSÚ, Flat Zone.
Graf č. 3: Průměrná výše hypotéky podle účelu
… a rovněž průměrná výše nové hypotéky se nepatrně snížila na 4,66 milionu Kč.

Pramen: ČNB, ČBA Hypomonitor
Objem refinancovaných a navýšených úvěrů (interně či z jiné instituce) v říjnu stoupl na 8,5 mld. Kč. To je o 20 % více než průměrných 7,1 miliardy refinancovaných v loňském roce. Podíl refinancovaných úvěrů na celkovém objemu poskytnutých hypoték pak vzrostl na téměř 23 %, tedy nad loňský 21% průměr. Převyšuje tak 17,2% podíl z let 2022-2023, ovšem zůstává pod téměř 29% podílem z let 2020-2021, kdy domácnosti refinancovaly za hypoteční sazbu 2,14 %. V říjnu 2026 se domácnosti refinancovaly za úrokovou sazbu 5,17 %, což je ovšem o 0,7 procentního bodu více než 4,46 % před rokem. Vyšší objemy refinancování v letošním roce odrážejí souběh končících delších fixací z období nízkých úrokových sazeb a kratších fixací z nedávného období vyšších úrokových sazeb.
Navzdory nárůstu zůstal podíl externího refinancování na končících refixacích menší než 26% podíl z prvního letošního pololetí, což může naznačovat i jistou formu předzásobení se nižšími úrokovými sazbami i v případě letošních končicích fixací. Zvýšené objemy refinancování odrážejí souběh delších fixací z období mimořádně nízkých sazeb a kratších fixací z nedávného období vyšší ceny peněz. Pro část domácností tak refixace znamená citelné zvýšení splátky, u úvěrů uzavřených v roce 2023 s hypoteční úrokovou sazbou 5,82 % naopak může přinést mírnou úlevu.
Průměrná realizovaná hypoteční sazba vzrostla na 5,24 % a opět propustila pouze částečně tlak z vyšších tržních úrokových sazeb
Průměrná realizovaná úroková sazba u nových hypoték v říjnu dále vzrostla na 5,24 % ze zářijových 5,1 %. Její říjnová úroveň je tak o necelých 0,8 procentního bodu výše než 4,48% sazba před rokem, což zvyšuje ilustrativní průměrnou měsíční splátku nové hypotéky o 2 tis. Kč, tedy přibližně o 2 % čistého příjmu žadatele. Pro srovnání průměrná hodnota hypoteční sazby v roce 2025 dosáhla 4,58 % v porovnání se sazbou 5,07 % v roce 2024.
Říjnová úroková hypoteční sazba se se 5,24 % nacházela necelých 0,4 procentního bodu nad říjnovým průměrem relevantních tržních swapových sazeb. Rozpětí tak zůstává v posledních měsících výrazně užší ve srovnání s dlouhodobým průměrem okolo jednoho procentního bodu. Banky dosavadní růst tržní ceny peněz promítaly do klientských sazeb pouze postupně. Listopadový pokles tržních úrokových swapů (viz graf č. 5) navzdory zvýšení úrokové sazby ČNB na 4 % poskytuje úlevu z tlaku na hypoteční sazby. Pokles swapových sazeb reaguje na možné zklidnění situace okolo Íránu a obecně na výsledek amerických listopadových voleb. Nicméně nejen česká, ale i americká inflace připomíná, že centrální banky jsou daleko od holubičí nálady, která by zvrátila předchozí růst tržních úrokových sazeb.
V naší studii jsme zdůraznili na strukturální faktory, především sílu poptávky na konkurenčním trhu, které ovlivňují přenos tržních sazeb do sazeb hypotečních úvěrů. Blíže viz zde: Hypoteční standardy se zpřísnily, ale nejen silná poptávka tlumila dopad do úvěrových podmínek.
České tržní delší úrokové sazby [1]v případě tříletého úrokového swapu v říjnu lehce stouply o necelou desetinku procentního bodu na 4,86 % a byly tak o 1,4 procentního bodu nad únorovou hodnotou (hypoteční sazby byly v říjnu 0,8 procentního bodu nad předešlým minimem z letošního března). V případě amerických pětiletých úrokových swapů došlo v říjnu k jejich růstu na 4,91 % a nacházely se 1,05 p. b. nad jejich průměrnou hodnotou z roku 2025. Eurové pětileté swapy v říjnu zůstaly v podstatě beze změny na 3,46 % a byly 1,12 p. b. nad jejich průměrnou loňskou úrovní 2,34 %.
[1]Jedná se především o dlouholeté úrokové swapy (interest rate swap, IRS), které odráží cenu peněz v delších splatnostech, a to v posledních letech okolo 3 až 5 let, ale v poslední době okolo 3 let. Případně kratší fixace, zatímco 10leté splatnosti jsou méně relevantní kvůli vyšším sazbám centrálních bank v porovnání s předchozí dekádou, ale i kvůli účelně vynaloženým nákladům při předčasném splacení hypoték.
Graf č. 4: Průměrná hypoteční úroková sazba – nové obchody
Říjnová hypoteční sazba opět pozvolněji reagovala na předchozí růst tržní ceny peněz

Pramen: ČNB, ČBA Hypomonitor
Graf č. 5: Obnovený americký útok na Írán drží tržní swapové úrokové sazby výše
… které v říjnu dosáhly nejvyšších hodnot od května 2023, po čemž přišla na počátku listopadu úleva

Pramen: Macrobond (11. listopadu 2026), ČBA
Průměrná měsíční splátka vzrostla na zhruba 26,9 tisíce Kč, s mediánem 21,6 tisíce Kč
Nárůstu úrokové sazby a vyšší průměrné výše hypotéky v říjnu 2026 ve srovnání s průměrnými hodnotami z roku 2025 zvýšily průměrnou měsíční splátku nově poskytnuté hypotéky o 4,2 tis. Kč. Scénáře vývoje měsíční splátky pro různé délky splatnosti hypotéky znázorňuje tabulka č. 2. Ta napovídá, že nárůst hypotečních sazeb bezmála o 0,7 procentního bodu vůči jejich průměrné výši 4,58 % v roce 2025 přinesl, pro průměrnou velikost hypotéky při jejím obvyklém přibližně 27letém splácení, zvýšení měsíční splátky o necelých 1 800 Kč na přibližně 26,9 tis. Kč, tedy o 1,7 % čistého příjmu žadatele v porovnání s průměrnou splátkou v minulém roce. Ve srovnání s průměrnou hypoteční sazbou 5,07 % v roce 2024 dosáhla změna kvůli úrokové sazbě necelých 500 Kč pro hypotéku v její aktuální průměrné hodnotě.
Ovšem současná průměrná výše hypotéky byla o 11 % vyšší než její průměrná výše v roce 2025, což přispívá k navýšení měsíční splátky o 2,6 tis. Kč ve srovnání s průměrnou měsíční splátkou v minulém roce navázanou na loňskou průměrnou výši hypotéky ovšem při současné úrokové sazbě. Splátka hypotéky ve výši jednoho milionu korun s 30letou splatností se se současnými úrokovými sazbami pohybuje okolo 5,5 tisíce Kč.
Dopad úrokové sazby na končící fixace má z hlediska vývoje hypoték různý dopad, podle toho, v jakém roce k fixaci úrokové sazby došlo. Ilustrativní příklady? Ve srovnání s průměrnou 2,33% úrokovou hypoteční sazbou pro nové hypotéky v roce 2021 tak současná hypoteční sazba pro refinancování ve výši 5,17 % při zkrácení splatnosti úvěru zvedá měsíční splátky u průměrné hypotéky téměř o 4100 Kč, tedy asi o 7,8 % současné hrubé průměrné mzdy. Ta ovšem v porovnání s koncem roku 2021 narostla o 35 %. Naopak současná úroková sazba by hypotékám z roku 2023 s úrokovou sazbou 5,82 % ulevila z měsíční splátky okolo 1,1 tisíce korun. V roce 2027 budou dominovat refixace hypoték z roku 2024 s úrokovou sazbou 5,11 %, kde současná úroveň úrokové sazby představuje navýšení přibližně o 192 korun. Dopady a okolnosti jsme diskutovali ve Fokus ČBA: Vlna refixací hypoték sílí, úrokový šok ale slábne. Rizikem zůstává vyšší inflace.
Tabulka č. 2: Ilustrace měsíční splátky průměrné a mediánové hypotéky v závislosti na délce splatnosti a úrokové sazbě

Pramen: ČBA (tabulka s hodnotami je k dispozici v xls souboru, který je přílohou této zprávy). Pozn.: Barevný sloupec odpovídá úrokové sazbě posledního ČBA Hypomonitoru v kombinaci s obvyklou splatností, ostatní sazby jsou ilustrační. Barevný řádek odpovídá průměrné a mediánové splatnosti nových hypoték podle dat ČNB; částky jsou zaokrouhleny na desítky korun. Mediánová výše splátky vychází z mediánové velikosti hypotéky. Ta je dopočtena na základě poměru průměrné a mediánové výše nových hypotečních úvěrů za poslední tři čtvrtletí podle statistik ČNB (118,7 %). Výpočet zároveň předpokládá průměrnou splatnost 30 let (odpovídající mediánu) a průměrnou úrokovou sazbu, protože rozdíl mezi průměrnou a mediánovou sazbou je dlouhodobě zanedbatelný (přibližně 0,045 procentního bodu). Medián na rozdíl od průměru představuje ´typickou´ hodnotu – polovina úvěrů je nižší a polovina vyšší – a není ovlivněn extrémními hodnotami.
Průměrná výše nové hypotéky v říjnu nepatrně klesla na 4,66 milionu Kč
Průměrná velikost skutečně nově poskytnuté hypotéky v říjnu sice meziměsíčně nepatrně klesla, ale zůstává o 8 % výše než 4,33 mil. Kč před rokem. Vyšší průměrná velikost hypotéky na začátku letošního roku, kdy v období březen až květen dosahovala 4,85 mil. Kč, pravděpodobně odrážela doznívající efekt předzásobení u tzv. investičních hypoték. U nich ČNB od dubna zpřísnila požadavky, konkrétně LTV na 70 % a DTI na sedminásobek ročního příjmu. Na základě dat ČNB ze Zprávy o finanční stabilitě odhadujeme, že průměrná výše investiční hypotéky, tedy hypotéky na další vlastní bydlení či pronájem, byla v loňském roce a v prvním čtvrtletí letošního roku zhruba o 29 % vyšší než u hypoték na vlastní bydlení a ostatních skutečně nových hypoték.
Průměrná výše hypotéky úzce souvisí také s vývojem cen nemovitostí. Ty ve druhém čtvrtletí pouze mírně zpomalily svůj meziroční růst k 8,6 %. Ceny bytů ve druhém čtvrtletí zpomalily růst v případě nabídkových cen na 1,4 % mezičtvrtletně z 2,7 % v prvním čtvrtletí a dostaly se tak pod jejich dlouhodobé průměrné navýšení o 1,8 %. Ovšem růst realizovaných cen zůstal na 2,5 % mezičtvrtletně, což signalizuje možné budoucí zpomalení k 10 % meziročně z 12,3 % ve druhém čtvrtletí. Podle dat společnosti Flat Zone stoupla transakční cena prodaných bytů ve druhém čtvrtletí téměř ke 100 tisícům korun za metr čtvereční, přičemž v Praze přesáhla 165 tisíc. To je o 8,3 %, respektive 9,7 % více než před rokem (viz grafy na ČBA Monitor). Výraznější ústup cenové dynamiky však bude dál brzdit souběh omezení na nabídkové straně a silnější předzásobení hypotékami, ale i stále solidní reálných mezd domácností (4,3 % meziročně v Q2-2026; graficky zde) a disponibilních příjmů.
Graf č. 6: Ilustrativní srovnání výše měsíční splátky u aktuální průměrné nově poskytnuté hypotéky s obdobím před rokem v závislosti na výši úroku, velikosti hypotéky a její splatnosti v letech
V meziročním srovnání přinesl nárůst hypoteční sazby nárůst průměrné měsíční splátky o 2 070 Kč a nárůst průměrné výše hypotéky způsobil její navýšení o 1 880 Kč. Výše hypotéky se ovšem v posledních dvou měsících ustálila přibližně o 200 tisíc korun pod jarní úrovní, což kompenzovalo dopad vyšší úrokové sazby.

Pramen: ČBA. Pozn.: částky jsou zaokrouhleny na desítky korun.
Statistická příloha
Graf č. 7: Sezónnost nových hypotečních úvěrů

Pramen: ČBA Hypomonitor
Poznámka: Jedná se o skutečně nové hypotéky (tedy bez refinancování a navýšeni). Podkladová data jsou k dispozici v souboru xls přiloženém na webových stránkách ČBA Hypomonitoru. Výhled do konce roku (fcst) je momentový – vychází z aktuálního trendu, nikoli z modelové predikce. Nicméně pro zbytek roku předpokládá 7 % korekci do počtu hypoték vůči H2-2025.
Graf č. 8: Rozložení nových hypotečních úvěrů podle účelu

Pramen: ČBA Hypomonitor
Poznámka: Poslední údaj představuje průměr za posledních 12 měsíců. Intepretace segmentu ostatních může být zkreslena zařazením tzv. hypoték bez nemovitosti sjednané bez účelu. Blíže viz metodická poznámka níže.
Hypoteční trh v roce 2025 přinesl silný objemový růst o 41 % a o téměř čtvrtinu v počtech
Za celý rok 2025 poskytly banky a stavební spořitelny nové hypoteční úvěry v objemu 321 miliard Kč. To je o 93 miliard korun více než 228 miliard vytvořených v roce 2024. Tento meziroční skok odpovídá 41% nárůstu. K tomu se navíc refinancovaly hypotéky v rozsahu 85 miliard Kč a celý hypoteční trh tak v roce 2025 narostl na 406 miliard Kč z 275 miliard v roce 2024. Pokud upravíme objemy o nárůst cen bytů okolo 15-16 % (dle různých statistik), objem nových hypoték vzrostl reálně o něco méně. To odpovídá i mírnějšímu nárůstu počtu nových hypoték v roce 2025, o necelou čtvrtinu na více než 76,11 tisíc, a téměř 15% nárůstu průměrné výše poskytnuté nové hypotéky na 4,21 milionu Kč.
Nové hypotéky se v roce 2025 financovaly průměrnou úrokovou sazbu 4,58 %, což bylo o půl procentního bodu méně než v roce 2024, přičemž spread vůči tržní swapové úrokové křivce dosáhl necelého jednoho procentního bodu, což je mírně pod dlouhodobým průměrem. Průměrná měsíční výše hypoteční splátky v roce 2025 dosáhla necelých 22,8 tisíce Kč, což je o 8,6 % více než v roce 2024, a mírně překonalo pravděpodobně více než 7% loňský nárůst průměrné nominální mzdy. Průměrný meziroční nárůst měsíční hypoteční splátky přibližně o 1 800 korun v roce 2025 především odrážel vyšší průměrnou úroveň hypotéky s navýšením splátky téměř o 2,9 tis. Kč, zatímco nižší hypoteční úroková sazba snížila průměrnou měsíční splátku o více než 1,2 tis. Kč.
Graf č. 9: Celoroční objem, počet a průměrná výše poskytnutých hypoték v letech 2020 až 2025

Pramen: ČBA Hypomonitor
ČBA zveřejňuje souhrnné statistiky za celý bankovní trh
Česká bankovní asociace zveřejňuje ve spolupráci s členskými bankami nové souhrnné statistiky z trhu bydlení. Jde především o objemy a počty nově poskytnutých a refinancovaných hypoték a příslušnou úrokovou sazbu. Tyto statistiky publikuje ČBA v agregované podobě za celý bankovní sektor na pravidelné bázi vždy zhruba v polovině měsíce. Šetření se účastní všechny tuzemské banky a stavební spořitelny poskytující v ČR hypotéky. Data jsou dostupná od ledna roku 2020 v přiloženém souboru na stránkách www.cbaonline.cz, kde lze také příslušné statistiky najít zvlášť pro banky a stavební spořitelny. Výše uvedené hodnoty jsou pro sektor jako celek, které lze v jednoduché grafické podobě sledovat také na stránkách cbamonitor.cz.
Metodika ČBA Hypomonitoru
ČBA Hypomonitor rozděluje poskytnuté hypoteční úvěry bank a stavebních spořitelen domácnostem do několika kategorií tak, aby byly rozlišeny nové úvěry od refinancovaných či interních refixací. Nové úvěry jsou pak vykazovány v kategoriích dle účelu úvěru:
1. Nové úvěry
Jsou úvěry, jejichž celý objem poprvé vstupuje do ekonomiky. Do této kategorie nepatří konsolidace úvěrů anebo refinancování úvěrů. Dělí se do tří kategorií:
· Nákup nemovitosti
· Výstavba nemovitosti – včetně rekonstrukce nemovitosti
· Ostatní nová ujednání – pouze nové úvěry, které nijak nesouvisí s koupí nebo výstavbou nemovitosti (což neplatí v případě tzv. hypotéky bez nemovitosti sjednané bez účelu), tedy např. tzv. americké hypotéky, vypořádání SJM, zpětná úhrada kupní ceny, vypořádání dědického podílu, vypořádání družstevního podílu, atp.
2. Refinancované úvěry z jiné finanční instituce
Jsou úvěry, které vznikly refinancováním jednoho nebo více úvěrů z jiné finanční instituce než té vykazující. Bez ohledu na výši refinancované částky a bez ohledu na výši případného navýšení se celková výše nově vzniklého úvěru vykazuje do této kategorie.
3. Navýšené anebo interně refinancované úvěry
Jsou úvěry, které již byly v předchozím vykazovaném období součástí portfolia vykazujícího subjektu, a ve vykazovaném období u nich došlo k některé z následujících změn:
· navýšení sjednané částky
· došlo k takovým změnám, že původní úvěr byl v rámci vykazujícího subjektu refinancován/převeden na nový úvěr. Jde tak o skutečně novou smlouvu, nikoli např. jen nové ujednání v rámci refixace stávající smlouvy. Proto je objem takových úvěru ve statistice ČBA nižší oproti „ostatním novým ujednáním“ ve statistice České národní banky.
Data pro ČBA Hypomonitor poskytují následující banky a stavební spořitelny: Air Bank, Česká spořitelna, ČSOB, ČSOB Stavební spořitelna, Fio banka, ČSOB Hypoteční banka, Komerční banka, mBank, Modrá pyramida, MONETA Bank, Oberbank, Partners Banka, Raiffeisen stavební spořitelna, Raiffeisenbank, Stavební spořitelna České spořitelny, UniCredit Bank.