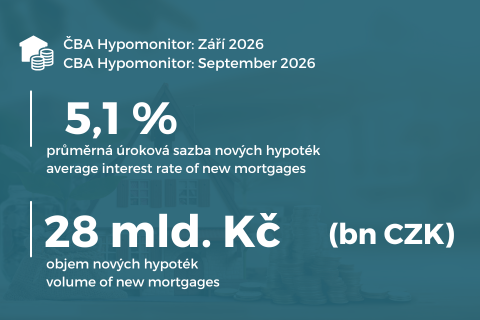
Oproti srpnu jejich objem vzrostl o 5 %, přestože v září v posledních letech obvykle meziměsíčně klesal
MAKROEKONOMICKÁ PROGNÓZA ČBA 3Q 2026
Srpen 2026: Růst české ekonomiky zůstává stabilní, jádrové cenové tlaky však podrží sazby výše
Oproti srpnu jejich objem vzrostl o 5 %, přestože v září v posledních letech obvykle meziměsíčně klesal
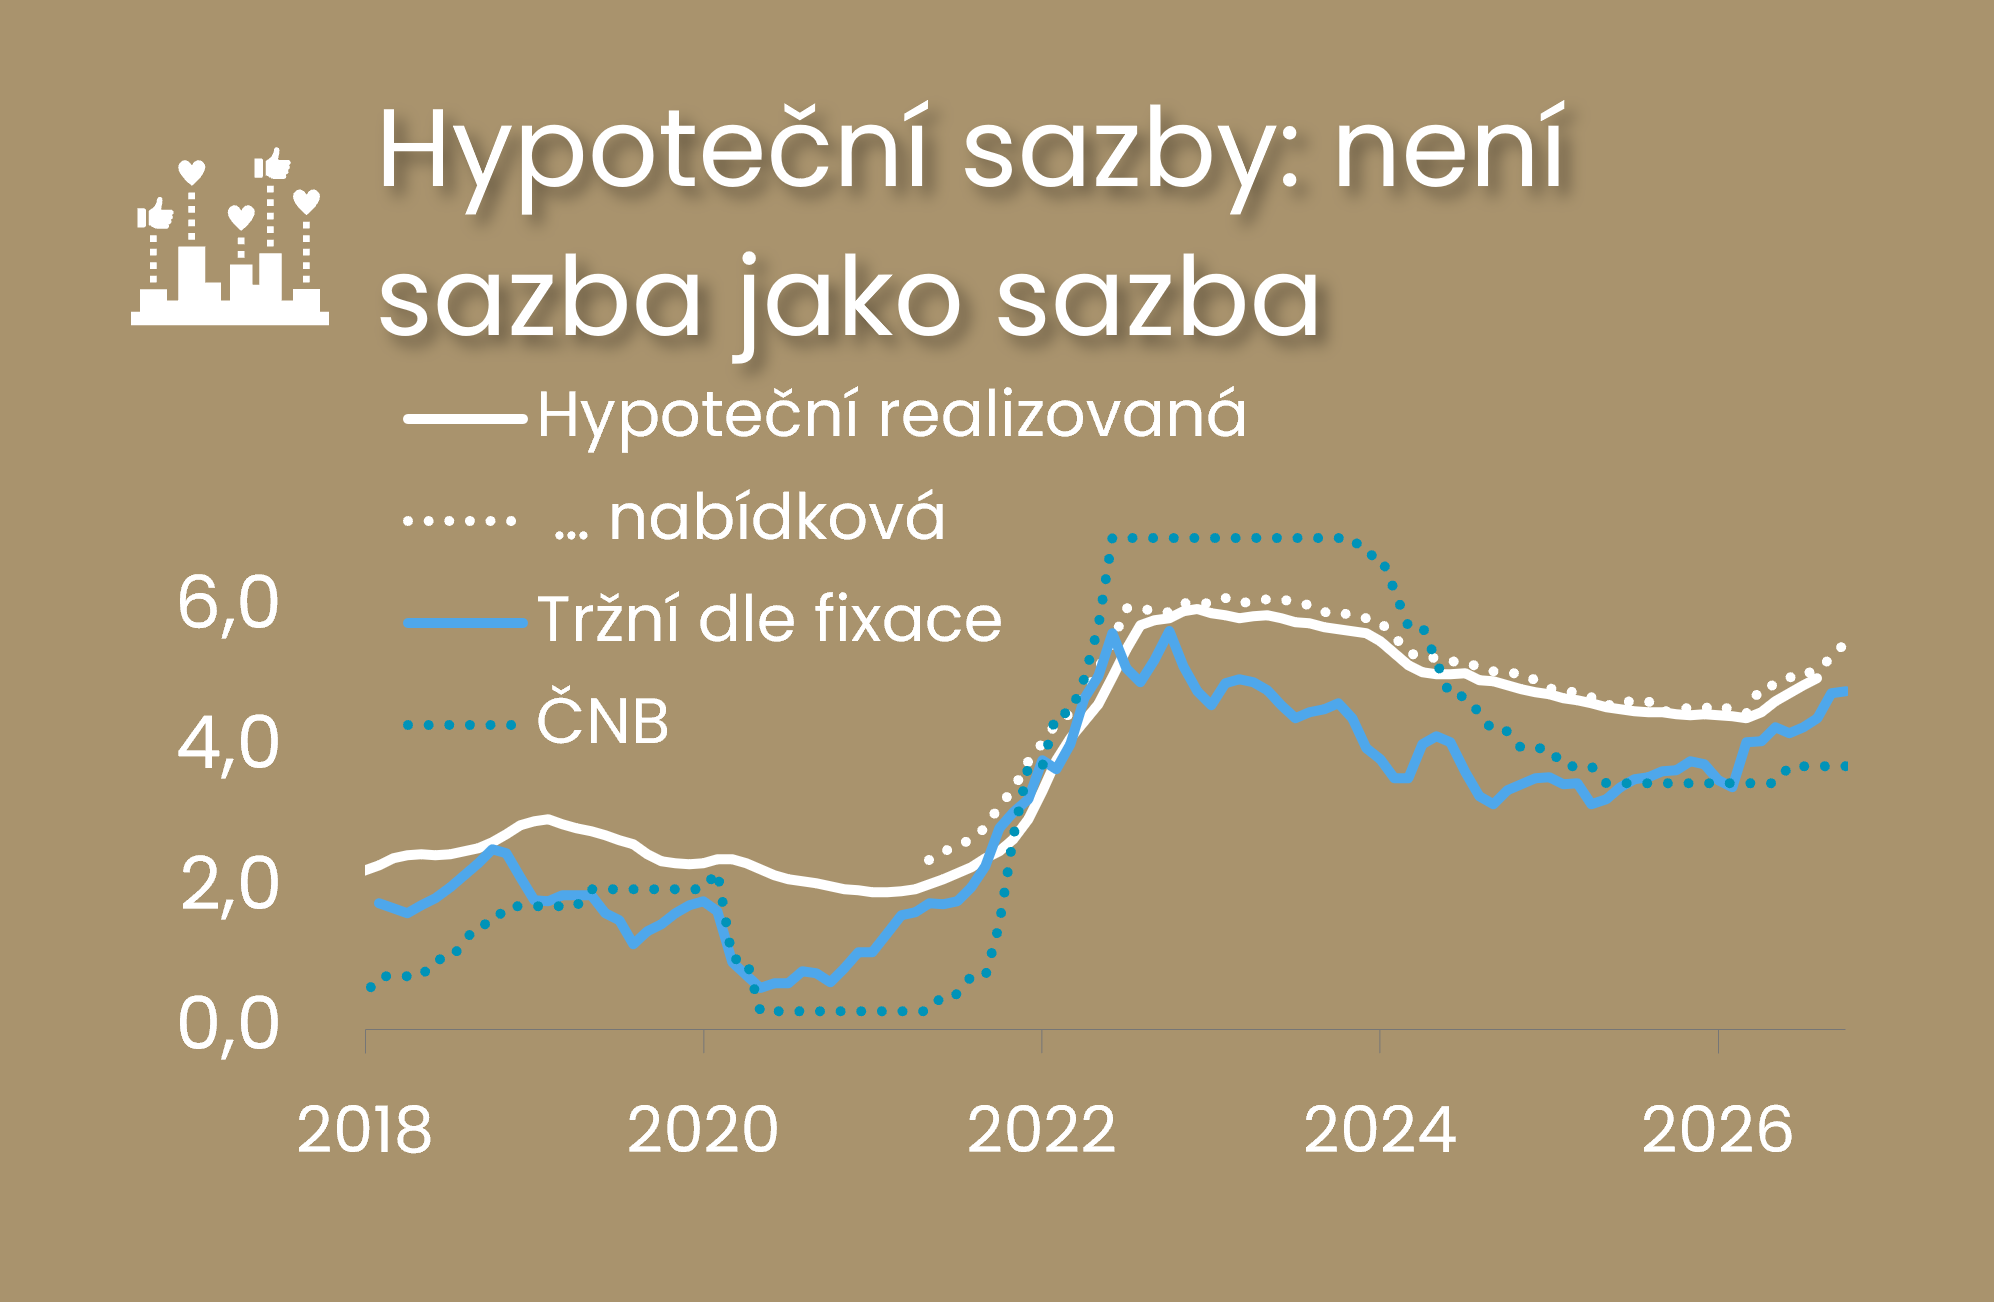
Cena tříletých peněz na trhu od února vzrostla přibližně o 1,4 procentního bodu, hypoteční sazby zhruba o jeden bod. Růst tržních sazeb se tak do hypotečních sazeb zatím promítl jen částečně. Je přitom důležité rozlišovat mezi souhrnnou nabídkovou sazbou, sazbou pro nejčastěji volenou fixaci a úrokem, který si klient skutečně sjedná. Rozpětí mezi hypotečními a tržními sazbami, které nelze zaměňovat za čistý zisk bank, patří v Česku dlouhodobě k nejnižším v EU a v posledních letech se pohybuje i pod svým dlouhodobým průměrem. To je v souladu také s nižší čistou úrokovou marží bank, vyjádřenou poměrem čistých úrokových výnosů k aktivům.
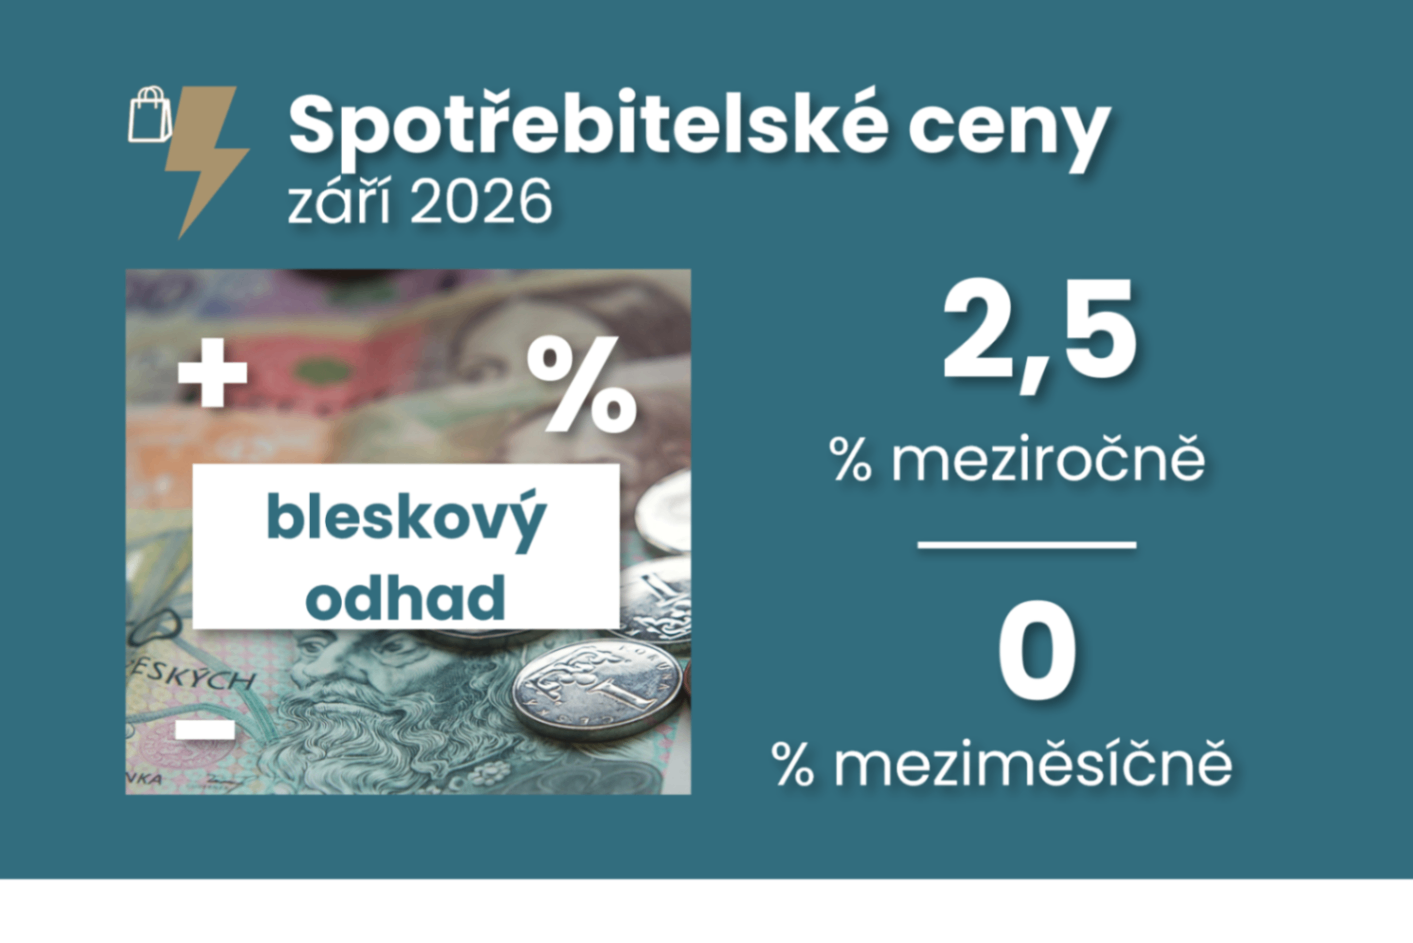
Zrychlení zářijové inflace z 1,9 na 2,5 procenta meziročně přibližně z poloviny odráží nízkou loňskou srovnávací základnu. Přestože spotřebitelské ceny v září meziměsíčně stagnovaly, i tak jde o silnější vývoj, než bývá pro tento měsíc obvyklé. Pozornost si zaslouží také struktura cenového růstu. Potraviny nadále působí protiinflačně, jejich pokles však nestačil vykompenzovat naopak vyšší ceny alkoholu, pohonných hmot a energií ani přetrvávající domácí cenové tlaky. Nabídkové ceny nemovitostí se vrátily ve třetím kvartálu k svižnějšímu růstu, které je ovšem konzistentní s budoucím mírnějším osmiprocentním meziročním růstem. Pokud detailní data potvrdí, že domácí inflační tlaky zůstávají zvýšené navzdory mírně vyšší výběrově nezaměstnanosti, bude nárůst základní sazby ČNB z 3,75 na 4 procenta pro listopadové jednání relevantní variantou.
Dynamická poptávka po úvěrech a skvělá platební morálka při splácení hypoték a firemních půjček pokračovaly i v druhém prázdninovém měsíci
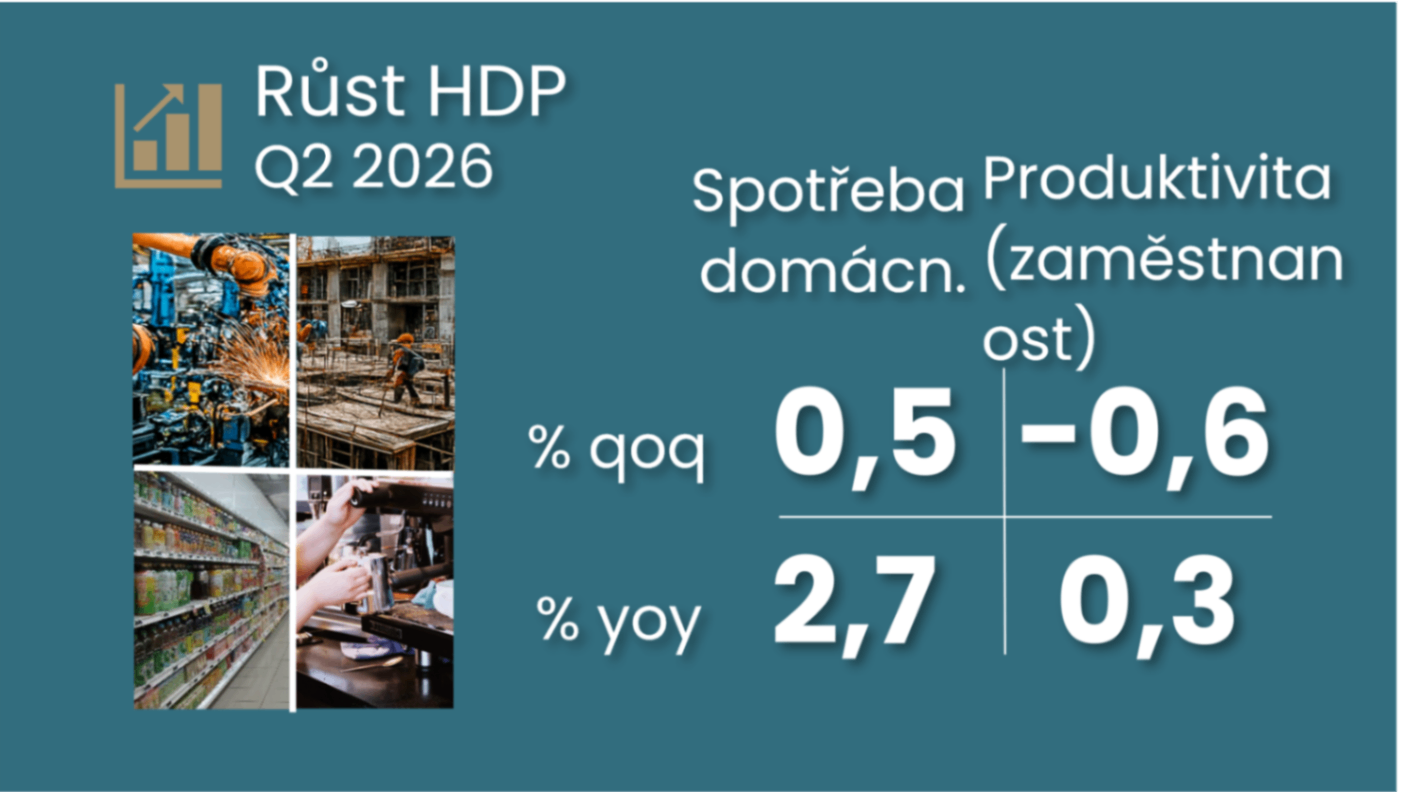
Česká ekonomika ve druhém čtvrtletí mezičtvrtletně vzrostla o 0,3 % a meziročně o 1,8 %. Tedy pomaleji než dříve a za první pololetí vzrostla o 0,6 % Slabší dynamika HDP odpovídá i pomalejšímu růstu přidané hodnoty a produktivity. Ta odráží pokračující rostoucí zaměstnanost, což nyní přispívá k vysokému růstu jednotkových mzdových nákladů. Domácnosti mezitím udržují vysokou míru úspor, jež ve druhém čtvrtletí vrátila na 19,9 %. Také stále platí, že fixní investice táhne stavebnictví, zatímco investice do ICT, strojů a zbraní ve druhém čtvrtletí poklesly, a to dokonce pod předcovidovou úroveň.
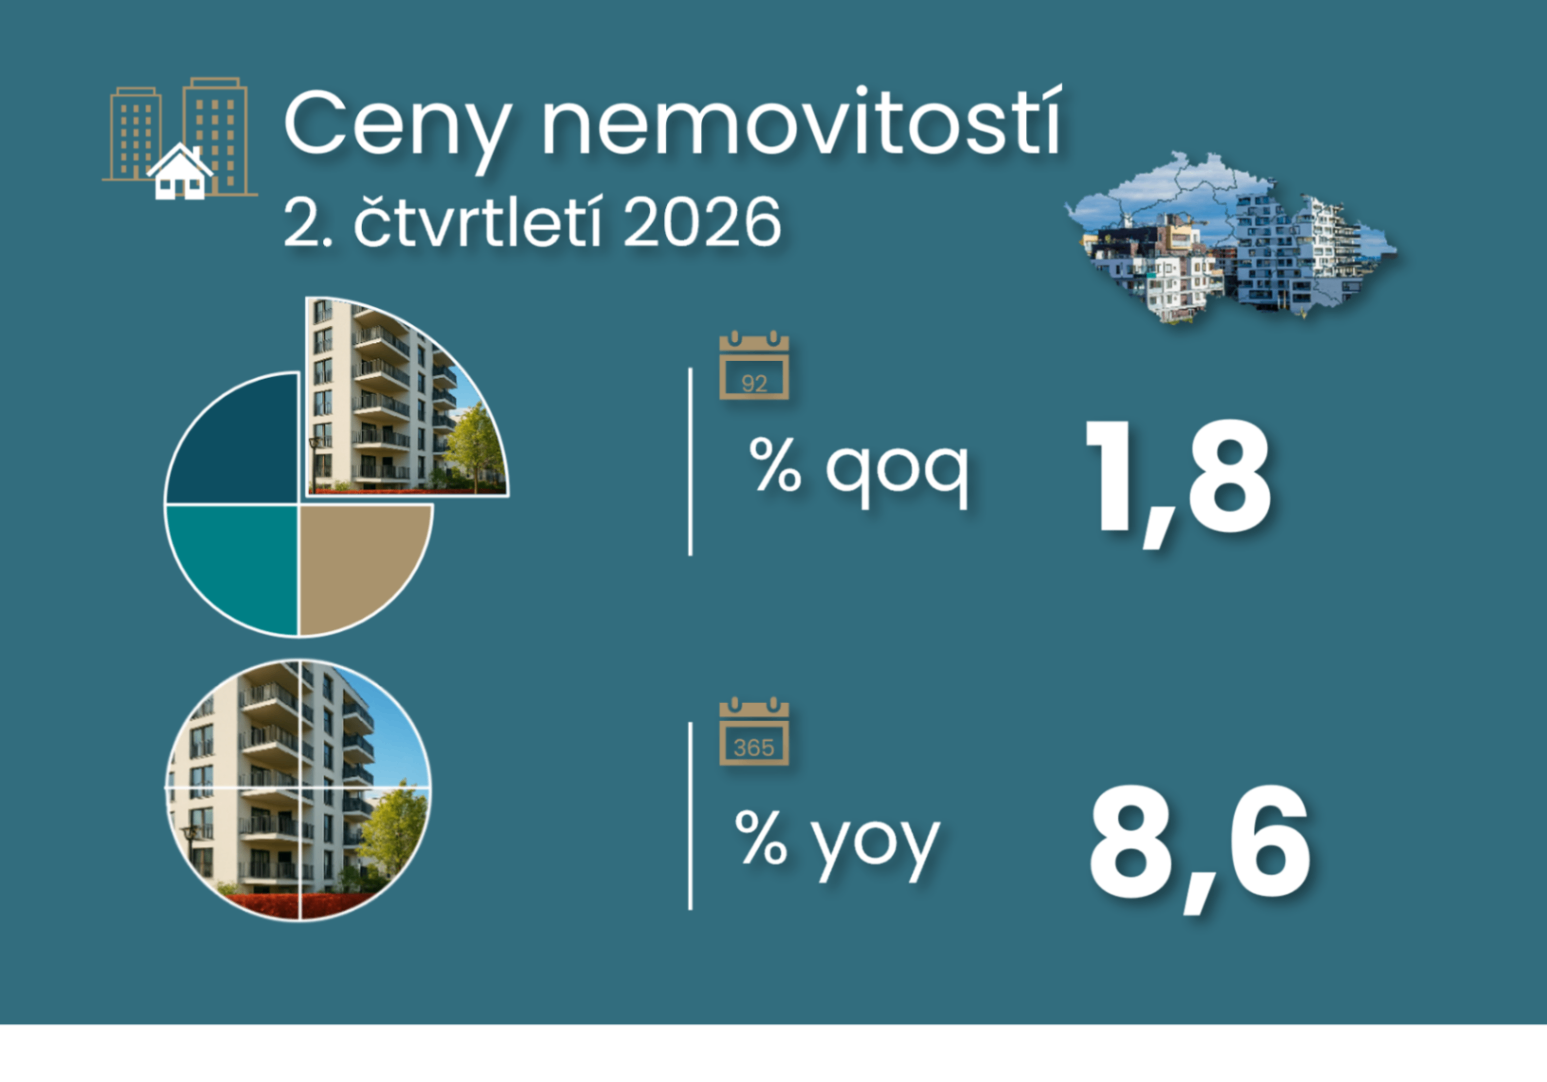
Růst cen nemovitostí, tedy bytů, rodinných domů a pozemků, ve druhém čtvrtletí mírně zpomalil. Meziročně byly nemovitosti dražší o 8,6 %, zatímco v prvním čtvrtletí jejich ceny rostly o 10 %. Za zpomalením stojí především mírný mezičtvrtletní pokles cen nových pražských nemovitosti. Starší bydlení si naopak udržuje zhruba 10% meziroční i anualizovaný růst. Index cen a nákladů vlastnického bydleni již tradičně vykázal slabší tempo, ale 1,6% nárůst patří za poslední dva roky k těm silnějším. Za patnáct let dosáhl nárůst nákladů na pořízení nemovitostí včetně svépomoci a oprav 51 % nárůstu indexu nemovitostí, tedy nákupu obydlí (tzv. house price index). Ačkoliv mezikvartální růst disponibilního důchodu odpovídal nárůstu cen nemovitostí, tak jeho meziroční růst zůstal slabší.
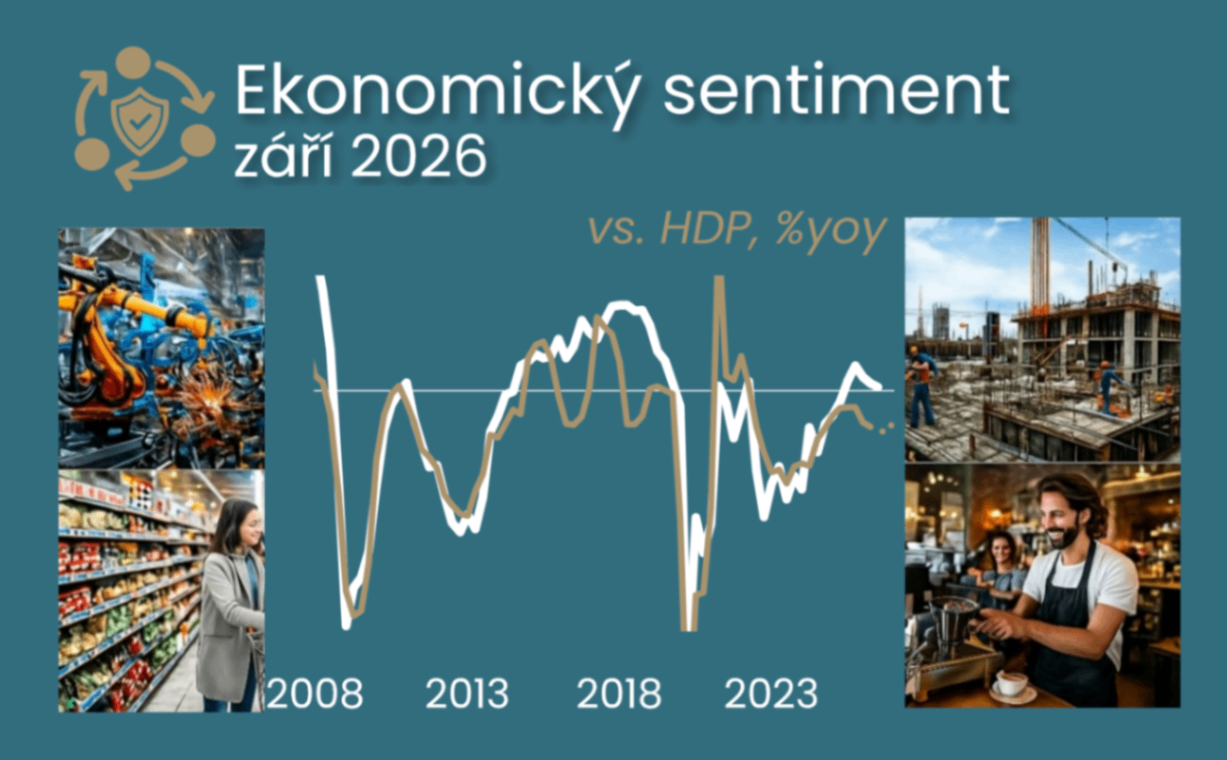
Zářijové indikátory důvěry přinesly mírné zhoršení celkového ekonomického sentimentu, pro ekonomický výhled však nepředstavují výraznější negativní signál. Hůře se vyvíjí především nálada ve službách, zatímco obchod a spotřebitelé vysílají příznivější signály. Lepší očekávání v průmyslu navíc naznačují, že zářijové zhoršení sentimentu může být dočasné. Pro ČNB budou vedle mírného oslabení důvěry důležitá také o něco příznivější očekávání zaměstnanosti a zvýšená cenová očekávání, mimo jiné ve stavebnictví a službách.
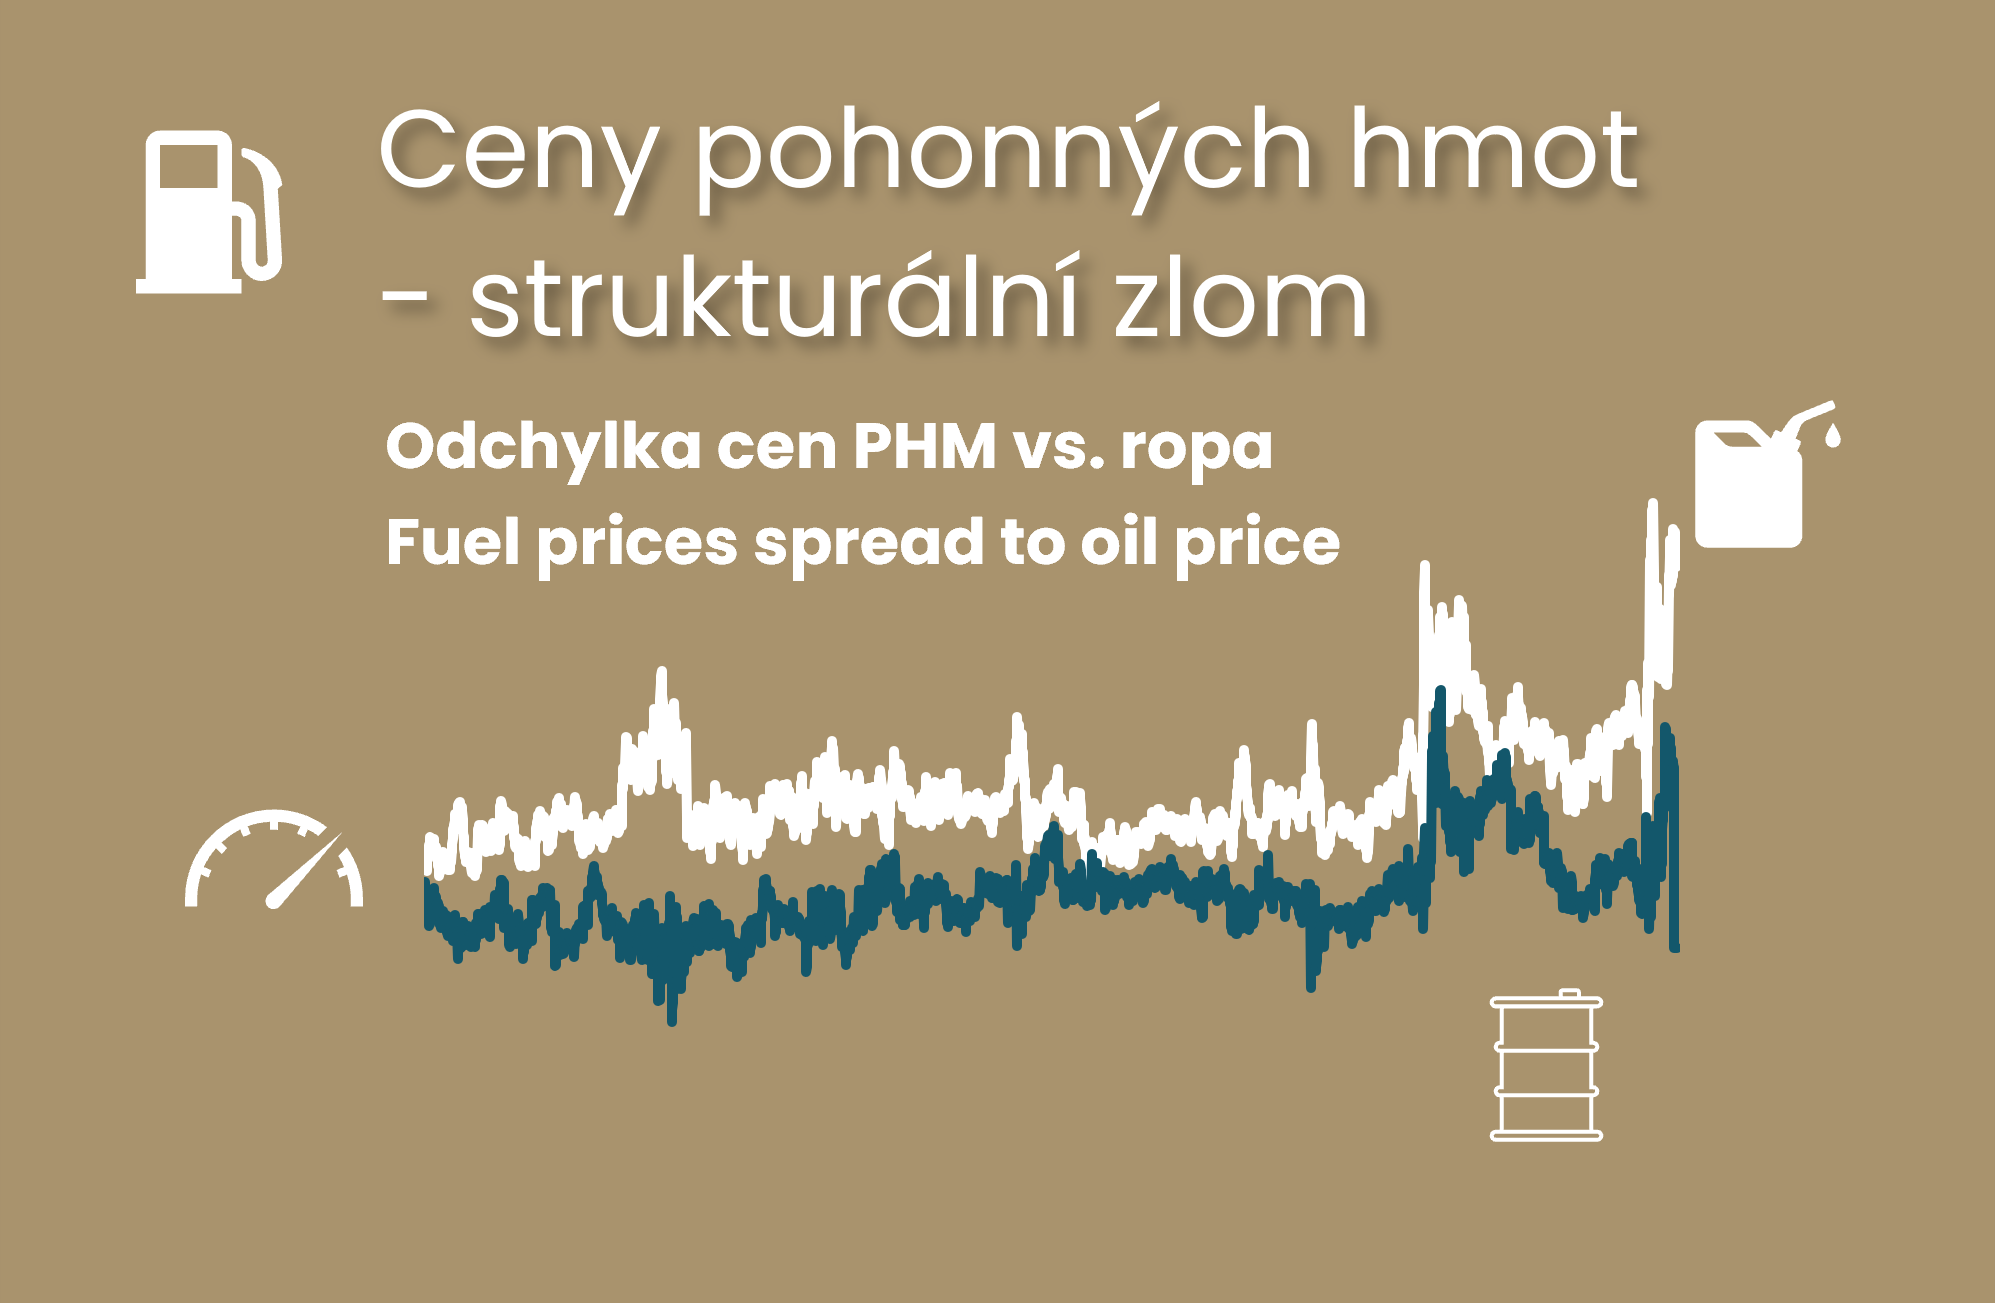
Od roku 2022 se vztah mezi cenou ropy a cenami pohonných hmot výrazně změnil. Model založený na předválečných vazbách by při ceně ropy za 93 dolarů za barel ukazoval natural zhruba o osm korun a naftu téměř o 12 korun levnější. Data přitom naznačují, že hlavní část rozdílu nevzniká v průměrných maržích čerpacích stanic, ale na evropském rafinérském a velkoobchodním trhu. Analýza rozkládá cenové přirážky v dodavatelském řetězci, popisuje strukturální problémy českého a středoevropského trhu s naftou a zabývá se také možností fiskálně neutrálního nastavení spotřební daně při ropných šocích. Na straně nabídky působí nejistota dodávek, narušení vazeb na ruskou ropu a omezené kapacity, zatímco česká a středoevropská poptávka po naftě zůstává silná. Tato kombinace vytváří tlak na vyšší ceny.
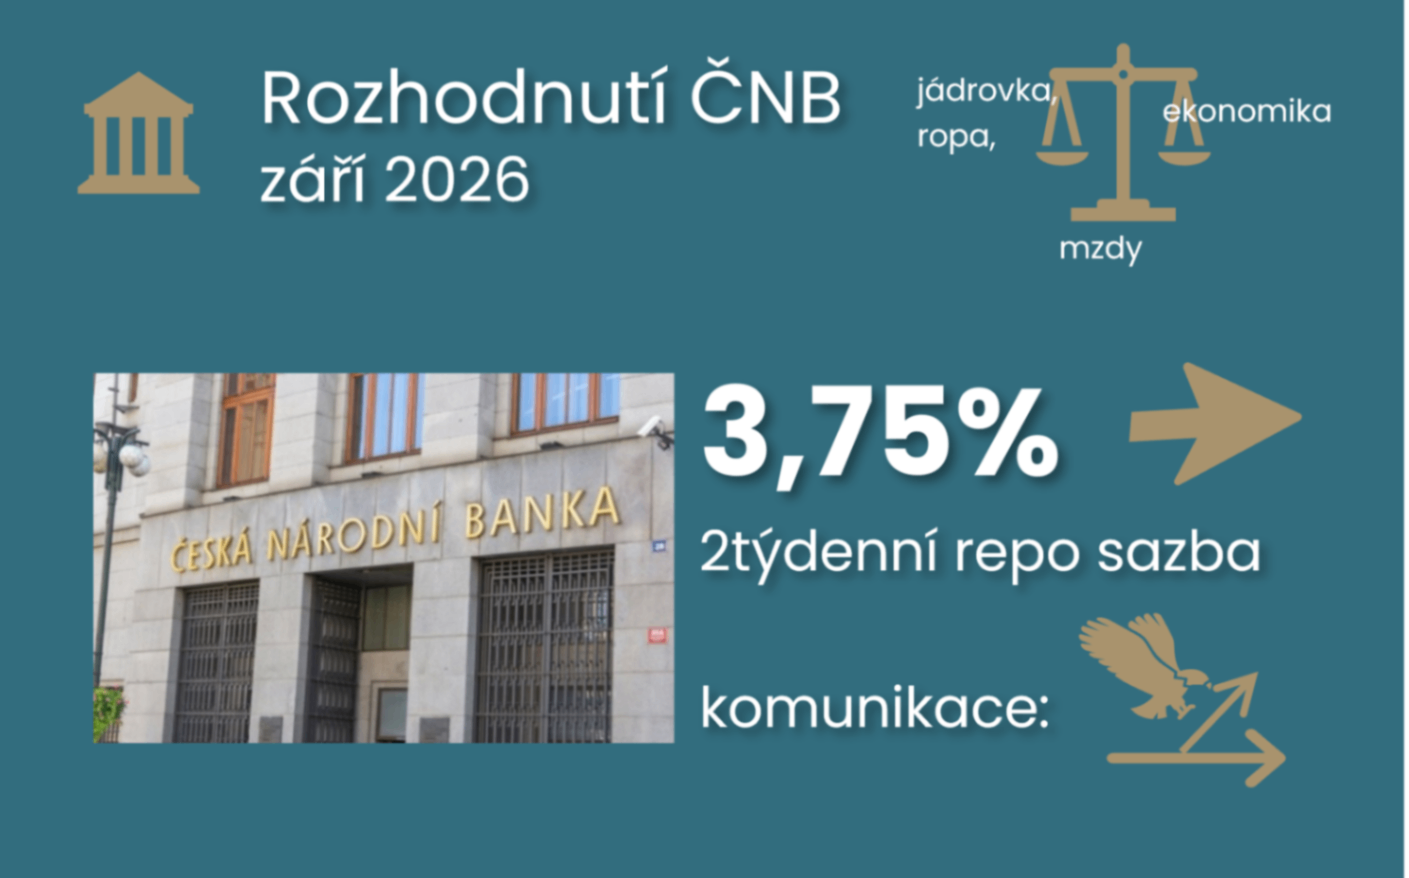
Zářijové rozhodnutí bylo jednomyslné a bankovní rada prozatím nepovažovala za nutné navázat na červnové zvýšení sazeb dalším zpřísněním měnových podmínek. Finanční podmínky navíc zpřísňuje růst delších tržních sazeb, který se promítá i do poskytování úvěrů. ČNB v listopadu znovu otevře otázku, zda ponechat sazbu na 3,75 %, nebo ji zvýšit na 4 %. Druhá možnost se mi zdá pravděpodobnější, pokud nepřijde výraznější ochlazení domácích dat či normalizace cen komodit. Trh přitom očekává ještě výraznější růst sazeb na 4,75 % na devítiměsíčním horizontu. Českou výnosovou křivku však, i díky domácím faktorům, výrazně ovlivňují také zahraniční sazby. Prostor ČNB nepřikládat jejich vývoji větší váhu bude zejména záviset na dalším vývoji jádrové inflace a kurzu koruny, jehož význam zdůraznil také guvernér.
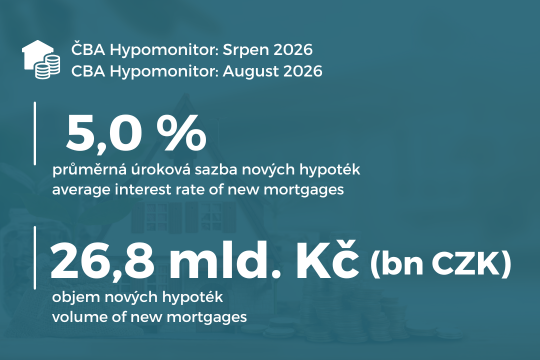
Aktivita objemově zeslábla oproti červenci o 13 procent
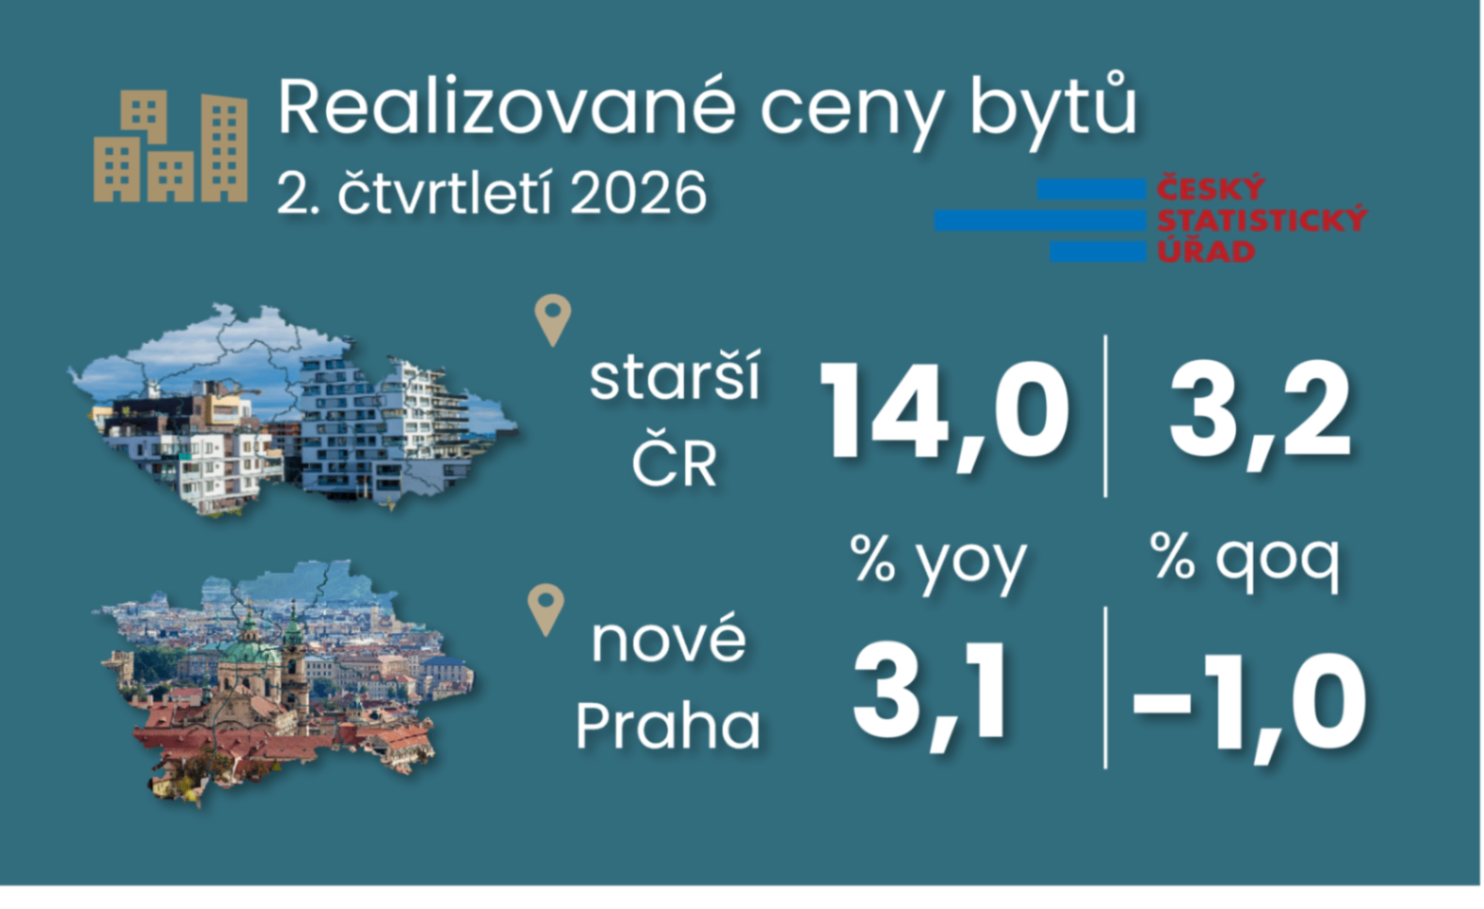
Souhrnný meziroční růst realizovaných cen podle dle mého odhadu ve druhém čtvrtletí zpomalil ze 14,0 na 12,3 %. Starší byty přesto dál zdražují velmi svižně, zatímco nové pražské byty podle ČSÚ mezikvartálně zlevnily o 1 % a jejich meziroční růst výrazně zpomalil. Překvapivý pokles pražských novostaveb však plošně nepotvrzují transakční data společnosti Flat Zone, a proto bychom jej zatím neinterpretoval jako začátek výraznější ochlazování trhu, i když postupná normalizace hypotečního trhu by se měla s určitým odstupem promítat také do vývoje na realitním trhu. A to prostřednictvím dvou kanálů – makroobezřetnostní regulace centrální banky a vyšších tržních úrokových sazeb.
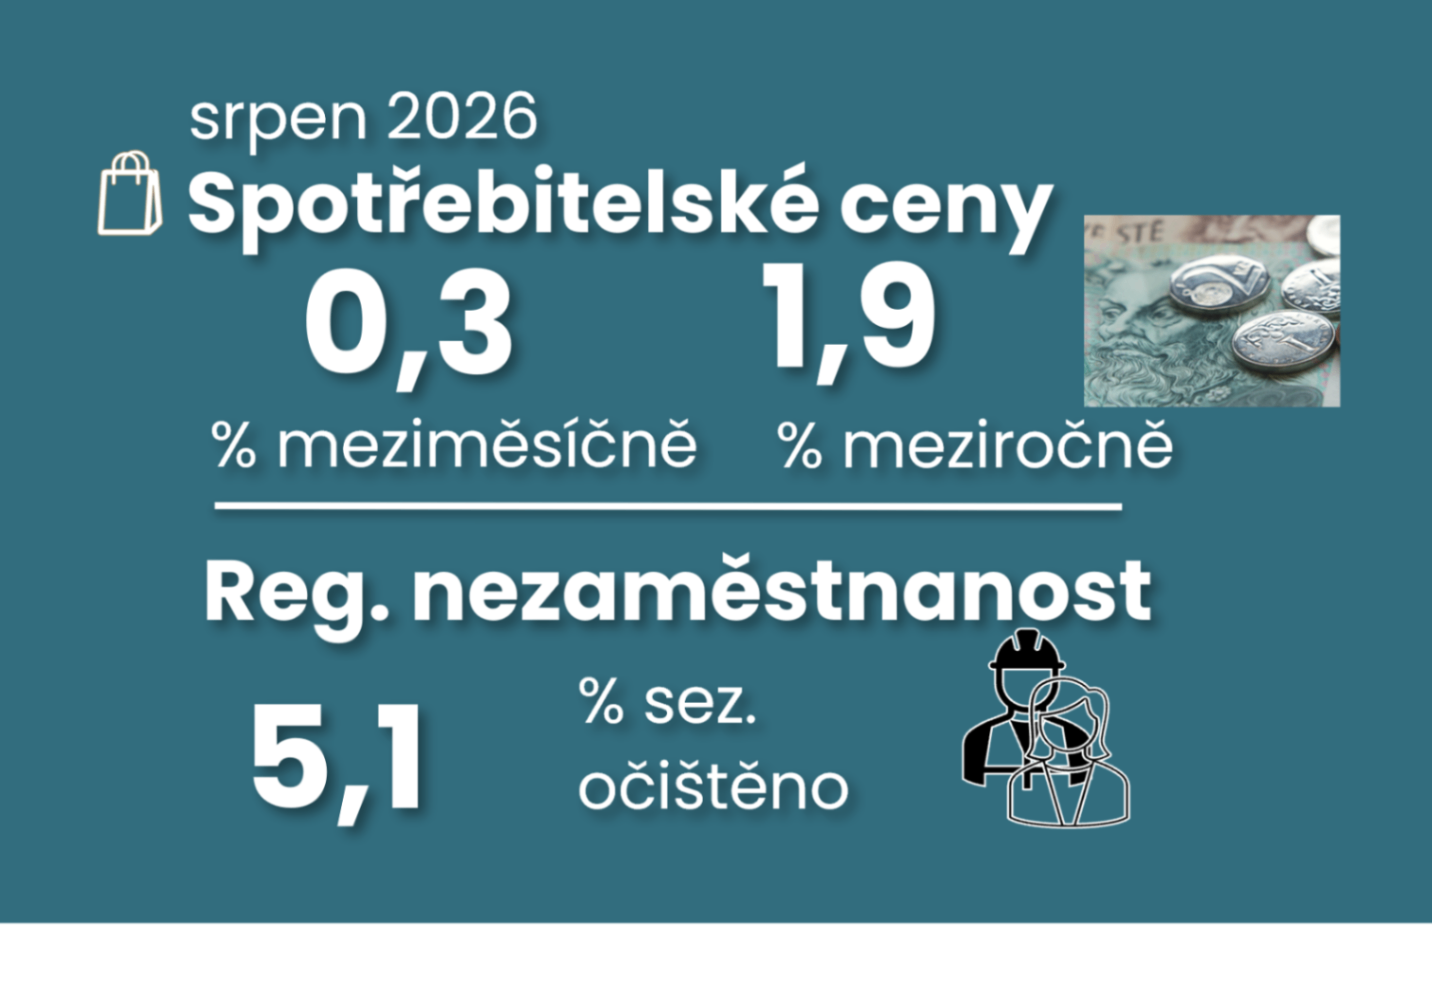
Srpnová inflace mírně zrychlila na 1,9 % meziročně, pod povrchem však zůstává výraznější problém: jádrová inflace se drží na 3 % a ceny služeb znovu meziměsíčně zrychlily. Data z trhu práce představuje spíše mírnější proinflační riziko než dezinflační riziko. ČNB možná ponechá úrokové sazby v září beze změny na 3,75 % a bude netrpělivě vyčkávat na listopadovou prognózu.
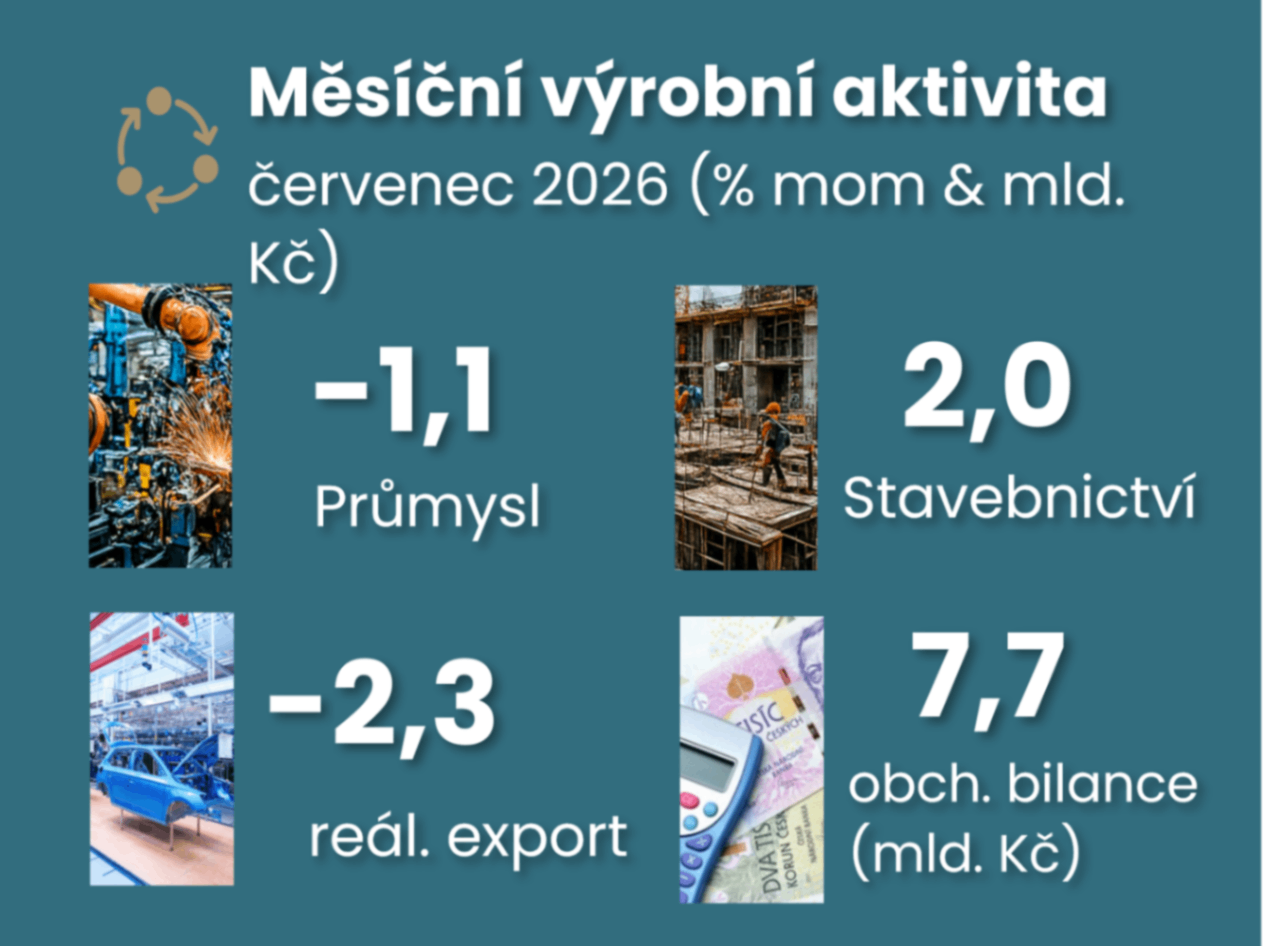
Červencová čísla z průmyslu a zahraničního obchodu ukázala na slabší vstup do třetího čtvrtletí. Celkový obrázek ekonomiky však zůstává smíšený: slabší průmysl a export kontrastují s odolnějším stavebnictvím, maloobchodem a službami. Data tak představují určité riziko pro očekávané mírné oživení české ekonomiky ve třetím čtvrtletí k 0,6 % mezičtvrtletně. Slabost červencového průmyslu navíc nebyla plošná a stále je patrný solidní trend u výroby mimo automobilový sektor a energeticky náročná odvětví, což potvrzují i exportní čísla. Zahraniční obchod zůstává pod tlakem vyšších cen energetických surovin. Trendy v bytové výstavbě zůstávají příznivé jak u zahájených, tak u dokončených bytů, navzdory obnovené slabosti stavebních povolení.
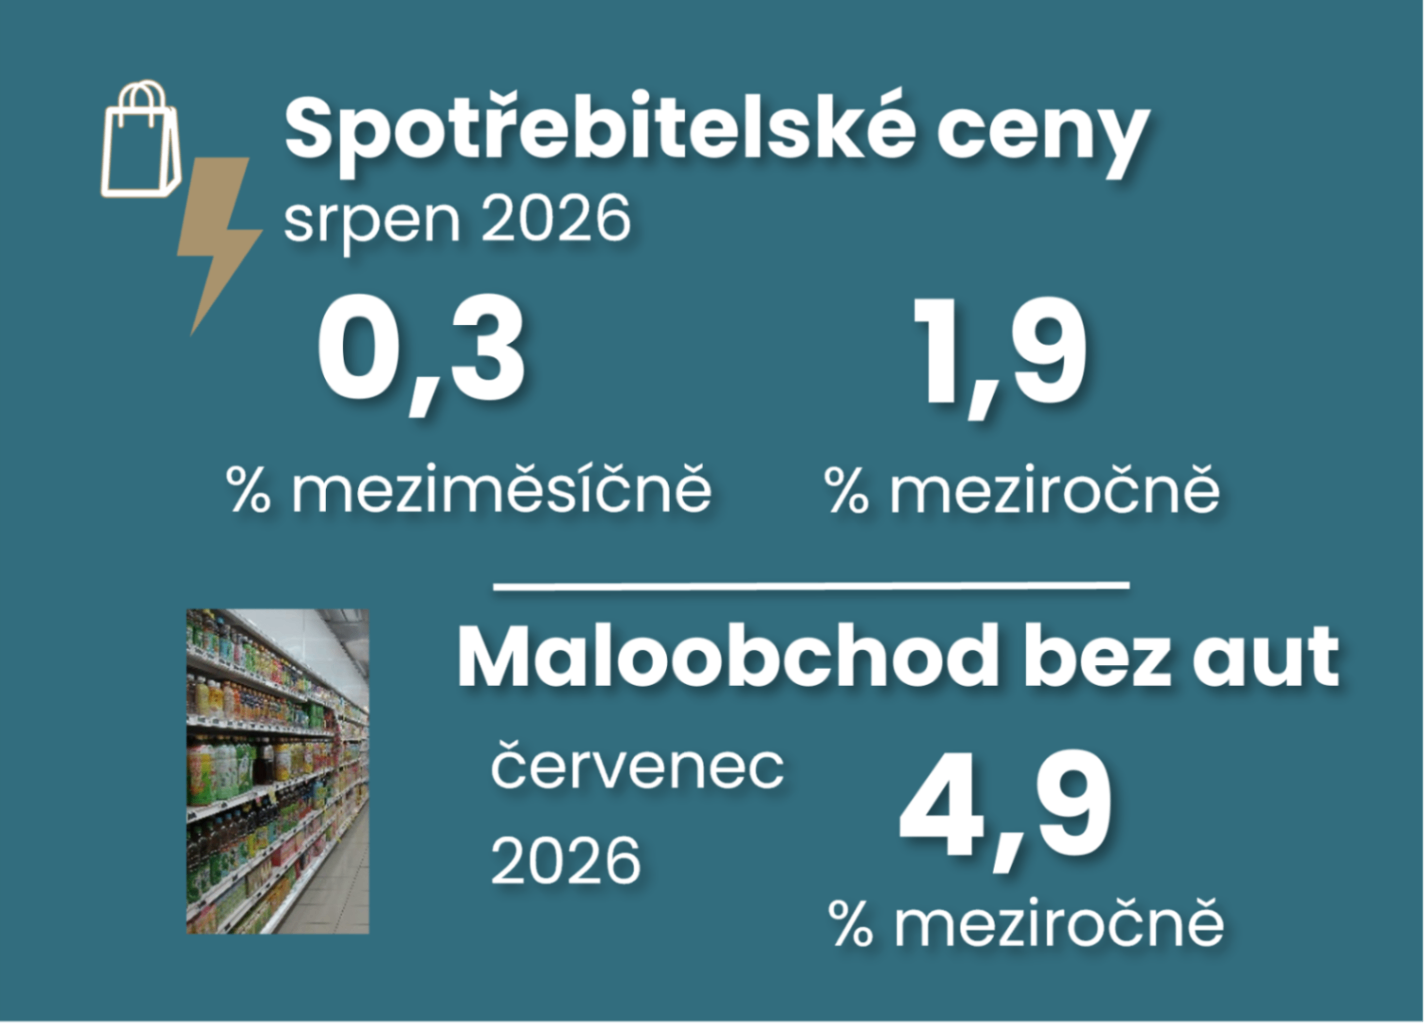
Spotřebitelské ceny v srpnu vzrostly o 0,3 % meziměsíčně a meziroční inflace zrychlila na 1,9 %. Za vyšší dynamikou stály hlavně pohonné hmoty, zatímco potraviny působily opačně. Jádrové cenové tlaky podle předběžného odhadu mírně zeslábly. Současně se k lepším číslům vrátil červencový maloobchod bez aut, který připomíná setrvalý silný trend v maloobchodě a ve službách. Inflace s revizí mezd přináší centrální bance úlevu, ale momentum v maloobchodě a ve mzdách asi udrží ČNB v jestřábím módu.
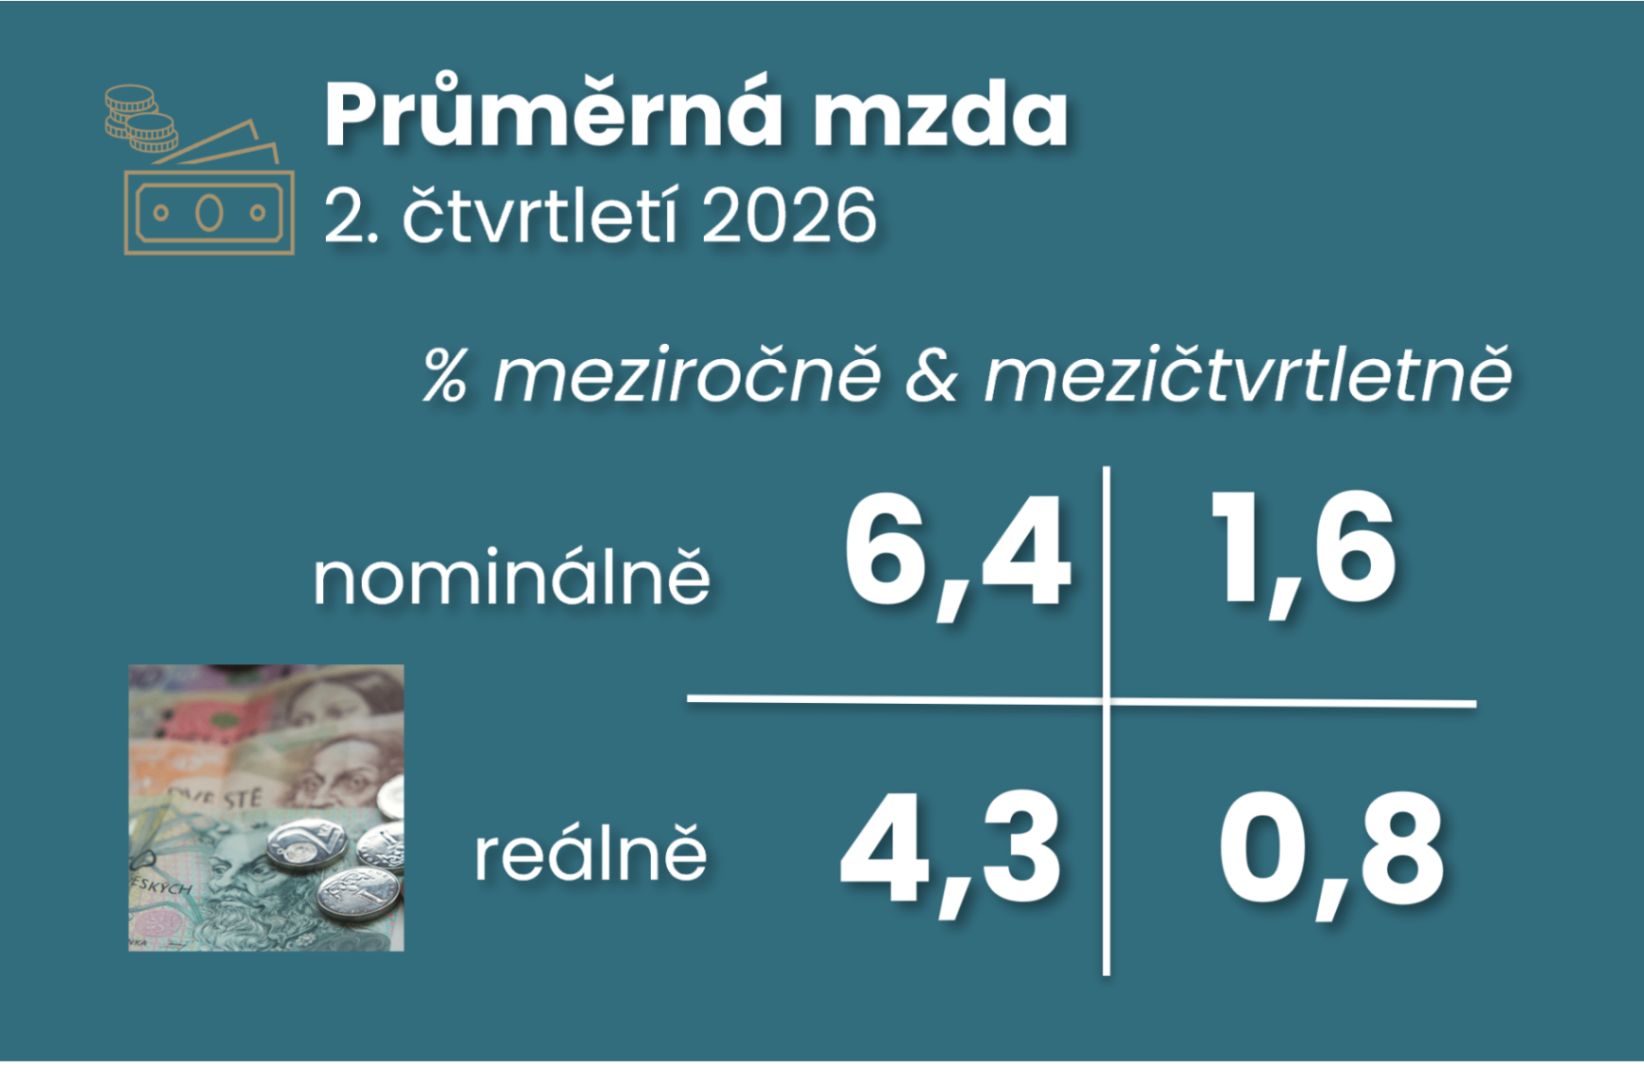
Růst mezd ve druhém čtvrtletí meziročně zrychlil na 6,4 %, po výrazné revizi údajů za první čtvrtletí je však jeho tempo mnohem mírnější, než naznačovala původní čísla či očekávala centrální banka. Reálné mzdy ovšem udržují svižný růst a setrvale silná mezikvartální dynamika nominální mzdy na 1,6 % udržuje proinflační riziko. Pro ČNB tak mzdová data představují méně jestřábí signál než dříve, nikoli však důvod ke změně současného nastavení měnové politiky, a to i s ohledem na plánovaný silnější růst platů ve veřejné sféře.
Vcelku dobrý hospodářský výkon kolem 2 % za prvních šest měsíců tohoto roku, překvapivá odolnost českého zpracovatelského průmyslu a solidní spotřebitelská poptávka se promítají také do úvěrové aktivity. Roste všechno – od spotřebitelských půjček přes hypotéky až po úvěry podnikatelským subjektům. Červenec přitom udržel podíl nevýkonných úvěrů na úrovni mnohaletých minim, a třeba u nefinančních podniků rekord ještě zlepšil. Český bankovní systém se tak ocitl ve svatém grálu bankéřů: uspokojuje dynamickou poptávku po úvěrech, které zůstávají velmi zdravé. To platí i v mezinárodním měřítku, uváděném EBA Risk Dashboard, podle kterého bylo ke konci března tohoto roku (data za druhé čtvrtletí ještě EBA nezveřejnila) Česko v nejlepší třetině celoevropského žebříčku, pokud jde o kvalitu úvěrového portfolia.
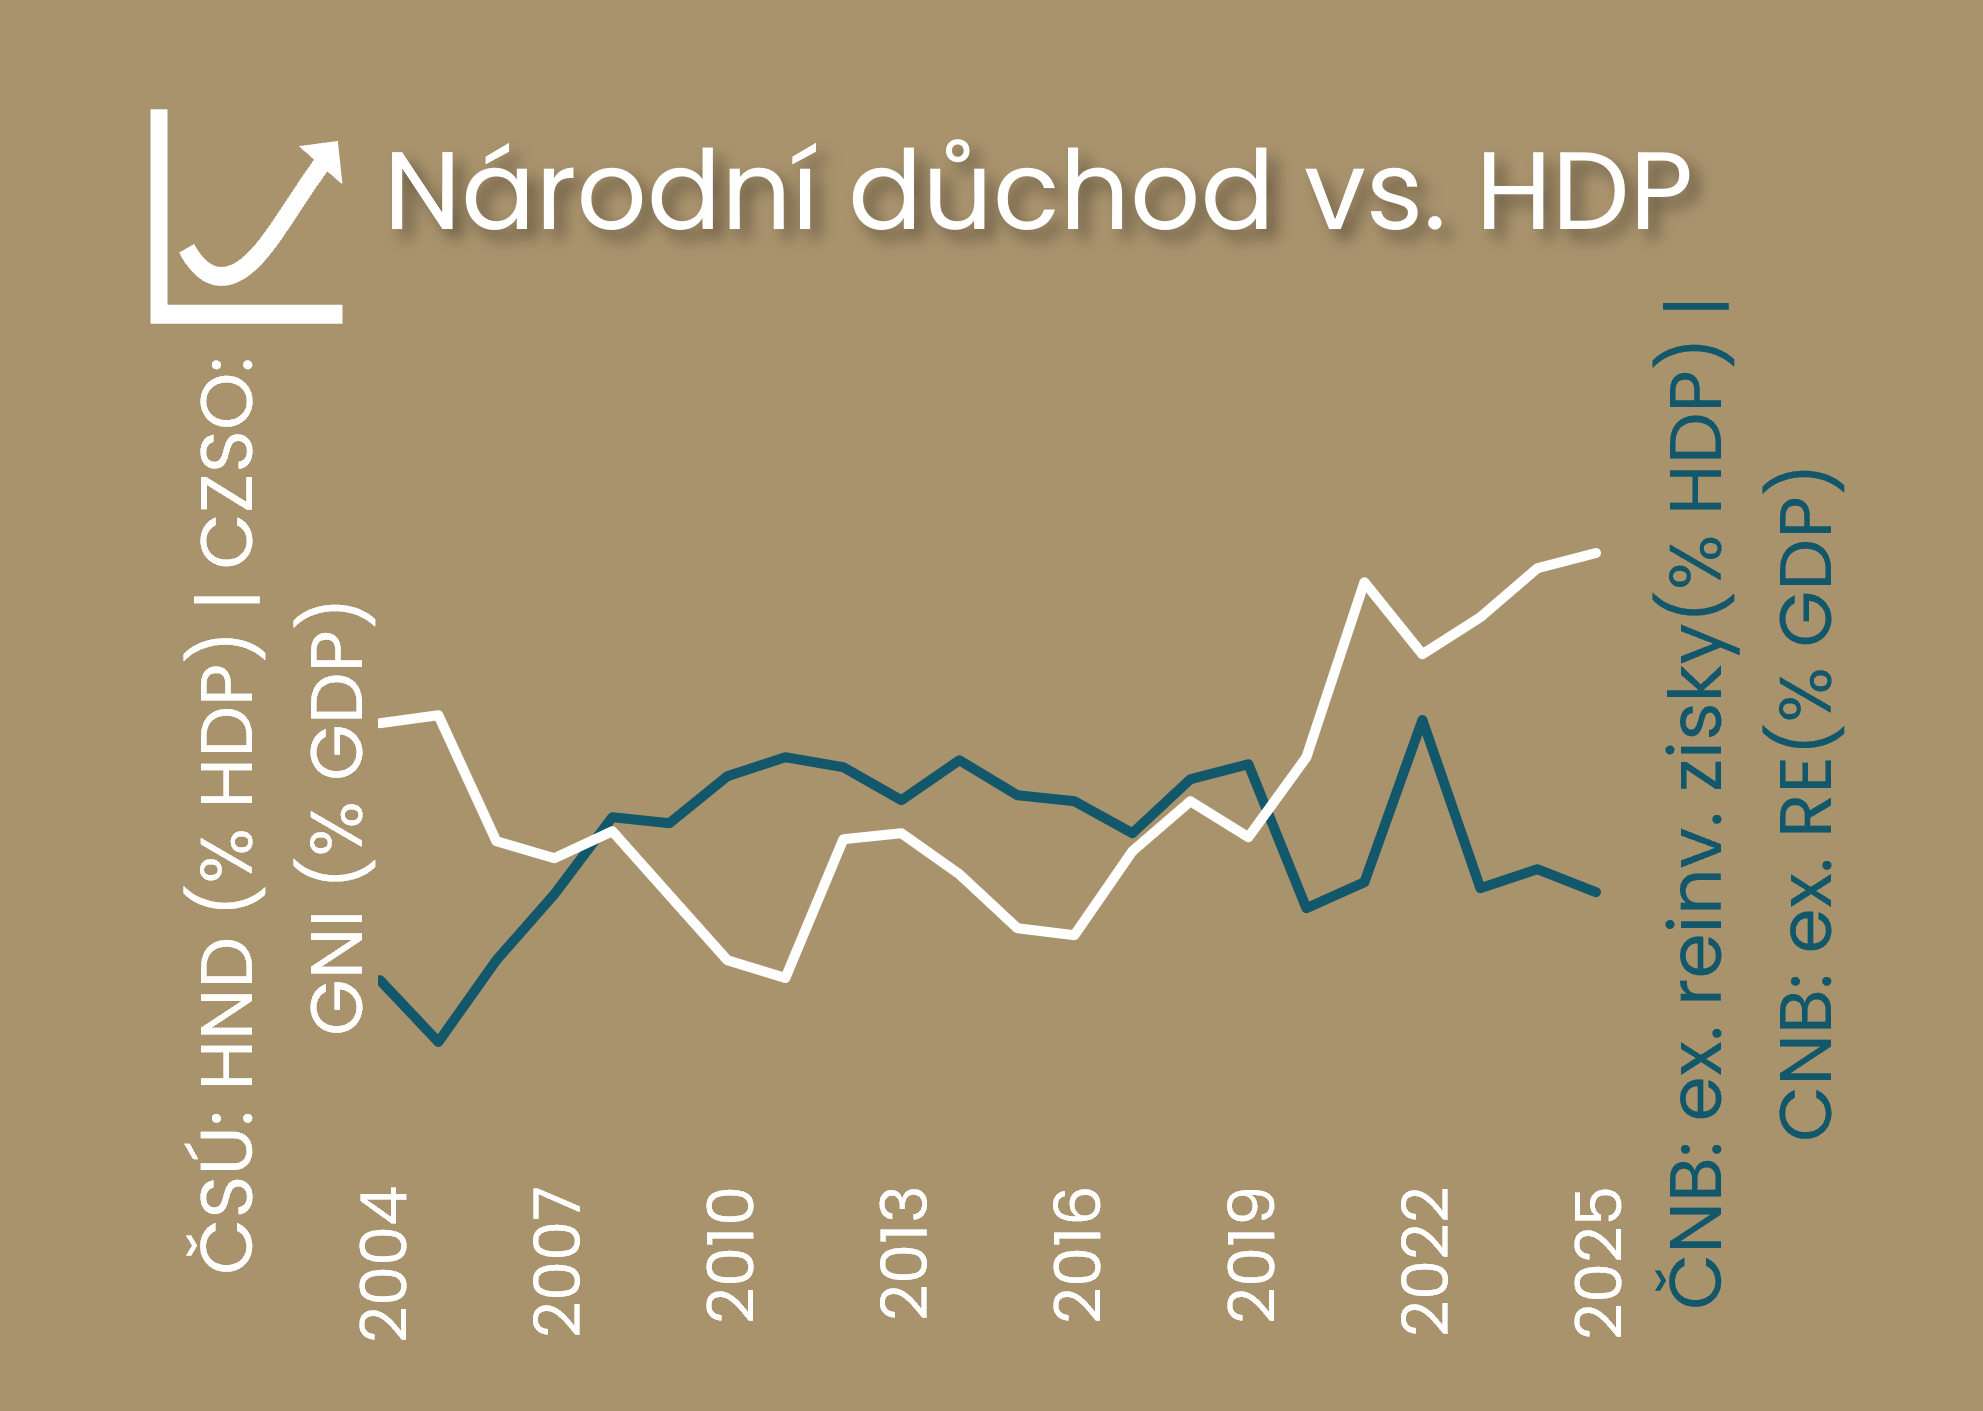
Český národní důchod se v posledních letech zlepšil, pravděpodobně však méně výrazně, než naznačují agregovaná data ČSÚ. Ta ukazují, že se jeho mezera vůči HDP zmenšila o 4,2 procentního bodu na 97,4 % HDP v roce 2025 oproti průměrným 93,2 % v letech 2006–2015. Po zohlednění specifické role reinvestovaných zisků nebo při použití údajů z platební bilance ČNB však vychází zlepšení jen na 1 až 2,5 procentního bodu. Příběh PZI přitom vstupuje do nové fáze: odliv dividend se v posledních letech zmírnil, zatímco reinvestované zisky zahraničního kapitálu zůstávají vysoké. Zároveň roste role českého kapitálu v zahraničí a příjmy z něj. To přidává nový rozměr debatě o odlivu dividend, kterou už z podstaty nelze oddělit od exportního úspěchu české ekonomiky.
Prognóza ČBA vzniká každé čtvrtletí jako konsensus prognóz vybraných tuzemských bank. Základní shrnutí aktuální prognózy ČBA v několika číslech a komentářích je nastíněno níže, detailní informace lze nalézt v části „ČBA Prognóza“.
Srpen 2026: Růst české ekonomiky zůstává stabilní, jádrové cenové tlaky však podrží sazby výše
Česká ekonomika letos vzroste o 2 % a v příštím roce zrychlí na 2,3 %. Odhaduje to v novém výhledu Prognostický panel České bankovní asociace. Celkový růst se proti květnové prognóze prakticky nemění, mění se však jeho struktura: výhled spotřeby domácností, investic i exportu je příznivější a opírá se o silnější mzdy, úvěrovou aktivitu a odolnější zahraniční poptávku.
Prognostický panel České bankovní asociace očekává, že česká ekonomika letos vzroste o 2 %. V roce 2027 by měla zrychlit na 2,3 %. Očekávání jsou tak v souladu s květnovou prognózou, mění se ale struktura: výhled spotřeby domácností, investic i exportu je příznivější a opírá se o silnější mzdy, úvěrovou aktivitu a odolnější zahraniční poptávku.
Tuzemská ekonomika by měla po zbytek letošního roku zrychlit mezikvartální růst na 0,58 % po dosavadním průměrném zisku 0,3 %. Pro rok 2027 čekáme, že v průměru kvartálně přidá 0,62 %. V roce 2025 české HDP v průměru mezičtvrtletně povyrostlo o 0,7 %.
NezaměstnanostČekáme mírné zvýšení registrované nezaměstnanosti na 4,9 % v letošním roce z 4,4 % v roce 2025 s tím, že díky oživení růstu ekonomiky čekáme její stabilizaci u 4,8 % v roce příštím.
Průměrné mzdyRůst průměrných nominálních mezd by měl v letošním roce 2025 mírně zpomalit na 7,1 % z loňského navýšení o 6,6 % a dále na 5,8 % v příštím roce. To by mělo vyústit v nárůst reálných mezd o 5 % v letošním roce a o 3,1% v roce 2027.
InflaceSpotřebitelské ceny by měly v letošním roce vzrůst o 2 % meziročně, díky pomalejšímu růstu cen potravin a poklesu regulovaných cen energií. Ovšem nejen přetrvávající vyšší růst jádrové inflace ji v příštím roce navrátí na 2,6% tempo.
2týd. repo sazba ČNBČNB pravděpodobně ponechá úrokovou repo sazbu 3,75 % a i v roce 2027. S tímto výhledem jsou rizika vychýlena oběma směry, ale v letošním roce spíše ke 4 %.
KorunaÚrokový diferenciál zůstává podpůrný pro mírné posílení koruny, ale vnímáme riziko slabší koruny, pokud centrální banka zklame tržní očekávání.
Tentokrát o aktuální vývoji české ekonomiky, situaci v průmyslu, spotřebě domácností a vysoké míře úspor. Hlavní ekonom ČBA Jaromír Šindel mluvil také velmi nízké červnové inflaci nebo měnové politice České národní banky a očekávanému vývoji úrokových sazeb v souvislosti s domácími i zahraničními ekonomickými riziky.
Tentokrát o vývoji české ekonomiky a pomalejším mezičtvrtletním růstu HDP, který způsobil především negativní příspěvek zahraničního obchodu. Hlavní ekonom ČBA Jaromír Šindel mluvil také o stagnující produktivitě a s ní souvisejícím vývoji inflace. Řešili jsme také možné kroky centrální banky.
Jaromír Šindel je hlavním ekonomem České bankovní asociace, kde využívá své rozsáhlé zkušenosti v oblasti makroekonomické analýzy a prognózování. Předtím pracoval více než 17 let jako hlavní ekonom v Citibank. V letech 1999 až 2004 získal titul inženýra na Vysoké škole ekonomické v Praze se zaměřením na hospodářskou politiku, a v tomto oboru pokračoval i během doktorského studia, které dokončil v roce 2011.
Během působení v Citibank (2007-2024) se věnoval zejména tvorbě makroekonomických analýz se zaměřením na ekonomické trendy v Česku, Slovensku a Slovinsku. Zpracovával predikce ekonomického vývoje a hospodářské politiky, včetně dopadů na finanční trhy. S tím souvisí i sledování globální ekonomiky a politických trendů a jejich dopady na místní hospodářskou situaci.